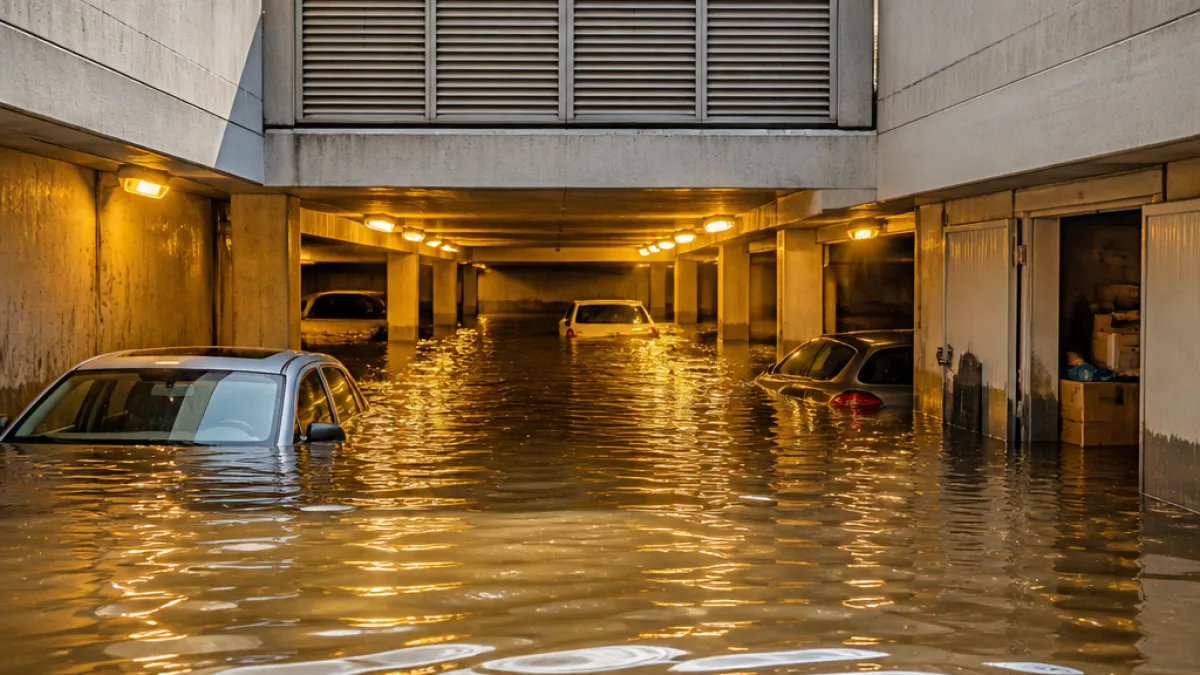
La double succession de tempêtes — Austen puis Boelo — a plongé une partie du nord‑ouest de la France sous des averses et des vents violents. Dans les résidences équipées d’un parking enterré, le sinistre type est désormais bien connu : l’eau remonte la rampe d’accès, les avaloirs sont saturés et, au petit matin, des véhicules sont retrouvés « noyés » jusqu’aux portières. Le litige qui suit est d’ordre assurantiel et parfois civil : qui paie quoi, et quelles démarches engager ?
La voiture : tout dépend du contrat automobile
La première distinction à opérer est contractuelle : un contrat « au tiers » n’indemnise pas les dommages subis par votre propre véhicule. Pour obtenir une prise en charge du véhicule inondé dans un parking souterrain, il faut disposer soit d’une garantie dommages tous accidents (tous risques), soit d’une garantie spécifique couvrant les événements climatiques ou les inondations. En l’absence de ces garanties, l’assuré ne peut pas attendre d’indemnité pour son propre véhicule.
Limites et règles d’indemnisation
Lorsque l’assureur prend en charge le sinistre automobile, l’indemnité est plafonnée à la valeur du véhicule au moment du sinistre. L’assureur applique en outre la franchise et peut déduire une somme pour vétusté, conformément aux stipulations du contrat. Le principe du contrat d’indemnité est rappelé par le code des assurances :
« L’assurance relative aux biens est un contrat d’indemnité ; l’indemnité due par l’assureur à l’assuré ne peut pas dépasser le montant de la valeur de la chose assurée au moment du sinistre. » (article L121‑1)
Le box, les parties communes et la copropriété
Le box privatif et les parties communes relèvent d’autres régimes de garantie. L’assurance multirisque habitation du propriétaire du box peut intervenir pour les biens contenus dans le box si la garantie couvre les dégâts des eaux et inondations. En revanche, la charge de la réparation des parties communes — issues de l’architecture du parking, avaloirs, pompes ou réseaux d’évacuation — incombe généralement à la copropriété. Si une défaillance du système d’évacuation ou un défaut d’entretien est en cause, la copropriété peut devoir être mise en cause et son assureur consulter.
Que faire après avoir découvert un véhicule ou un box noyé ?
- Déclarer le sinistre à son assureur auto ou habitation dès que possible, en respectant les modalités prévues au contrat.
- Prévenir le syndic et la copropriété pour qu’ils déclenchent les expertises concernant les parties communes.
- Documenter le sinistre : photographies, vidéos, relevés d’eau, et témoignages de voisins.
- Conserver toute correspondance et les constats d’intervention (pompiers, services municipaux) qui établissent l’ampleur et la chronologie du sinistre.
Illustration des couvertures possibles
| Élément sinistré | Garantie susceptible d’intervenir | Observations |
|---|---|---|
| Véhicule | Garantie tous risques ou garantie climatique | Pas couvert par un contrat au tiers ; indemnité limitée à la valeur du véhicule, franchise et vétusté appliquées |
| Box privatif (contenu) | Assurance habitation du propriétaire | Définit par le contenu du contrat (dégâts des eaux, inondation) |
| Parties communes | Assurance de la copropriété | Intervention possible si le sinistre relève de la structure ou de l’entretien des réseaux |
Dans ce type de sinistre, la lecture attentive des contrats et la rapidité des démarches conditionnent souvent le montant et la rapidité de l’indemnisation. Les désordres relevant d’un mauvais entretien ou d’un défaut des systèmes collectifs peuvent ouvrir une voie de recours contre la copropriété ou ses prestataires. Face à la multiplication des épisodes climatiques violents, il revient aux assurés d’examiner leurs garanties et, le cas échéant, de compléter leurs protections pour couvrir les risques de submersion.