Ce que change 2026 pour corriger ou contester votre impôt
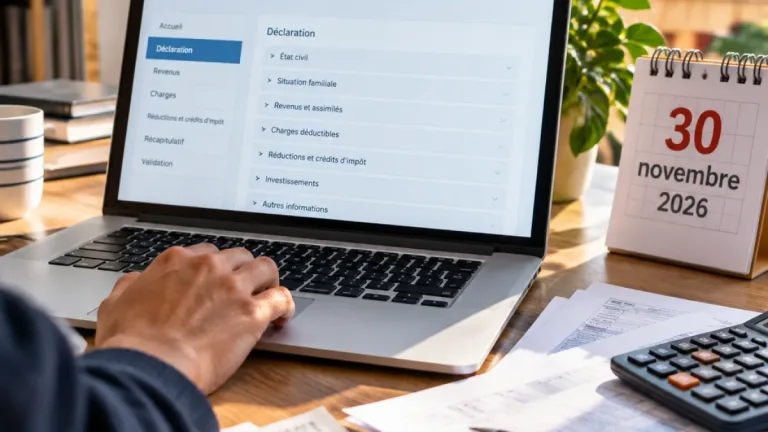
Pour les contribuables, la première information essentielle est pratique : la correction en ligne via l’espace « Finances publiques » est ouverte pour la déclaration du printemps 2026 (revenus 2025) et restera accessible jusqu’au 30 novembre 2026. C’est la méthode la plus simple pour rectifier une erreur portée sur la déclaration et obtenir un nouvel avis d’imposition avec recalcul du taux de prélèvement à la source.
Quand faut‑il passer par une réclamation ?
À partir du 1er décembre 2026, et pour toutes les années précédentes, la procédure à reteniir n’est plus la correction en ligne mais la réclamation. La réclamation sert à contester le bien‑fondé ou le calcul de l’impôt : cela couvre notamment une erreur de saisie, un revenu déclaré deux fois, une charge ou un crédit d’impôt oublié, un prélèvement à la source non pris en compte ou une imposition établie à tort. Lorsqu’une erreur vous est défavorable, la réclamation est la seule voie possible.
Délai pour saisir l’administration et suite en cas de refus
Le délai général pour déposer une réclamation relative à l’impôt sur le revenu est fixé au 31 décembre de la deuxième année suivant la mise en recouvrement. Pour être concret : pour l’impôt établi en 2026 sur les revenus 2025, la date limite de réclamation est le 31 décembre 2028.
| Situation | Échéance |
|---|---|
| Correction en ligne (déclaration 2026, revenus 2025) | 30/11/2026 |
| Réclamation (délai général) | 31/12 de la 2e année suivant la mise en recouvrement (ex. 31/12/2028 pour imposition 2026) |
Une fois la réclamation déposée, l’administration fiscale dispose d’un délai de réponse de six mois, délai qui peut être prolongé de trois mois supplémentaires. Si la réclamation est rejetée, ou si l’administration reste silencieuse, le contribuable peut saisir le tribunal administratif : le recours contentieux doit être engagé sous deux mois à compter de la décision (ou du rejet implicite).
Voies amiables et solutions alternatives
La réclamation est le préalable obligatoire au contentieux : on ne peut pas saisir directement le juge sans l’avoir d’abord mise en œuvre. Parallèlement, il existe des recours amiables qui ne modifient pas le calcul de l’impôt mais peuvent en atténuer l’impact financier :
- remise gracieuse (quand on ne conteste pas le montant mais souhaite un étalement ou une réduction des pénalités/intérêts) ;
- conciliateur fiscal ;
- médiateur, pour les situations de blocage ou de mauvaise application des règles.
Modalités pratiques et points d’attention
La réclamation se fait aujourd’hui essentiellement en ligne, via le service dédié de votre espace personnel « Finances publiques ». La procédure est gratuite et, selon l’administration, tient en quelques minutes lorsqu’il s’agit d’exposer clairement l’erreur et de joindre les justificatifs nécessaires. Les changements touchant à l’état civil, à la situation familiale ou à l’adresse doivent, eux, être signalés via la messagerie sécurisée de l’espace contribuable.
Enfin, il convient de distinguer deux situations : pour une erreur défavorable au contribuable, la réclamation est la démarche unique et obligatoire ; pour une erreur favorable (qui vous bénéficierait), la correction en ligne peut suffire tant qu’elle est possible (c’est‑à‑dire jusqu’au 30 novembre 2026 pour la déclaration 2026).
Ces règles structurent la manière de contester un impôt en 2026 : elles fixent des échéances strictes et des voies de recours précises. Conserver les justificatifs, agir dans les délais et privilégier la réclamation via l’espace en ligne sont des conditions essentielles pour voir votre situation régularisée rapidement.