Les virements mensuels qui pèsent lourd sur la retraite
Pour plus d'1,5 million de Français qui ont choisi de passer leur retraite au Portugal, au Maroc, en Thaïlande ou ailleurs hors de France, la question des frais bancaires n'est pas anecdotique : elle est structurelle. Beaucoup conservent un compte dans une banque traditionnelle française et transfèrent chaque mois leur pension vers un compte local. Ces opérations, répétées et prévisibles, deviennent pour certains établissements une véritable rente de frais.
Le mécanisme est simple et peu visible pour le client. Quand le versement traverse la zone SEPA en euros, la réglementation limite certains frais. Mais sitôt que l'argent doit être converti ou envoyé hors SEPA, la protection s'interrompt et les banques appliquent des commissions qui se cumulent : frais fixes liés aux virements internationaux (SWIFT), marge commerciale sur le taux de change et commissions sur les retraits ou les conversions locales. Sur des opérations mensuelles ces prélèvements réguliers s'additionnent sans apparaître nécessairement comme une ligne "frais de change" explicite sur le relevé.
Des exemples chiffrés et des pratiques opaques
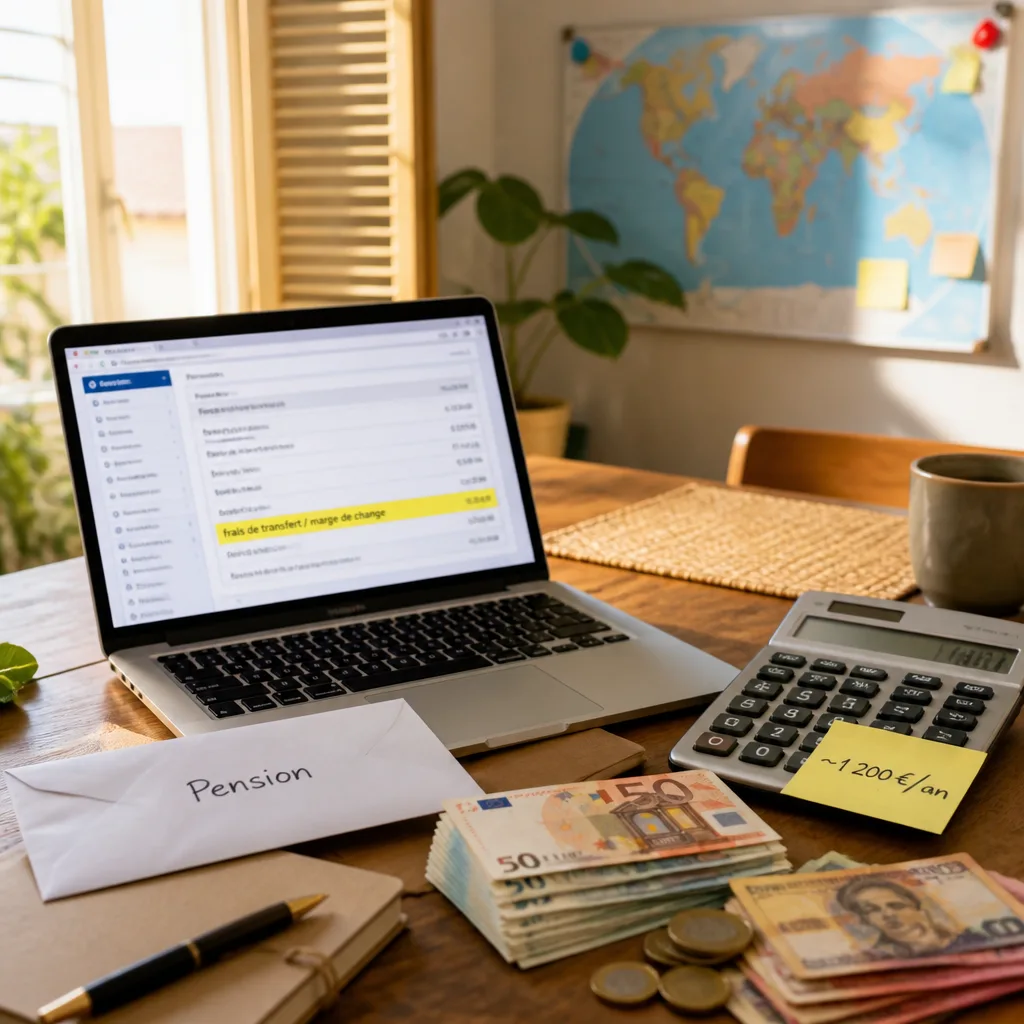
Les éléments rapportés par des retraités montrent des pratiques récurrentes. Des frais fixes SWIFT de l'ordre de 15 € à 30 € par virement sont évoqués, associés à des marges sur le change fréquemment comprises entre 2 % et 3 %. Pour une pension mensuelle de 2 000 €, la combinaison de ces éléments peut représenter jusqu'à 100 € par mois — soit environ 1 200 € par an.
- Population concernée : > 1,5 million de retraités hors de France (données Agirc-Arrco).
- Frais fixes SWIFT observés : 15 €–30 € par opération.
- Marge sur le taux de change : 2 %–3 %, parfois davantage selon l'établissement.
| Poste | Exemple chiffré |
|---|---|
| Pension mensuelle | 2 000 € |
| Frais SWIFT estimés | 15 €–30 € |
| Marge change (2%–3%) | 40 €–60 € (sur 2 000 €) |
| Perte totale possible | jusqu'à 100 €/mois — 1 200 €/an |
Pourquoi la transparence fait défaut
Le problème tient en partie à la présentation des offres : certaines banques indiquent «
Transfert international à 0€» sur l'espace client, alors que la réalité tarifaire inclut une marge sur le taux de change. Autrement dit, l'absence d'une ligne explicite nommée « frais de change » ne signifie pas qu'aucun coût n'est supporté par le titulaire du compte. Les banques peuvent légalement appliquer une majoration du taux de change, qui n'apparaît pas toujours comme un frais distinct sur le relevé.
Pour les retraités, l'impact est double : non seulement la pension est amputée régulièrement, mais la répétition des virements rend difficile la détection rapide du phénomène. Il faut souvent des années et des recoupements via des convertisseurs en ligne pour que certains s'aperçoivent de la différence.
Conséquences et solutions pratiques
À l'échelle individuelle, la facture est significative : une perte annuelle équivalente à un mois de pension peut affecter le budget, le pouvoir d'achat et les projets. À l'échelle nationale, la situation interroge l'efficacité de la protection des consommateurs hors SEPA et la nécessité d'une meilleure information tarifaire.
Plusieurs voies d'action peuvent être envisagées pour limiter l'impact :
- Comparer les offres : certaines banques en ligne ou néobanques proposent des conversions à taux interbancaire avec commissions bien plus faibles;
- Faire verser la pension directement sur un compte local lorsque cela est autorisé et économiquement pertinent;
- Exiger des relevés détaillant la marge sur le change pour pouvoir comparer.
La situation met en lumière un arbitrage entre confort et coût : conserver une banque installée en France apporte des services et une relation de confiance, mais peut coûter cher dès que la protection SEPA ne s'applique plus. La vigilance des retraités et une pédagogie plus claire de la part des établissements financiers sont indispensables pour éviter que la pension, censée assurer la tranquillité, ne serve de ressource récurrente aux marges bancaires.