Un sinistre, plusieurs acteurs : pourquoi la chronologie compte
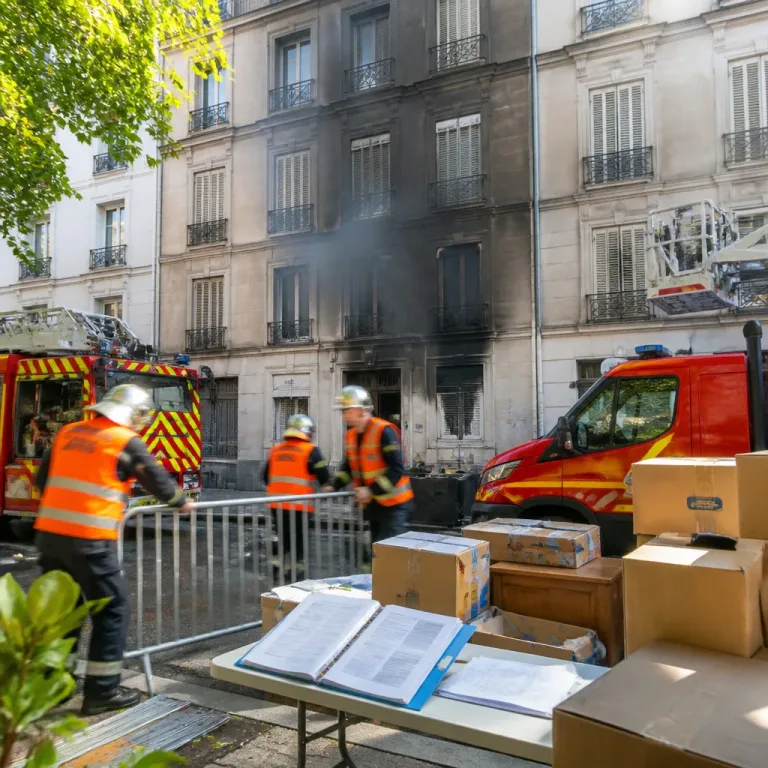
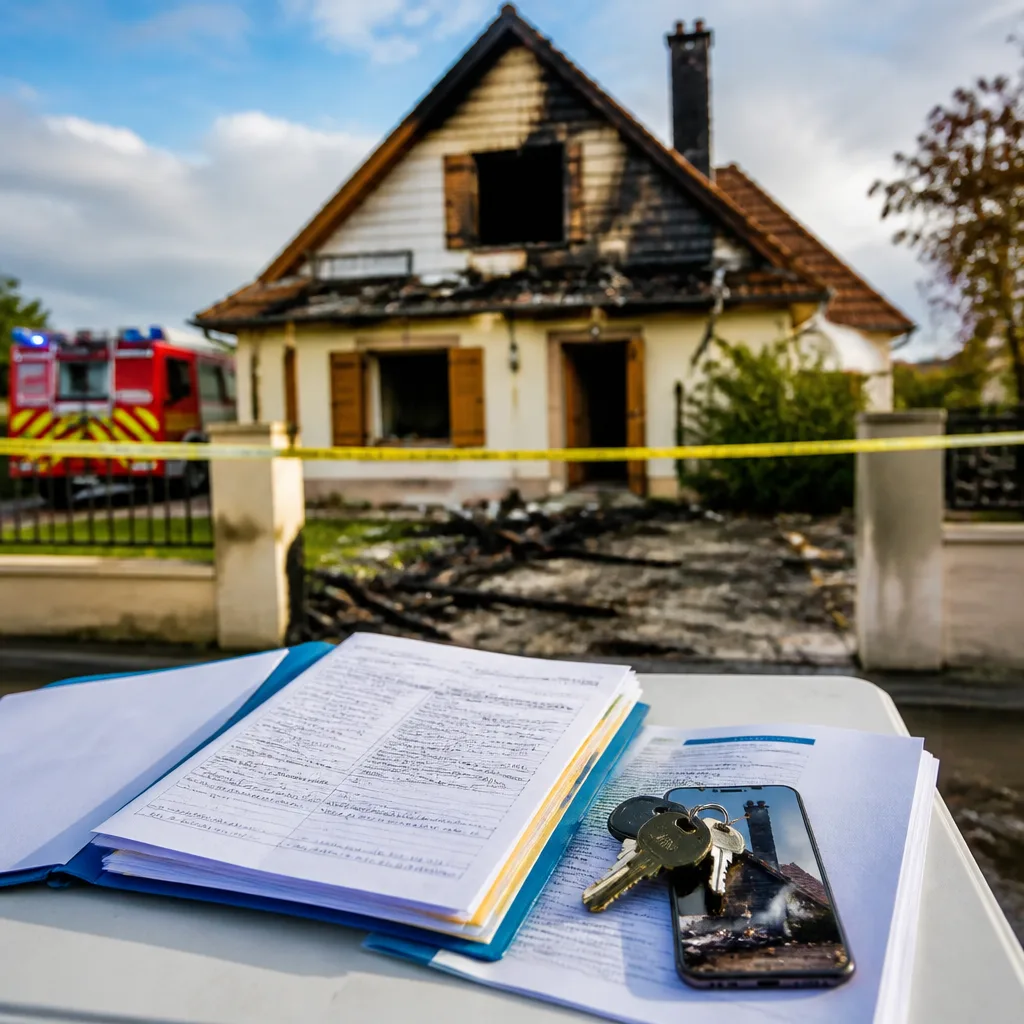
Les incendies récents — notamment la nuit du 19 septembre 2026 dans le Doubs, où un feu a ravagé un hangar agricole et le toit d'une habitation, obligeant au relogement d'une famille et la mobilisation d'environ 40 pompiers, et l'incendie de l'usine Paprec à Dieulouard en Meurthe‑et‑Moselle — rappellent qu'un habitat détruit déclenche une série d'obligations juridiques et financières. Pour l'assuré comme pour le prêteur ou le bailleur, l'ordre d'exécution des démarches est déterminant pour préserver des droits et limiter le coût du sinistre.
Le réflexe n°1 : déclarer le sinistre sans tarder
La première démarche à entreprendre après avoir sécurisé les personnes est d'informer l'assureur. Le Code des assurances fixe un délai minimal à respecter :
« De donner avis à l'assureur, dès qu'il en a eu connaissance et au plus tard dans le délai fixé par le contrat. Ce délai ne peut être inférieur à cinq jours ouvrés. »
Respecter ce délai est la condition préalable pour que les garanties puissent jouer et pour éviter toute contestation sur la mauvaise foi ou l'omission de déclaration.
Ce qu'il faut constater et conserver
- Faire établir un constat écrit de l'état des lieux et des pertes (photos, procès‑verbal de police ou de gendarmerie si applicable, liste des biens détruits) ;
- Recueillir les rapports des secours et, le cas échéant, la qualification technique du sinistre (origine, propagation) ;
- Conserver tous les justificatifs de dépenses liées au relogement provisoire ou à la protection des biens restant.
Prêt immobilier, bail et fiscalité : les conséquences pratiques
Même si le logement est détruit, le contrat de prêt immobilier ne disparaît pas automatiquement : l'obligation de remboursement demeure en l'absence d'une clause expresse ou d'une indemnisation couvrant le capital restant dû. Pour les locataires, la destruction totale du logement permet, selon les circonstances, la résiliation de plein droit du bail et le droit à relogement. Sur le plan fiscal, la situation peut aussi modifier les obligations liées à la taxe foncière et aux dispositifs liés au bien sinistré.
Activer toutes les garanties et les recours
Obtenir une indemnisation intégrale suppose d'actionner toutes les compétences disponibles : assurance multirisque habitation (dommages aux biens, responsabilité civile), garanties supplémentaires (relocation, perte d'usage), recours contre un tiers responsable si l'origine du sinistre le justifie. Omettre un interlocuteur (assureur, banque, bailleur, fisc ou auteur du sinistre) peut entraîner des pertes financières évitables.
| Question | Action à entreprendre |
|---|---|
| Déclaration du sinistre | Informer l'assureur dans le délai contractuel (au moins 5 jours ouvrés selon le Code des assurances) |
| Prêt immobilier | Contacter le prêteur, vérifier les garanties et l'impact d'une indemnisation sur le remboursement |
| Bail locatif | Vérifier la qualification du sinistre (total/partiel) pour la résiliation et le relogement |
Conséquences pratiques pour les sinistrés et points de vigilance
Les démarches sont souvent techniques et chronophages : il est conseillé de documenter chaque étape, d'envoyer les déclarations en recommandé lorsque nécessaire, et de solliciter un expert indépendant si le montant des dommages ou la responsabilité est contestée. Les sinistrés doivent aussi anticiper les dépenses de court terme (relogement, remplacement d'objets indispensables) et conserver tous les justificatifs pour obtenir le remboursement intégral prévu par leur contrat.
Au terme de l'évaluation, l'indemnisation peut couvrir la reconstruction à l'identique ou la remise en état selon les clauses contractuelles ; c'est pourquoi la lecture attentive du contrat d'assurance et l'information des autres parties prenantes (banque, bailleur, administrations) sont décisives pour ne pas laisser filer des droits.