Des taux concurrents, des usages distincts
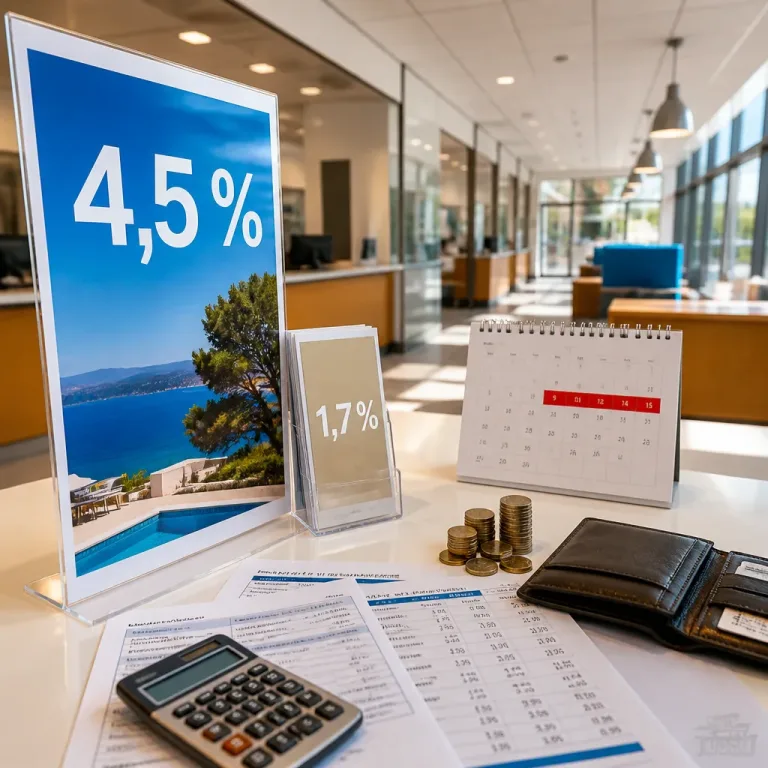
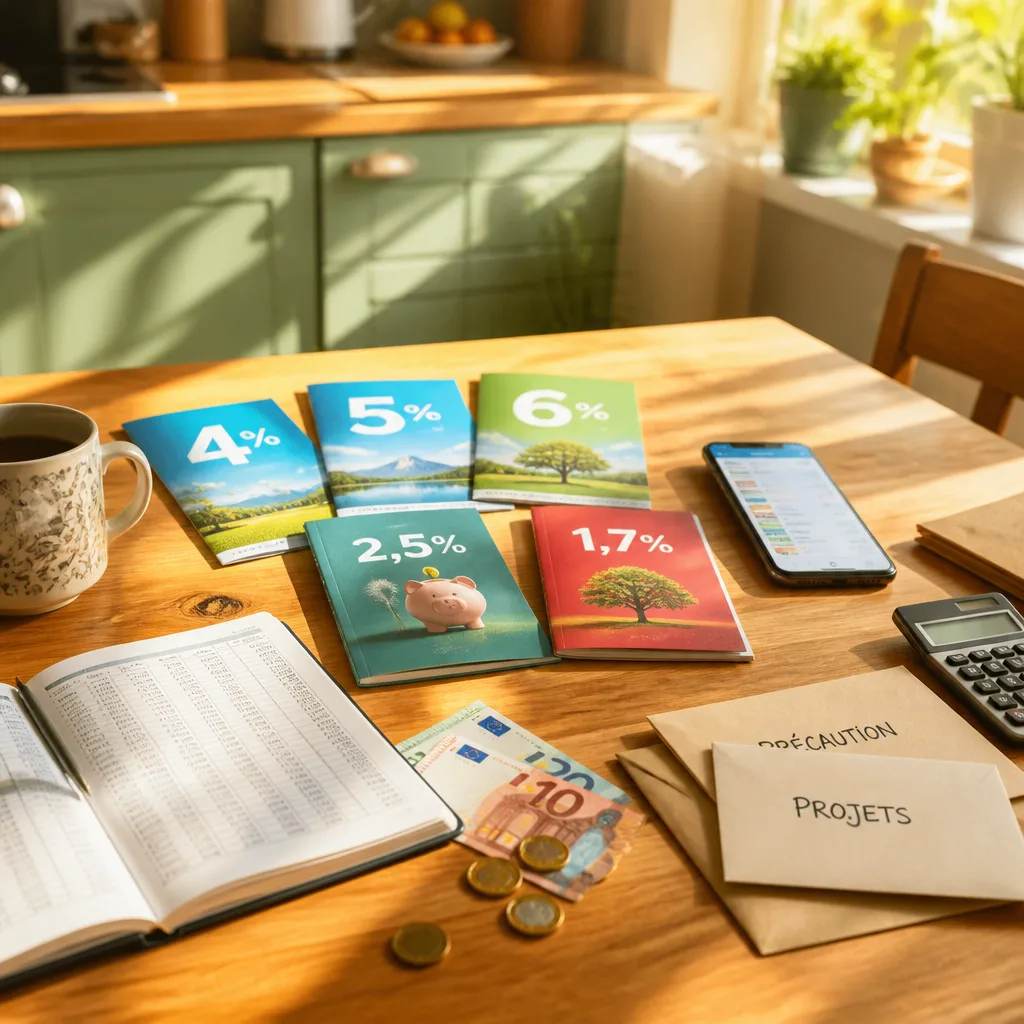
En 2026, la scène des livrets d'épargne se caractérise par une cohabitation marquée : d'un côté, des offres commerciales bancaires affichant des taux promotionnels (des livrets dits « super livrets » proposés ponctuellement à 4, 5 ou 6 % selon leurs annonceurs) ; de l'autre, les livrets réglementés, encadrés par l'État, dont les conditions sont stables et exonérées de fiscalité.
Les taux réglementés et leurs plafonds
Voici l'état des principaux livrets dits « réglementés » en 2026 :
| Produit | Taux | Plafond | Fiscalité |
|---|---|---|---|
| Livret A | 1,7 % (depuis le 1er août 2026) | 22 950 € | Exonéré d'impôt et de prélèvements sociaux |
| LDDS | 1,7 % (depuis le 1er août 2026) | 12 000 € | Exonéré d'impôt et de prélèvements sociaux |
| LEP | 2,5 % (depuis le 1er février 2026) | 10 000 € | Exonéré d'impôt et de prélèvements sociaux; réservé aux ménages modestes |
| Livret Jeune | Au moins équivalent au Livret A | Variable selon établissement | Exonéré d'impôt et de prélèvements sociaux |
Ce que cela change pour l'épargnant
La hiérarchie est claire pour ceux qui peuvent y prétendre : le LEP reste le produit réglementé offrant le meilleur rendement net (2,5 %) pour une épargne de précaution jusqu'à 10 000 €, sans impôt ni prélèvements sociaux. L'accès étant conditionné au revenu fiscal de référence, il s'agit d'une priorité à remplir chaque année si on y est éligible.
Pour les autres, le duo Livret A‑LDDS demeure la base de l'épargne de précaution. Leur rémunération à 1,7 % est neutre fiscalement mais, face à une inflation qui tourne autour de 2 %, le rendement réel est négatif ou proche de l'équilibre selon les mois.
Promotions bancaires : opportunité ou piège pour la trésorerie ?
Les banques commerciales cherchent à capter des dépôts en proposant des taux attractifs sur des comptes sur livret ou des promotions temporaires. Ces offres peuvent atteindre 4 à 6 % sur de courtes durées, mais elles restent généralement :
- soumises à une durée promotionnelle limitée,
- assorties de conditions (nouveaux clients, versements minimums),
- fiscalisées (imposition ou prélèvements sociaux), contrairement aux livrets réglementés.
Arbitrages pratiques
Les priorités diffèrent selon la situation :
- Si vous êtes éligible au LEP : remplir le plafond à 10 000 € est généralement la première étape pour une épargne de précaution, compte tenu du taux net et de l'exonération.
- Si vous n'y avez pas droit : privilégier le Livret A/LDDS pour la disponibilité et l'absence de fiscalité, tout en sachant que le rendement réel est compressé par l'inflation.
- Pour une trésorerie de très court terme et si vous acceptez la fiscalité : regarder les promotions bancaires, mais en vérifiant la durée, les conditions d'entrée et la fiscalisation.
« Les offres de livrets à 4, 5 ou 6 % se multiplient », remarque le panorama des produits en 2026.
Conclusion
En 2026, le choix d'un livret dépend d'un arbitrage entre rendement affiché, fiscalité et conditions d'accès. Le LEP reste le meilleur choix réglementé pour les ménages modestes éligibles. Pour les autres, le Livret A et le LDDS conservent leur rôle de fonds d'urgence, tandis que les promotions bancaires peuvent compléter une stratégie de trésorerie, sous réserve d'une lecture attentive des conditions et de l'impact fiscal.