Les grandes lignes de l'effort demandé aux retraités
Dans la préparation du budget 2027, l'exécutif a inscrit dans l'avant-projet de loi de financement de la Sécurité sociale des pistes précises visant à faire contribuer les retraités au redressement des comptes publics. L'objectif global annoncé est d'économiser 54 milliards d'euros ; parmi les mesures évoquées figurent notamment un abaissement du plafond de l'abattement fiscal et des modifications de la revalorisation des pensions de base.
Trois catégories, trois traitements
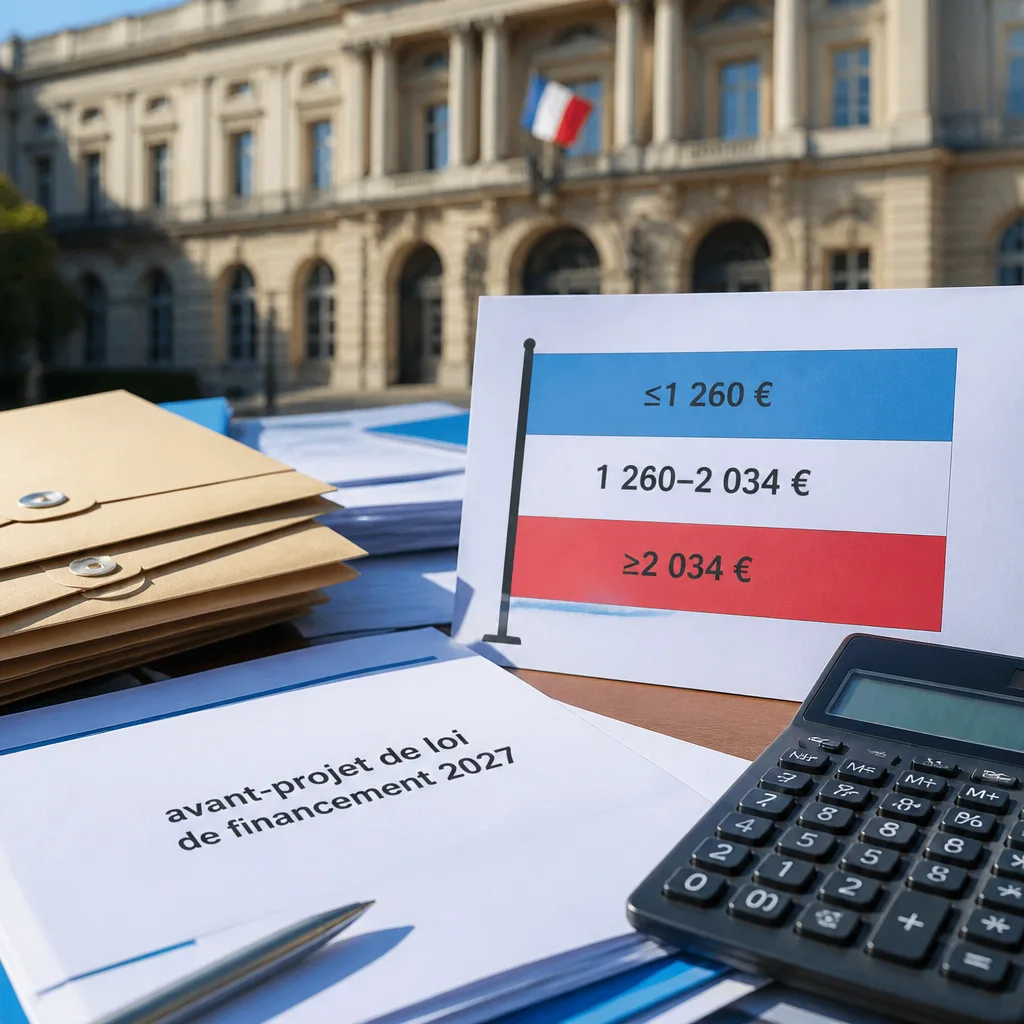
Le document et les informations recoupées par les rédactions permettent de dégager un triptyque :
- Pensions inférieures à 1 260 € : maintien d'une revalorisation au rythme de l'inflation pour la retraite de base ;
- Pensions entre 1 260 € et 2 034 € : application d'une sous-indexation (augmentation moindre que l'inflation) ;
- Pensions à partir de 2 034 € : gel de la retraite de base (absence de revalorisation) envisagé.
Les seuils mentionnés concernent la somme des pensions perçues (régime général et complémentaires) mais la mesure de blocage ne porterait que sur la retraite de base, d'après les éléments rendus publics.
Abattement fiscal et cadre politique
Parmi les autres pistes, l'avant-projet prévoit un abaissement du plafond de l'abattement fiscal dont bénéficient certains retraités, ramené à 3 000 €. Bercy a toutefois rappelé que ces propositions:
"Ce sont des mesures d'accroche pour le débat parlementaire et les consultations"
Les ministres chargés du dossier (Comptes publics, Travail, Relations avec le Parlement) conduisent des consultations avant arbitrages finaux. Le gouvernement assure par ailleurs que « les petites retraites seront protégées » et affirme vouloir limiter l'effort demandé aux retraités à un montant inférieur aux 6 milliards d’euros évoqués initialement.
Conséquences pour les retraités et pour les comptes sociaux
Concrètement, la combinaison d'une sous-indexation et d'un gel aboutirait à une perte de pouvoir d'achat relative pour les pensions intermédiaires et supérieures : même si l'inflation reste élevée, la revalorisation appliquée serait inférieure, voire nulle. Pour les finances publiques, ces mesures visent à réduire les dépenses de la branche vieillesse et limiter le déficit de la Sécurité sociale dans le cadre du plan d'économies de 54 milliards.
Tableau récapitulatif
| Niveau de pension (mensuel) | Mesure envisagée |
|---|---|
| < 1 260 € | Revalorisation au rythme de l'inflation |
| 1 260 € – 2 034 € | Sous-indexation (augmentation inférieure à l'inflation) |
| ≥ 2 034 € | Gel de la retraite de base |
Le texte final dépendra des arbitrages gouvernementaux et du parcours parlementaire : ces « mesures d'accroche » doivent encore faire l'objet de consultations et d'amendements. Pour les assurés, l'enjeu sera de mesurer l'impact cumulé de la baisse éventuelle de l'abattement fiscal et des nouvelles règles de revalorisation sur le montant disponible chaque mois.