Un abattement raboté et des pensions partiellement gelées : le scénario du gouvernement
Le gouvernement a précisé samedi ses pistes en matière d’économies ciblant les retraités : réduire à 3 000 € le plafond de l’abattement fiscal dont bénéficient les pensions et coupler cette mesure à un gel ou à une sous-indexation des pensions de base selon des seuils qui seraient fixés « par décret ». Selon une source gouvernementale, l’abaissement du plafond permettrait de dégager 1,4 milliard d’euros de recettes supplémentaires pour le budget 2027.
À ce jour, les retraités peuvent déduire 10 % de leurs revenus annuels du montant imposable, dans la limite de 4 439 €. Une limitation à 3 000 € réduirait donc l’avantage fiscal pour une large part des ménages retraités imposables.
« le sujet de l’effort à demander aux retraités est tellement dur électoralement »
Le Premier ministre a indiqué dans la presse que l’effort demandé aux retraités serait « inférieur aux 6 milliards » évoqués antérieurement par le ministre des Comptes publics, et a assuré que « les petites retraites seront protégées ». Concrètement, le gouvernement travaille sur une combinaison de mesures visant à répartir les économies attendues entre recettes fiscales et économies sur les dépenses de retraite.
Qui serait touché et comment ?
D’après les éléments rendus publics et les fuites autour de l’avant-projet de loi de financement de la Sécurité sociale, les contours envisagés sont les suivants :
- abattement fiscal plafonné à 3 000 € au lieu de 4 439 € aujourd’hui ;
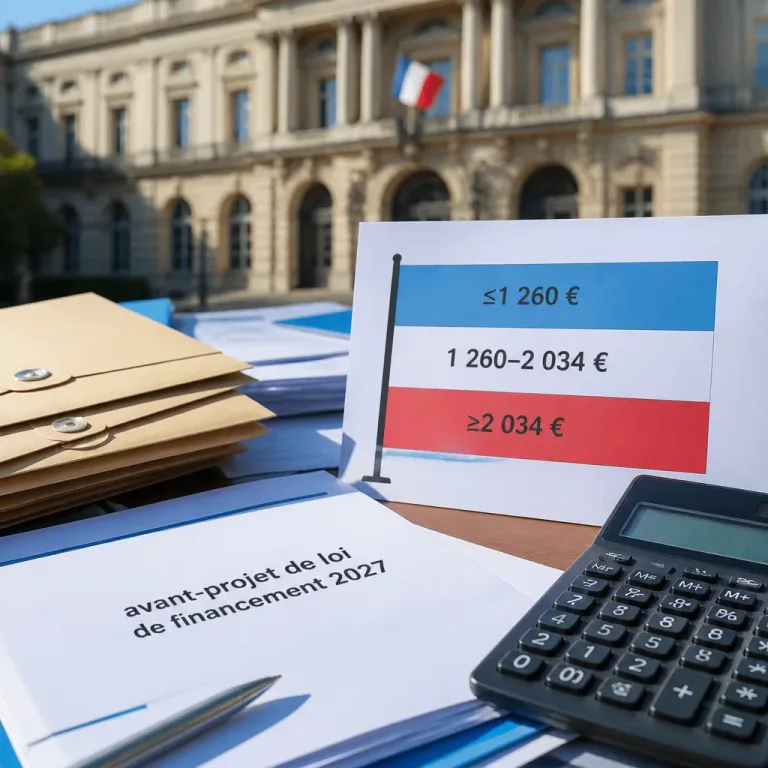
- sous-indexation pour les pensions de base comprises entre 1 260 € et 2 034 € : la revalorisation existerait mais à un rythme inférieur à l’inflation ;
- gel des pensions de base pour les retraités percevant plus de 2 034 € (seuils susceptibles d’être ajustés par décret) ;
- les pensions inférieures à 1 260 € continueraient à suivre l’inflation, selon les sources citées.
Ces seuils s’appuieraient sur l’idée d’un traitement différencié selon les niveaux de pension : les plus faibles seraient protégés, les pensions intermédiaires verraient une hausse plus faible que l’inflation, et les plus élevées pourraient être gelées.
Effets financiers et enjeux politiques
Le plafonnement de l’abattement à 3 000 € est chiffré à +1,4 milliard d’euros de recettes. Il s’inscrit dans l’objectif plus large du gouvernement de fournir un total d’efforts de 54 milliards dans le projet de budget 2027, tout en minimisant l’impact politique. Les autorités parlent d’un effort global « inférieur à 6 milliards » pour les retraités, combinant recettes et économies sur prestations.
| Paramètre | Situation actuelle | Mesure envisagée |
|---|---|---|
| Plafond abattement fiscal | 4 439 € | 3 000 € |
| Recettes attendues | — | +1,4 Md€ |
| Revalorisation pensions 2 034 € | Indexée sur inflation | Gel possible de la pension de base |
Conséquences concrètes pour les retraités
Pour un retraité imposable, la réduction du plafond de l’abattement signifie une base imposable plus élevée et donc potentiellement un impôt sur le revenu plus élevé. La combinaison avec une moindre revalorisation ou un gel de la pension réduit, à terme, le pouvoir d’achat réel, en particulier pour les pensions intermédiaires qui subiraient la double peine : moindre hausse et assiette fiscale élargie.
Sur le plan politique, la mesure est sensible : les responsables gouvernementaux reconnaissent la difficulté électorale d’un effort demandé aux retraités et insistent sur la protection des petites pensions. Reste que les détails définitifs — seuils exacts, modalités d’application et calendrier — dépendront des arbitrages ministériels et des discussions parlementaires à venir.
Au-delà du chiffrage immédiat, la clé sera la rédaction des textes et les décrets d’application, qui préciseront la part exacte de l’effort supportée par chaque catégorie de retraités.