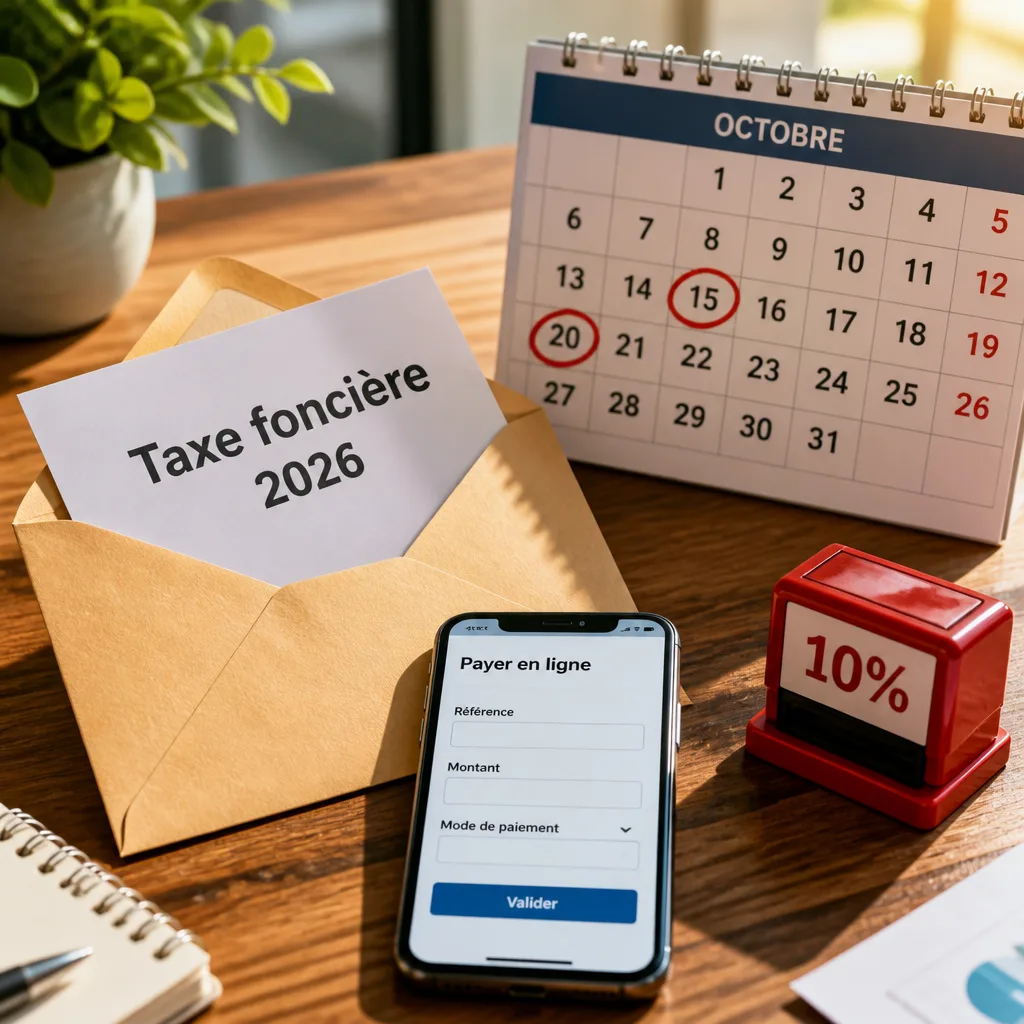
Les avis de taxe foncière 2026 sont désormais diffusés et la Direction générale des Finances publiques (DGFiP) rappelle les échéances à respecter : en cas de retard, l'administration applique une majoration automatique de 10 % dès le lendemain de la date d'exigibilité.
Deux dates selon le mode de paiement
Le calendrier officiel distingue deux dates limites selon la façon dont le contribuable règle sa dette :
- 15 octobre 2026 : date butoir pour les règlements « physiques » (chèque, virement bancaire, titre interbancaire de paiement ou espèces chez un buraliste partenaire). L'administration précise que ce mode est réservé aux avis d'un montant inférieur ou égal à 300 euros.
- 20 octobre 2026 à minuit : date limite pour le paiement en ligne via l'espace particulier du site impots.gouv.fr ou l'application mobile (possibilité de scanner l'avis).
| Mode de paiement | Date limite | Remarque |
|---|---|---|
| Physique (chèque, espèces, TIP, buraliste) | 15/10/2026 | Réservé aux avis ≤ 300 € |
| En ligne (site ou application) | 20/10/2026 à minuit | Prélèvement effectif à partir du 26/10/2026 |
Sanctions financières : l'article du Code général des impôts
Tout retard de paiement déclenche une réaction juridique et financière. L'article 1730 du Code général des impôts (CGI) prévoit une sanction précise :
« Donne lieu à l'application d'une majoration de 10 % tout retard dans le paiement des sommes dues au titre de l'impôt sur le revenu, des contributions sociales recouvrées comme en matière d'impôt sur le revenu, de la taxe d'habitation sur les résidences secondaires, des taxes foncières sur les propriétés bâties et non bâties... »
Cette majoration de 10 % s'applique dès le jour suivant la date d'exigibilité. Si le retard se prolonge, l'administration peut en outre appliquer des intérêts de retard et d'autres mesures de recouvrement, selon les règles générales de la DGFiP.
Conséquences pratiques pour les contribuables
Concrètement, il est conseillé de vérifier immédiatement la réception de son avis et le mode de paiement retenu. Le paiement en ligne offre un délai supplémentaire et la garantie d'un prélèvement programmé : la somme due est prélevée à partir du 26 octobre 2026. Pour les contribuables ayant un avis inférieur ou égal à 300 €, les moyens traditionnels restent possibles mais exigent un envoi ou un dépôt avant le 15 octobre 2026.
En cas d'impossibilité ponctuelle de régler, il est prudent de contacter la DGFiP pour explorer d'éventuelles solutions (échelonnement, délai de paiement), afin d'éviter l'application automatique de la majoration et des intérêts.
La précision des dates et des seuils est essentielle : elles déterminent non seulement la mise en oeuvre du prélèvement, mais aussi l'entrée en jeu des sanctions prévues par le CGI. Les contribuables sont invités à agir sans délai.