Un produit mis en avant avec des chiffres clés
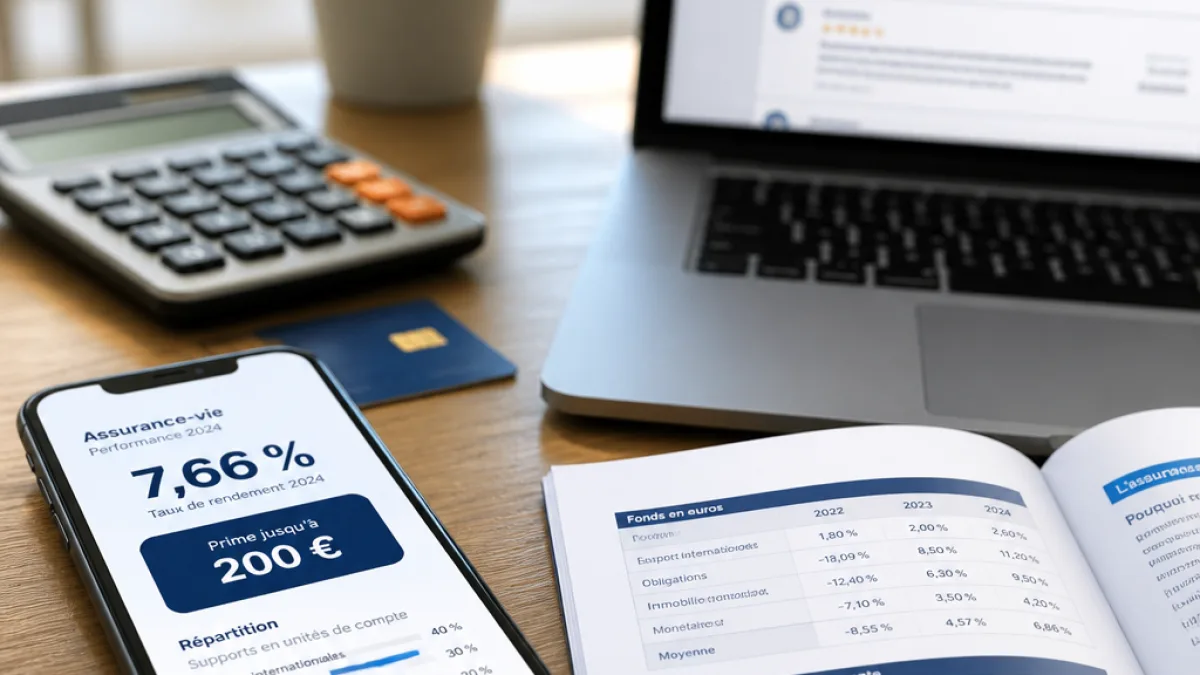
La banque en ligne BforBank promeut son contrat d'assurance‑vie BforLife en appuyant son discours sur quelques éléments chiffrés : selon la communication reprise par plusieurs médias, le contrat aurait délivré un rendement brut de 7,66 % en 2025, et l'ouverture peut s'accompagner d'une prime commerciale allant jusqu'à 200 euros. Le message insiste aussi sur le caractère 100 % dématérialisé du service, disponible via une gestion pilotée profilée et sans frais de souscription affichés.
Ce que disent les clients et la communication commerciale
Les retours clients mis en avant par la banque soulignent la facilité d'accès au service client et des frais faibles sur certaines opérations. La communication reprend également des notes de satisfaction affichées sur des sites d'avis. Quelques témoignages figurent dans la présentation commerciale :
“Pour moi une banque que je ne regrette pas, au top, simple, facile, joignable facilement et réponse rapide, je recommande.”
Points de vigilance pour l'épargnant
Plusieurs éléments méritent d'être vérifiés avant d'arbitrer :
- Rendement annoncé : le chiffre de 7,66 % brut en 2025 correspond à une performance passée sur une configuration donnée (gestion pilotée). Les performances passées ne préjugent pas des performances futures et peuvent dépendre du niveau de risque choisi.
- Structure des frais : l'absence de frais de souscription n'exclut pas d'autres frais (frais de gestion, d'arbitrage, de support en unités de compte). Il faut consulter la brochure tarifaire et le document d'information clé pour l'épargnant.
- Fiscalité et horizon : l'assurance‑vie a des avantages fiscaux au-delà de huit ans, mais la fiscalité dépend de la durée, des rachats et du régime fiscal choisi à l'entrée. L'horizon d'investissement et la tolérance au risque déterminent l'adéquation du contrat.
- Gestion pilotée : elle délègue des choix d'allocation à un mandat. Vérifier la politique d'investissement, le profil de risque et les supports proposés (fonds en euros, unités de compte).
Comparer avant de décider
La communication commerciale place le contrat BforLife parmi les solutions « performantes » par rapport à d'autres formes d'épargne à long terme. Pour un épargnant, l'arbitrage implique de comparer plusieurs critères : rendement net (après frais et fiscalité), frais réels, composition des supports, garanties du fonds en euros le cas échéant, et services associés (accompagnement, disponibilité du conseiller, options de sortie).
Informations à demander au commercial ou à son conseiller
Avant toute souscription, il est recommandé de demander :
- la notice et le document d'information clé du contrat ;
- la liste complète des frais applicables (frais sur versements, gestion, arbitrages, unités de compte) ;
- les performances nettes publiées sur plusieurs années, détaillées par support et ajustées des frais ;
- la description précise du fonctionnement de la gestion pilotée et des profils de risque.
Conclusion
L'offre BforLife combine une communication axée sur un rendement attractif et une logique commerciale (prime d'entrée et promotion d'avis clients). Pour un placement durable comme l'assurance‑vie, le chiffre de performance communiqué est un élément d'information utile, mais il ne suffit pas : comparer les données nettes, comprendre la structure des frais et valider l'adéquation du profil de risque restent indispensables avant d'investir.
| Élément communiqué | Chiffre cité |
|---|---|
| Rendement brut (2025) | 7,66 % |
| Prime de bienvenue | Jusqu'à 200 € |
| Supports | Gestion pilotée profilée (fonds en euros, unités de compte) |