
Réparer d'urgence ou attendre l'expert : l'enjeu pour l'indemnisation
Les épisodes météorologiques récents et les interruptions de courant ont remis en lumière une question récurrente pour les assurés : faut-il faire réparer immédiatement un appareil endommagé ou préserver la preuve pour l'expertise ? La réponse dépend avant tout de la garantie souscrite, de la qualité des preuves produites et des clauses contractuelles applicables.
Priorité à la sécurité, puis à la preuve
La première obligation est de mettre les personnes en sécurité et d'éviter tout danger électrique. Au-delà, il est recommandé de différencier clairement trois opérations réalisées par un intervenant : mise en sécurité, constatations techniques et travaux de remise en état. Ces éléments doivent idéalement figurer sur des documents distincts pour faciliter l'examen du dossier par l'assureur.
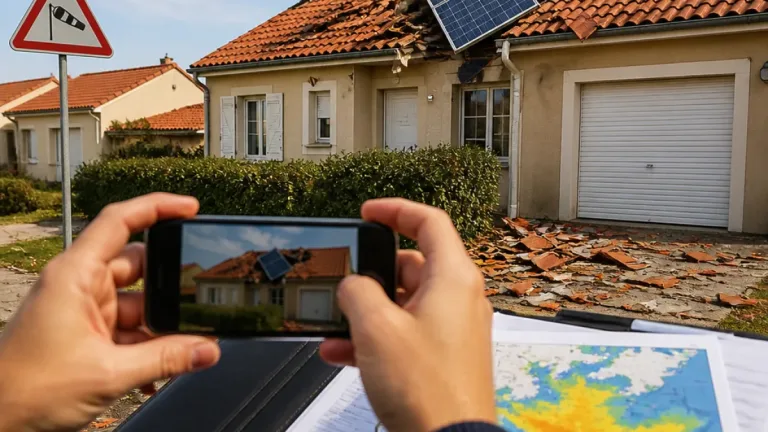
- Conserver photos, vidéos et factures datées.
- Demander au dépanneur un rapport séparant constatation et réparation.
- Déclarer le sinistre rapidement à l'assureur sans transformer une hypothèse en certitude.
Ce que prouve (ou ne prouve pas) une facture de dépannage
Une facture de réparation n'établit pas à elle seule l'origine électrique du dommage. Elle renseigne le coût d'une intervention mais pas forcément la cause ou la responsabilité. L'article L113-5 du Code des assurances rappelle que la prestation de l'assureur est liée strictement au contenu du contrat : la prise en charge dépendra donc de la garantie (dégâts électriques, surtension, etc.) et des exclusions éventuelles.
| Document | Rôle |
|---|---|
| Photos/vidéos | Attestent de l'état initial |
| Rapport du dépanneur | Différencie mise en sécurité / constat / réparation |
| Facture | Justifie le coût, pas l'origine |
| Déclaration à l'assureur | Déclenche l'expertise |
Réparations déjà effectuées : comment obtenir une indemnisation ?
Si la réparation a été réalisée avant l'expertise, l'assuré reste en droit de solliciter une indemnisation. L'assureur devra alors reconstituer le contexte à partir des pièces fournies et, sauf clause contraire, évaluer l'indemnité contractuelle. La distinction entre coût des travaux et indemnité d'assurance est essentielle : l'assureur peut contester l'origine électrique ou la proportion des dégâts liés à l'événement invoqué.
Pragmatisme et précautions pour l'assuré
Sur le terrain, il convient d'adopter une démarche pragmatique : prioriser la sécurité, documenter scrupuleusement l'état initial, obtenir des constats séparés lors de l'intervention et déclarer le sinistre en détail. Ces étapes facilitent l'instruction du dossier et limitent le risque de contestation par l'assureur. En cas de refus ou de désaccord, le recours aux voies amiables ou juridictionnelles demeure possible, mais nécessite des preuves solides.
En synthèse : réparer pour des raisons de sécurité est légitime, mais l'assuré doit conserver toutes les preuves distinctes (constat technique versus remise en état) pour préserver ses chances d'être indemnisé dans le cadre de son contrat d'assurance habitation.