Des centaines de milliers de jardins frappés par Austen : l'urgence des questions d'assurance
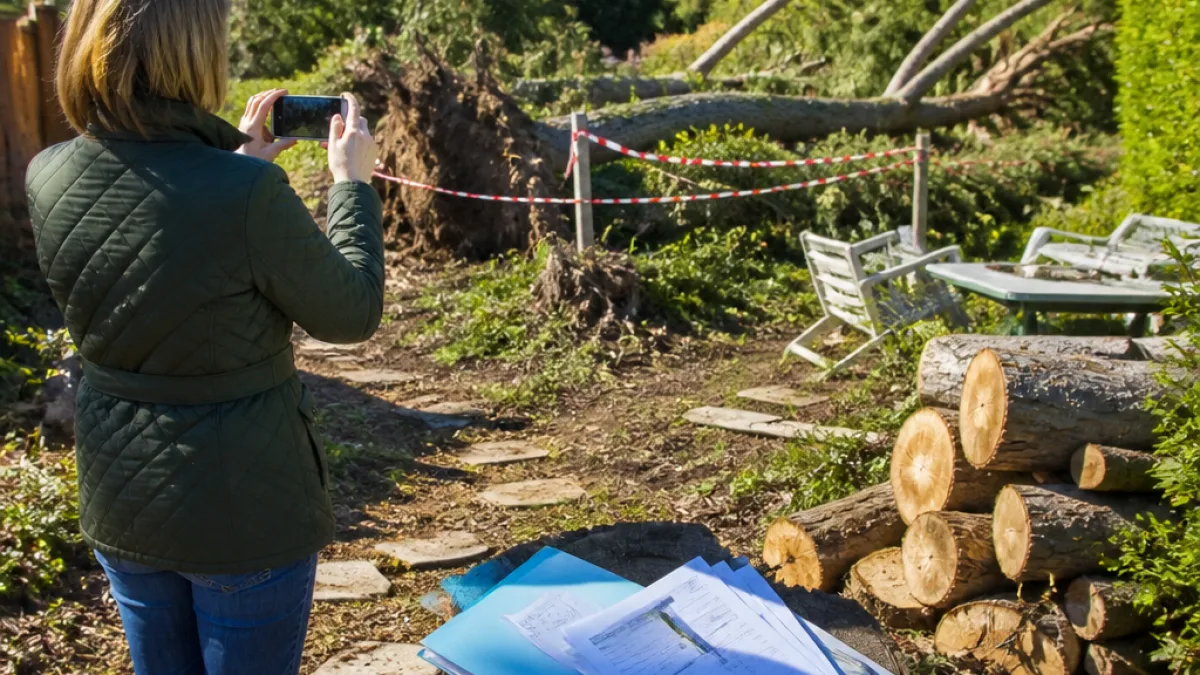
La tempête Austen, annoncée le vendredi 23 octobre 2026 avec des rafales pouvant atteindre 140 km/h sur l'ouest, laisse au matin des jardins dévastés : pins couchés, haies arrachées, souches à moitié sorties de terre. Pour de nombreux sinistrés la préoccupation n'est pas la toiture mais le jardin : l'assurance habitation paie-t-elle le dessouchage, l'évacuation des arbres et la remise en état ?
La garantie « vent » : une protection obligatoire, mais pas absolue
Le point de départ est juridique. L'article L122-7 du code des assurances encadre la garantie obligatoire contre les effets du vent. Dans la loi figure notamment la formulation suivante :
« Les contrats d’assurance garantissant les dommages d’incendie ou tous autres dommages à des biens situés en France, ainsi que les dommages aux corps de véhicules terrestres à moteur, ouvrent droit à la garantie de l’assuré contre les effets du vent dû aux tempêtes, ouragans et cyclones, sur les biens faisant l’objet de tels contrats ».
Concrètement, cela signifie que la plupart des contrats multirisques habitation incluent la garantie tempête. Mais l'étendue précise des garanties (dessouchage, enlèvement, remise en état paysager) dépend des clauses, des plafonds et des exclusions du contrat.
Ce que l'assureur prendra généralement en charge
- Les dommages aux biens assurés : arbres situés dans le jardin du preneur d'assurance sont, en principe, garantis si le contrat couvre les dommages causés par le vent.
- Les frais d'enlèvement : certains contrats remboursent l'enlèvement des végétaux tombés sur les installations assurées (accès, dépendances), parfois avec un plafond distinct.
- Les destructions occasionnant un risque : frais de mise en sécurité (abattage d'urgence, grutage) sont fréquemment pris en charge lorsque l'assureur les juge nécessaires pour éviter un danger.
Ce que le contrat peut exclure ou limiter
Les exclusions courantes à connaître :
- plafonds spécifiques pour le dessouchage ou l'enlèvement des végétaux ;
- exclusions pour arbres non entretenus (danger connu) ;
- prise en charge limitée aux dommages matériels et non à la valeur paysagère ou biologique d'un sujet;
- franchises appliquées au sinistre selon la nature du risque.
Recours contre le voisin et démarches pratiques
Si un arbre du voisin a endommagé une construction, la responsabilité civile du propriétaire de l'arbre peut être engagée lorsque la négligence est démontrée. En pratique, la démarche recommandée par les assureurs et les juristes se déroule en plusieurs étapes :
| Étape | Action |
|---|---|
| 1 | Mettre en sécurité et documenter (photos, témoins) |
| 2 | Déclarer le sinistre à l'assureur dans les délais légaux |
| 3 | Conserver devis et factures pour l'enlèvement et le dessouchage |
| 4 | Si nécessaire, engager un recours contre le voisin ou contester l'expertise |
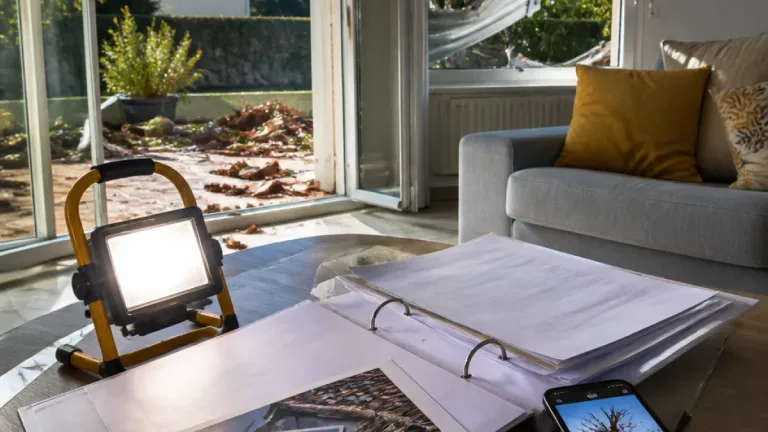
Quelques conseils pratiques : ne jetez rien avant expertise, réglez les urgences (sécurisation) puis constituez un dossier complet (photos datées, échanges, devis). Si l'arbre est manifestement mal entretenu chez le voisin, conservez tous les éléments montrant la connaissance du danger.
Conséquences pour les assurés et les établissements
Pour les clients, la tempête rappelle l'importance de lire les garanties et plafonds de leur contrat : deux assurés touchés par des dégâts visuellement similaires peuvent obtenir des indemnisations très différentes selon les clauses et les franchises. Pour les assureurs, ces épisodes renforcent la pression sur les délais d'expertise et de versement, ainsi que sur la gestion des recours entre voisins.
En cas de doute, la référence reste le texte du Code des assurances et les conditions générales du contrat : la garantie tempête est obligatoire, mais son application opérationnelle dépend du contrat. Les sinistrés doivent agir vite : sécuriser, prouver, déclarer.