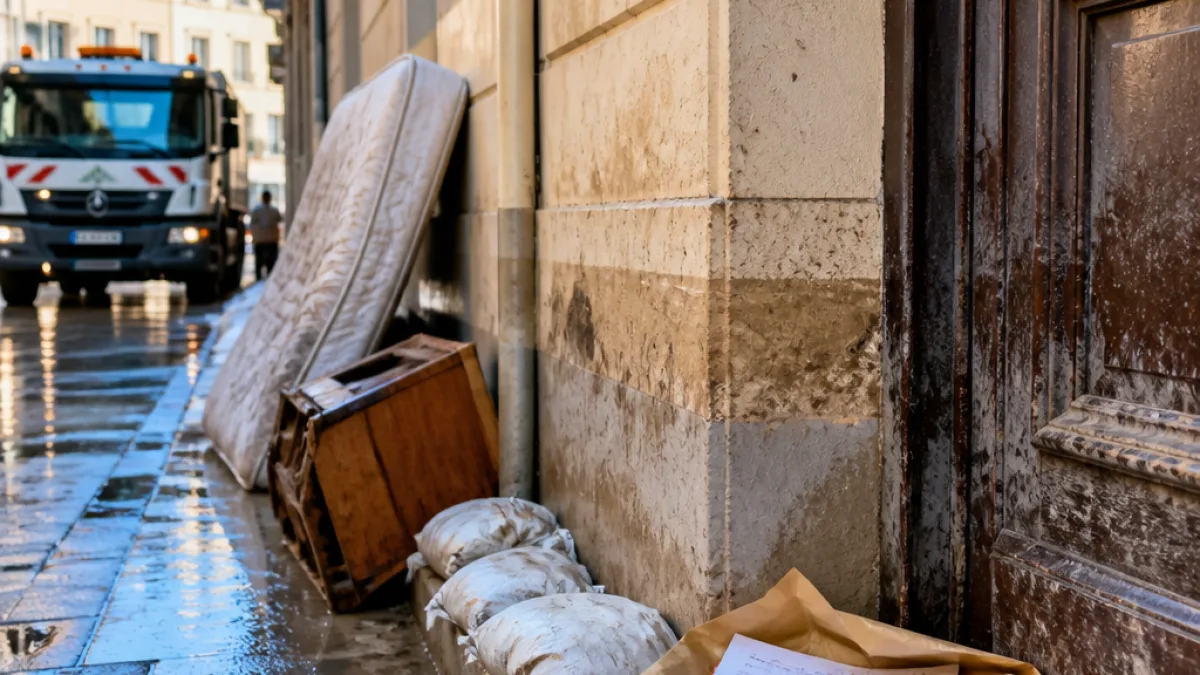
Un épisode méditerranéen qui fait basculer logements et responsabilités
La tempête Adam, durant la nuit du 20 au 21 octobre 2026, a submergé des rues de Marseille et d'autres communes des Bouches-du-Rhône, parfois sous près d'un mètre d'eau selon les récits de la presse. L'événement a entraîné des victimes et des destructions matérielles significatives. Face à l'urgence, les questions juridiques et assurantielles sont aussi pressantes que les besoins de relogement.
Ce que la loi impose au bailleur et les recours du locataire
Le droit des baux d'habitation impose au propriétaire une obligation de résultat quant à la décence et à l'entretien du logement. Quand un logement est inondé, trois leviers existent pour le locataire :
- exiger les réparations nécessaires au maintien du logement en état habitable ;
- obtenir une réduction du loyer tant que le logement est partiellement impropre à l'usage ;
- résilier le bail si le bien est en partie ou totalement détruit et devient insalubre ou inhabitable.
Le contrat de location ne disparaît pas automatiquement avec le sinistre, mais son objet — le logement lui‑même — peut être considéré comme modifié ou perdu, ce qui déclenche des conséquences contractuelles pour les deux parties.
Démarches assurantielles et rôle de l'arrêté de catastrophe naturelle
L'indemnisation des dégâts liés à l'inondation relève du contrat d'assurance habitation et, le cas échéant, de la procédure d'arrêté interministériel de catastrophe naturelle. Les assureurs opèrent selon des règles procédurales strictes ; il appartient aux sinistrés de déclarer le sinistre dans les délais imposés par leur contrat et de fournir les justificatifs demandés.
« Météo‑France a placé les départements exposés en vigilance jaune pour orages et pluie‑inondation. »
La reconnaissance par arrêté de catastrophe naturelle déclenche une mécanique spécifique d'indemnisation complémentaire, mais ne se substitue pas aux obligations d'information et de déclaration auprès de l'assureur.
Relogement et solutions immédiates
Si le logement devient inhabitable, la première préoccupation est le logement provisoire. Les réponses sont factuelles : les sinistrés doivent prioritairement contacter leur bailleur, leurs proches et les services municipaux pour obtenir une solution de relogement d'urgence. Parallèlement, la déclaration aux services sociaux et, le cas échéant, aux secours civils permet d'accéder à des aides temporaires.
Ce que doivent retenir les victimes et les propriétaires
| Aspect | Responsabilité / action |
|---|---|
| Bail | Le bailleur doit délivrer un logement décent ; le locataire peut demander réparations, baisse de loyer ou résiliation. |
| Assurance | Le sinistre doit être déclaré à l'assureur selon les délais et conditions du contrat ; la procédure d'arrêté de catastrophe naturelle joue un rôle déterminant. |
| Relogement | Contact immédiat du bailleur et des services municipaux / sociaux pour solutions provisoires. |
Ces règles sont issues des textes de droit applicables et des décisions qui encadrent les baux et les contrats d'assurance. Les sinistrés doivent agir rapidement, conserver des preuves (photos, courriers, échanges) et consulter les liens officiels des textes pour guider leurs démarches.
Au-delà de l'urgence individuelle, cet événement interroge aussi les acteurs de l'assurance sur la gestion des risques climatiques et sur l'adaptation des procédures pour les grandes zones urbaines exposées. Les prochaines étapes visibles seront les arrêtés administratifs locaux, l'ouverture éventuelle de dispositifs d'aide et le calendrier des expertises d'assurance.