Un élargissement rapide du champ du crédit à la consommation
À partir du 20 novembre 2026, plusieurs types de financements jusque-là hors du champ protecteur du Code de la consommation seront soumis à ses règles. La mesure résulte de la transposition d'une directive européenne d'octobre 2023, opérée par ordonnance et précisée par des décrets. Elle impose aux acteurs du crédit — banques, sociétés de financement, distributeurs — des obligations supplémentaires en matière de transparence, de contrôle de solvabilité et de prise en charge des emprunteurs en difficulté.
Ce rééquilibrage réglementaire vise à garantir une meilleure information avant souscription et à limiter les tensions financières liées à des produits qui échappaient jusque-là à un encadrement strict. L'objectif affiché est de protéger les ménages contre des pratiques commerciales susceptibles d'occulter le coût réel du financement.
Quels produits sont désormais concernés ?
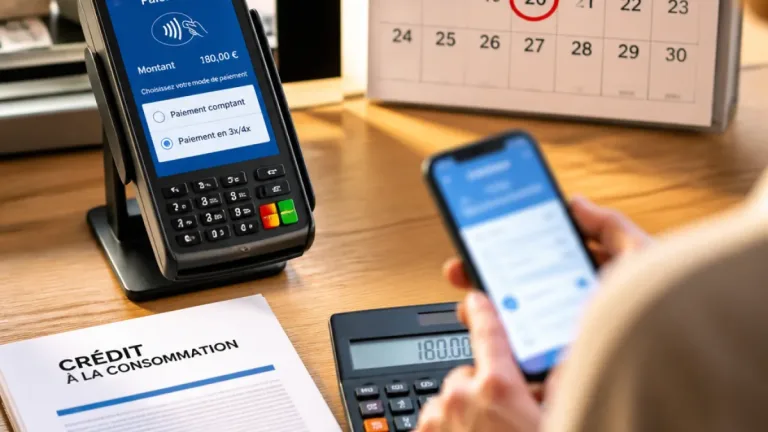
- Mini-crédits (montants très faibles, inférieurs à 200 €) ;
- Crédits dits « gratuits » ou présentant des frais négligeables ;
- Prêts très courts (durée inférieure à 3 mois) avec frais limités ;
- Crédits compris entre 75 000 € et 100 000 €, auparavant partiellement exclus ;
- Locations avec option d'achat (LOA), qui sont désormais intégrées au périmètre protecteur.
En revanche, le dispositif confirme explicitement que certaines formes de paiement différé continuent d'échapper au statut de crédit : c'est le cas des cartes à débit différé, dont le simple report du prélèvement en fin de mois n'est pas requalifié en prêt.
Conséquences pratiques pour les prêteurs et les emprunteurs
Pour les établissements, l'impact est concret et multiple : adaptation des supports publicitaires, refonte des documents précontractuels, mise en place ou renforcement des mécanismes d'évaluation de la solvabilité et formalisation des dispositifs d'accompagnement des emprunteurs en difficulté. Ces changements peuvent entraîner des coûts opérationnels et nécessiter des mises à jour des systèmes d'information.
Pour les consommateurs, l'élargissement du périmètre signifie un accès renforcé à des informations claires sur le coût total du crédit et à des garanties accrues en cas de surendettement ou de difficultés de remboursement. Les petites entreprises et les ménages qui recourent aux micro-crédits ou aux LOA devraient voir leur protection juridique renforcée.
Les textes qui organisent la réforme
La réforme s'appuie sur une architecture normative comprenant une ordonnance et plusieurs décrets précisant la transparence, l'exigence de solvabilité et les modalités d'accompagnement.
| Type | Référence | Date |
|---|---|---|
| Ordonnance | n° 2025-880 | 3 septembre 2025 |
| Décret (transparence) | n° 2026-105 | 19 février 2026 |
| Décret (solvabilité et accompagnement) | n° 2026-719 | 1er août 2026 |
Au-delà des textes, l'enjeu principal demeure la manière dont les acteurs du crédit mettront en œuvre ces nouvelles obligations : les modalités pratiques de vérification des revenus, la calibrage des fiches d'information et la gestion des situations de fragilité détermineront l'efficacité de la protection renforcée.
Les établissements disposent de quelques semaines pour adapter leurs procédures avant l'entrée en vigueur. Le secteur devra démontrer sa capacité à traduire des exigences réglementaires accrues en pratiques opérationnelles effectives, sous le regard attentif des autorités de contrôle.