Les fautes qui coûtent cher après une tempête
La couverture contre les effets du vent est large dans les contrats d’assurance habitation. Mais l’expérience des épisodes passés montre que, concrètement, ce sont des manquements aux obligations procédurales dans les jours qui suivent le sinistre qui entraînent le plus souvent la perte totale ou partielle d’indemnisation. La tempête Austen, annoncée par plusieurs prévisionnistes, place de nombreux ménages devant ces risques pratiques.
Délais, expertises et réparations : les règles à connaître
La première règle utile est simple : informer son assureur dès que l’on a connaissance du sinistre et respecter le délai fixé par le contrat. Ce principe découle du régime légal applicable aux contrats d’assurance. En pratique, deux erreurs reviennent systématiquement :
- déclaration tardive du sinistre — l’assuré perd des droits si le délai prévu n’est pas respecté ;
- réparations entreprises avant passage de l’expert — elles peuvent entraîner un refus partiel ou total d’indemnisation si elles empêchent de constater l’étendue réelle des dommages.
Autres motifs fréquents de désaccord : attendre inutilement un arrêté de catastrophe naturelle, accepter une offre d’indemnisation sans la vérifier, ou présenter un chiffrage qui paraît gonflé ou incohérent au regard des pièces justificatives produites. Enfin, laisser courir la prescription empêche toute action ultérieure.
« De donner avis à l’assureur, dès qu’il en a eu connaissance et au plus tard dans le délai fixé par le contrat, de tout sinistre de nature à entraîner l’intervention de l’assurance »
La citation ci‑dessus reprend le principe de l’obligation de déclaration figurant dans le code des assurances, qui encadre précisément les devoirs de l’assuré après un sinistre.
Pratiques recommandées pour préserver ses droits
Pour limiter les contentieux et sécuriser une indemnisation, il convient de suivre quelques étapes simples et vérifiables :
- mettre en sécurité les personnes et les biens sans effectuer de travaux définitifs ;
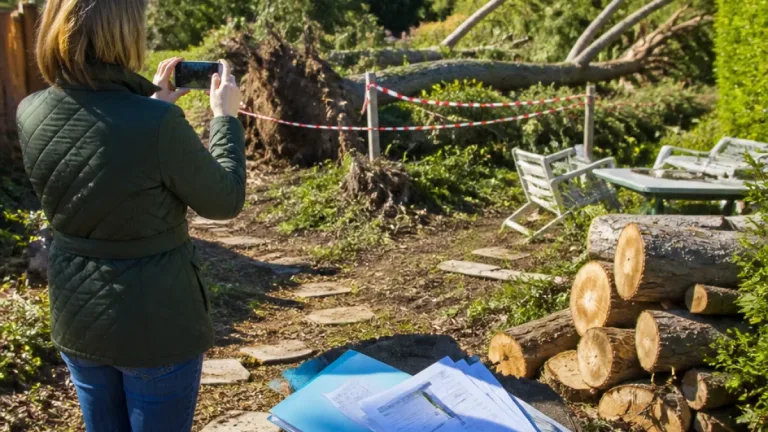
- photographier et filmer les dégâts avec horodatage ;
- déclarer le sinistre à l’assureur dans les délais contractuels ;
- ne pas procéder à des réparations lourdes avant l’expertise ;
- conserver tous les devis et factures et refuser une offre d’indemnisation non justifiée.
Tableau récapitulatif : erreurs et conséquences
| Erreur | Conséquence possible |
|---|---|
| Déclaration tardive | Réduction ou refus d’indemnisation |
| Réparations avant expertise | Impossibilité de constater l’étendue des dommages → contestation |
| Acceptation d’une offre non vérifiée | Renoncement à compléments d’indemnité |
Conséquences pratiques et actions possibles
Les contrats et la jurisprudence offrent des voies de recours, mais elles exigent des preuves et la bonne tenue des délais. En cas de désaccord, l’assuré peut demander une contre‑expertise, saisir le médiateur de l’assurance ou engager une procédure contentieuse. Toutefois, ces démarches prennent du temps et n’effacent pas l’importance d’un comportement initial rigoureux pour préserver ses droits.
Au moment où la tempête Austen s’annonce, l’enjeu pour des dizaines de milliers de foyers n’est donc pas tant de savoir si le sinistre est garanti — les garanties existent souvent — que d’appliquer la procédure adéquate pour que l’indemnisation soit effectivement versée.