La Cour des comptes suggère de remettre en cause l’exonération totale au‑delà de certains seuils
La Cour des comptes met sur la table une nouvelle option fiscale : taxer les intérêts générés par les livrets réglementés dès lors qu’ils dépasseraient des limites définies. L’objectif affiché est modeste sur le plan des recettes mais symboliquement significatif : selon le rapport, la mesure pourrait rapporter autour de 80 millions d’euros par an.
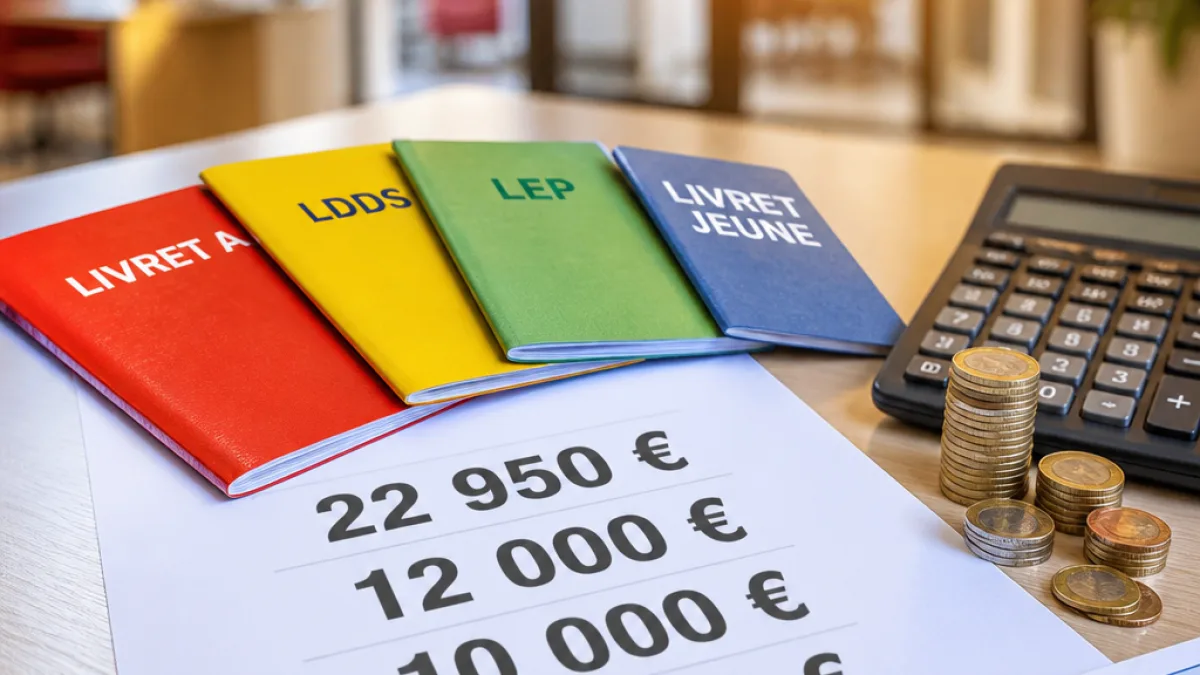
Les livrets visés sont ceux les plus répandus auprès des ménages. La Cour fixe des seuils distincts pour chaque produit : Livret A pour les intérêts excédant 22 950 €, LDDS au‑delà de 12 000 €, LEP au‑delà de 10 000 € et le livret jeune au‑delà de 1 600 €. En pratique, toutes les rémunérations en dessous de ces montants resteraient exonérées, seule la fraction supérieure serait assujettie.
"Par défaut aujourd’hui, les revenus du patrimoine sont taxés au PFU, ou flat tax, qui est de 31,4% depuis le 1er janvier 2026 (12,8% d’impôt sur le revenu et 18,6% de cotisations sociales)"
La recommandation ne modifie pas le taux appliqué aux revenus du patrimoine : depuis le 1er janvier 2026, le prélèvement forfaitaire unique est de 31,4% — soit 12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux. Ce qui change, serait l’assiette : la taxation s’étendrait là où, jusqu’à présent, les intérêts issus des livrets réglementés bénéficiaient d’une exonération totale.
Pourquoi cette piste ?
Les magistrats évoquent un manque à gagner important lié aux exemptions actuelles : des experts cités dans le rapport estiment que l’exonération a coûté, pour 2025, "près de 5 milliards d’euros" à l’État. La proposition vise donc à récupérer une part de ces recettes sans toucher aux soldes exonérés pour la majorité des épargnants.
- Objectif budgétaire : +80 M€/an selon la Cour des comptes.
- Produits concernés : Livret A, LDDS, LEP, livret jeune.
- Principe : taxation de la fraction d’intérêts dépassant des seuils par produit.
Conséquences et débats
Politiquement, la mesure est moins rentable que d’autres pistes d’économies, mais elle renouvelle le débat sur la progressivité et l’équité de la fiscalité de l’épargne. Pour les ménages, l’impact dépendra fortement des encours. Les petits épargnants, dont les intérêts restent sous les seuils proposés, ne seraient pas concernés ; en revanche, des foyers disposant d’encours élevés sur plusieurs livrets pourraient voir une partie de leurs revenus du patrimoine imposée.
Sur le plan technique, la mise en œuvre soulèvera des questions : suivre les intérêts par produit, coordonner l’application avec les banques et ajuster la déclaration fiscale sont autant de points pratiques à préciser avant toute mise en œuvre.
Enfin, si le gain attendu est limité à l’échelle des finances publiques, la proposition illustre une logique plus large : rechercher des recettes ciblées sans toucher aux assiettes fiscales les plus critiques, tout en relançant la réflexion sur la portée réelle des exonérations d’épargne réglementée.