Une fermeture sans démarche, mais encadrée par la loi
Le Livret d'Épargne Populaire (LEP), conçu pour soutenir l'épargne des ménages modestes, peut être clôturé par la banque sans demande ni consentement du titulaire lorsque le plafond de revenus est dépassé pendant deux années consécutives. Ce mécanisme, prévu par la réglementation, vise à garantir que le produit bénéficie aux foyers éligibles, mais surprend encore des titulaires qui découvrent la fermeture au guichet.
Ce que deviennent les sommes
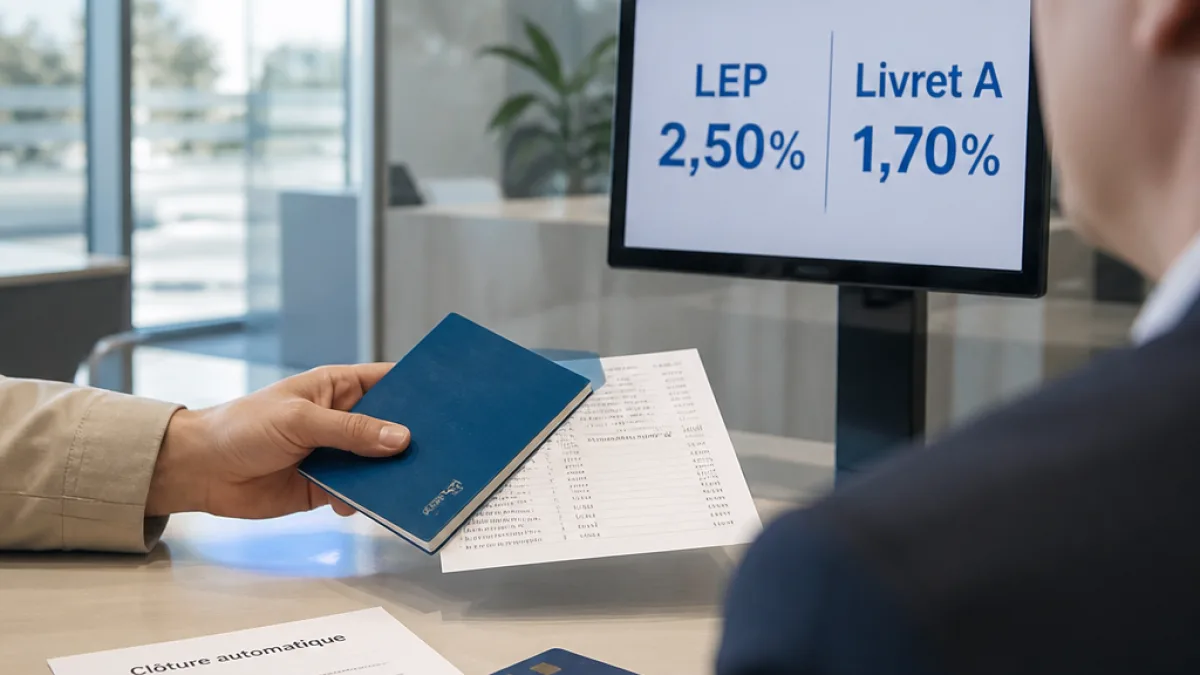
Lorsque la clôture intervient, les intérêts acquis sont versés, puis le solde est transféré automatiquement vers un autre livret réglementé — le plus souvent le Livret A — dont le taux est actuellement plus bas. En 2026, le LEP est rémunéré à 2,50 % (net d'impôts et de prélèvements sociaux) tandis que le Livret A rapporte 1,7 %. Pour exemple, un dépôt maximal autorisé de 10 000 € génère 250 € d'intérêts annuels au taux du LEP, contre 170 € s'il était placé sur un Livret A.
- Condition d'éligibilité : revenu fiscal de référence 2024 utilisé pour l'ouverture en 2026.
- Plafond 2026 : 23 028 € pour une part en métropole.
- Majoration : +6 149 € par demi-part supplémentaire (soit 35 326 € pour un couple sans enfant).
Contrôle annuel et modalités pratiques
La vérification de l'éligibilité est réalisée chaque année par l'établissement. Depuis mars 2021, les banques peuvent interroger directement l'administration fiscale pour connaître le revenu fiscal de référence, sans demander de justificatifs au titulaire. Un dépassement isolé n'entraîne pas la fermeture : si le revenu repasse sous le seuil l'année suivante, le LEP est conservé. En revanche, deux exercices consécutifs au-dessus du plafond déclenchent la clôture automatique.
Conséquences financières pour l'épargnant
Le transfert du solde vers le Livret A se traduit par une perte de rendement tangible. À taux constants, l'écart entre 2,50 % et 1,7 % représente 80 € par an pour 10 000 €, soit une réduction de revenu d'épargne non négligeable pour des ménages à revenus modestes, notamment des retraités qui comptent sur ce supplément. Il est donc important de suivre son avis d'imposition et de prendre en compte l'impact de revenus exceptionnels (revenus locatifs, plus-values, pensions complémentaires) susceptibles d'augmenter le revenu fiscal de référence.
Prévenir la clôture : bonnes pratiques
Pour éviter une fermeture involontaire, plusieurs mesures peuvent être envisagées : vérifier annuellement l'avis d'imposition, signaler tout changement significatif de situation à sa banque, ou, le cas échéant, choisir une gestion prudente des ressources qui pourraient faire basculer le foyer au-dessus des seuils. La règle est cependant stricte : sans retour sous le plafond l'année suivante, la banque appliquera la fermeture prévue par la réglementation.
| Item | Valeur 2026 |
|---|---|
| Taux LEP | 2,50 % (net) |
| Taux Livret A | 1,7 % |
| Plafond revenu (1 part) | 23 028 € |
| Majoration par 1/2 part | 6 149 € |
La fermeture du LEP sans avis préalable peut paraître brutale, mais elle repose sur des règles administratives claires. Comprendre les seuils et surveiller son revenu fiscal de référence restent les meilleurs moyens d'éviter une perte de rendement et de conserver le bénéfice d'un taux avantageux.