Des retraits persistants malgré une légère hausse du taux
Le Livret A a subi une nouvelle décollecte de 1,52 milliard d'euros en septembre 2026, soit la septième sortie nette de fonds depuis le début de l'année. La revalorisation du taux intervenu le 1er août — de 1,50 % à 1,70 % — n'a donc pas suffi à inverser durablement la tendance : après une courte collecte positive de 540 millions d'euros en août, septembre marque un nouveau retrait massif.
Rendement réel négatif et arbitrages des ménages
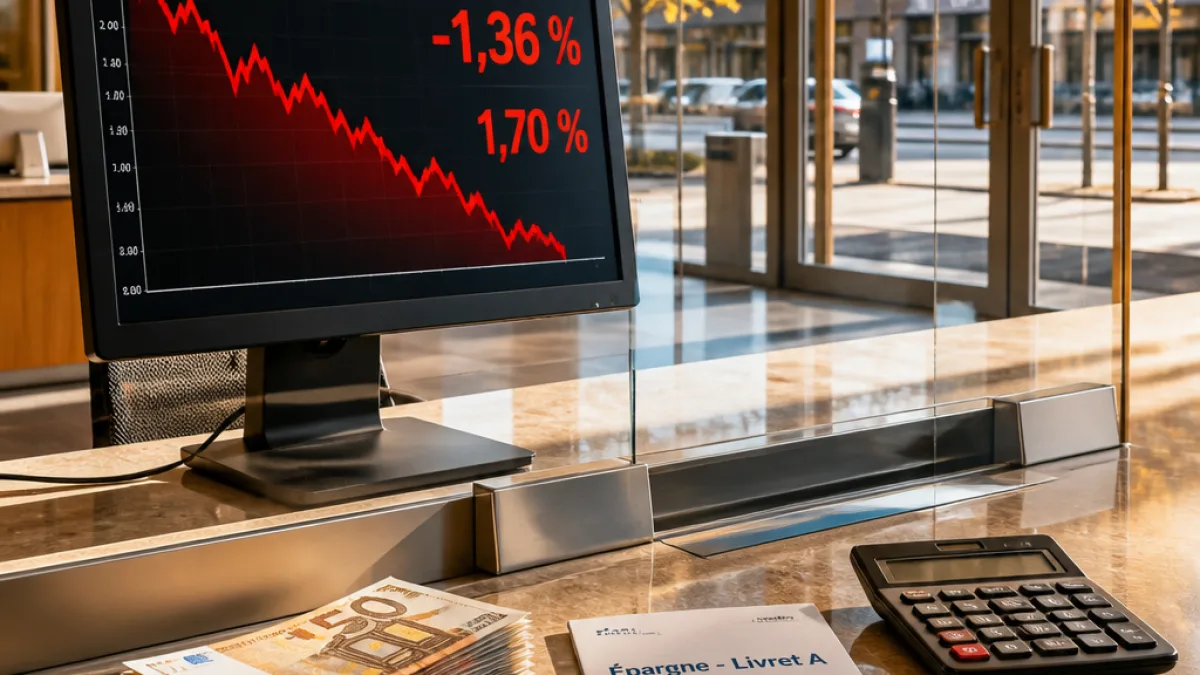
À 1,70 % net d'impôt et de prélèvements sociaux, le Livret A ne compense plus l'inflation. En octobre 2026, sur la base d'une inflation annuelle de 3,10 %, le rendement réel calculé ressort à -1,36 %. Cette érosion du pouvoir d'achat est vraisemblablement un facteur majeur des retraits : certains ménages font face à des dépenses de rentrée et à la hausse des prix de l'énergie, d'autres, lorsque leur capacité d'épargne le permet, cherchent des placements offrant un meilleur rendement.
Un encours qui rassure sur le financement du logement social
Malgré ces sorties, la situation n'est pas critique pour le financement du logement social : l'encours total du Livret A dépasse toujours 440 milliards d'euros. Les retraits cumulés depuis le début de l'année atteignent cependant près de 7 milliards d'euros, signe d'un désamour relatif pour le produit historique.
Quelle hausse du taux à attendre en février 2027 ?
La prochaine actualisation du taux réglementé est attendue au 1er février 2027. Plusieurs prévisions circulent, certaines évoquant une hausse jusqu'à 2,50 %. Selon les calculs actualisés mentionnés, un taux théorique plus prudent de 2,20 % paraît cependant cohérent. Autrement dit, les anticipations trop optimistes doivent être nuancées : une hausse est probable, mais son ampleur restera déterminante pour l'attractivité future du Livret A.
- Décollecte septembre 2026 : 1,52 Md€
- Collecte août 2026 : +540 M€
- Variation de taux (1er août 2026) : 1,50 % → 1,70 %
- Inflation (base octobre 2026) : 3,10 %
- Rendement réel : -1,36 %
- Encours : > 440 Md€
- Retraits depuis le début de l'année : ≈ 7 Md€
Conséquences pratiques pour l'épargne des ménages
Pour les épargnants, la double lecture s'impose : le Livret A reste liquide, sûr et défiscalisé, mais son rendement réel négatif en fait un produit de précaution plutôt qu'un outil de placement profitable. Une revalorisation en février pourrait limiter l'hémorragie, mais la position concurrentielle du Livret A dépendra autant du nouveau taux que de l'évolution de l'inflation et des alternatives proposées par le marché bancaire et les produits réglementés.
| Indicateur | Valeur |
|---|---|
| Décollecte septembre 2026 | 1,52 Md€ |
| Collecte août 2026 | +540 M€ |
| Taux nominal actuel | 1,70 % |
| Inflation (base oct. 2026) | 3,10 % |
| Rendement réel | -1,36 % |
| Encours total | > 440 Md€ |
La dynamique observée oblige les gestionnaires d'actifs et les banques à repenser leurs offres d'épargne, tandis que les autorités publiques devront arbitrer entre soutien au pouvoir d'achat et contraintes macro-financières lors de la prochaine révision du taux réglementé.