Plafond de versements, pas de solde : la distinction essentielle
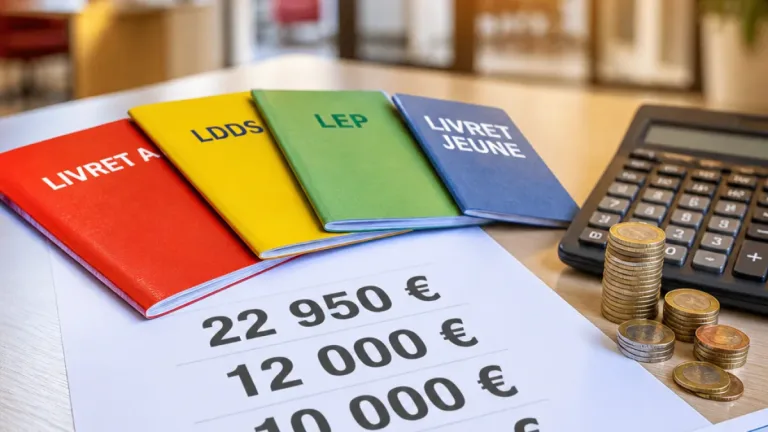
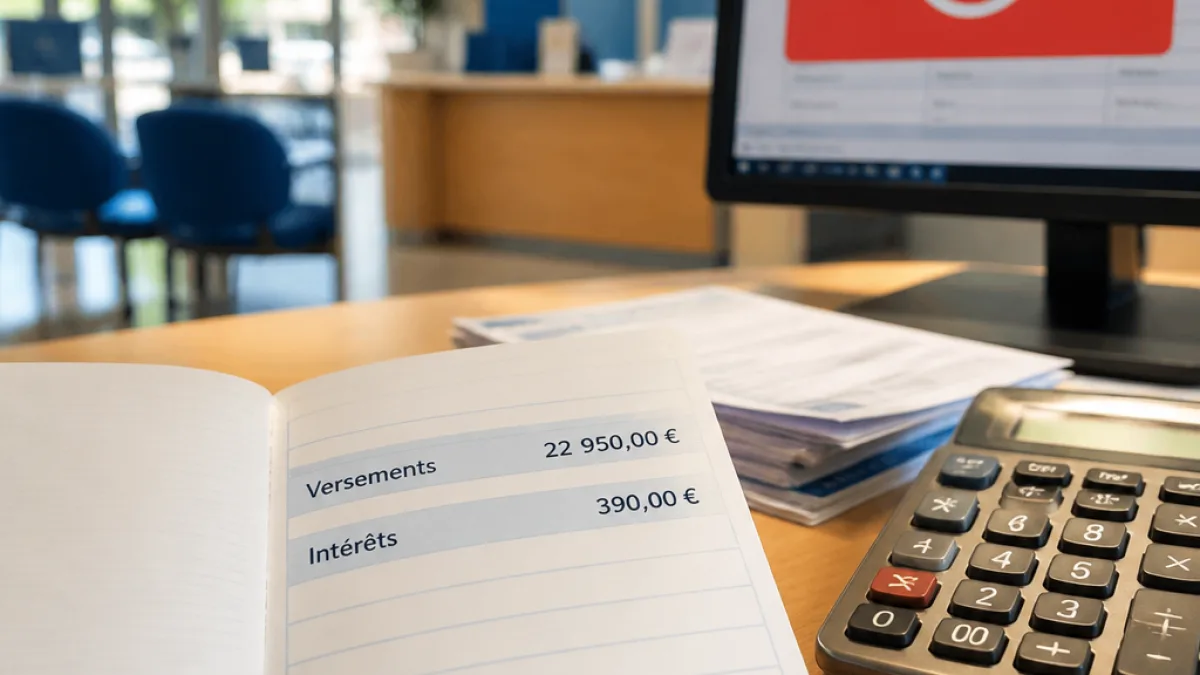
Le Livret A, produit d'épargne le plus répandu en France, est souvent source de confusion lorsque le montant affiché dépasse le chiffre « 22 950 € ». Ce seuil ne désigne pas un plafond de solde mais le maximum cumulé de versements qu'un particulier peut effectuer sur le compte. Les intérêts calculés et capitalisés viennent s'ajouter au capital et peuvent donc faire dépasser ce montant sans qu'il y ait la moindre faute ou correction de la part de l'établissement.
Comment se forme ce dépassement et combien peut‑il représenter ?
Depuis le 1er août 2026, le Livret A est rémunéré à 1,7 % net. Si vous laissez 22 950 € sur un an, les intérêts générés s'élèvent à environ 390 €, soit un solde proche de 23 340 € après capitalisation au 31 décembre. Ce mécanisme explique pourquoi il est courant de voir un encours supérieur au plafond réglementaire affiché partout.
- Plafond de versements : 22 950 € (limite des apports nouveaux).
- Solde autorisé : peut dépasser le plafond si l'excédent provient d'intérêts capitalisés.
- Fiscalité : les intérêts du Livret A restent exonérés d'impôt sur le revenu et de prélèvements sociaux.
Ce que fait votre banque lorsqu'il y a un dépassement
La banque applique une règle simple au quotidien :
"vous ne pouvez plus effectuer de nouveaux versements"— autrement dit, tout virement ou dépôt qui créerait un dépassement du plafond des versements sera systématiquement rejeté. En revanche, les intérêts continuent d'être calculés sur la totalité du capital détenu, y compris sur la fraction supérieure au plafond, et ils sont conservés et capitalisés normalement.
Règles pratiques et calendrier
La capitalisation des intérêts intervient au 31 décembre. Le calcul suit également la règle des quinzaines, un principe technique qui peut influer légèrement sur le montant des intérêts selon les dates de dépôt et de retrait pendant l'année. En résumé : aucun prélèvement ni reprise automatique n'est effectué par la banque si votre solde dépasse 22 950 € du seul fait des intérêts.
| Situation | Conséquence |
|---|---|
| Versements cumulés atteignent 22 950 € | Plus aucun apport nouveau accepté |
| Intérêts capitalisés fin d'année | Solde peut dépasser 22 950 € sans anomalie |
| Virement entrant après saturation | Virement refusé par la banque |
Que faire si votre solde dépasse le plafond ?
Il n'y a pas d'action obligatoire : le dépassement lié aux intérêts est conforme. Si vous souhaitez déposer encore, il faut utiliser un autre produit d'épargne (compte‑épargne, livret bancaire commercial, PEL, assurance‑vie selon vos objectifs) ou répartir vos versements avant d'atteindre le plafond. Pour les cas ambigus (erreur de virement, dépôt d'espèces non désiré), contactez votre agence ou le service client afin d'obtenir une rectification.
Enfin, gardez à l'esprit que la distinction entre plafond de versements et plafond de solde est au cœur de la conformité de votre Livret A : le franchissement du montant affiché n'est pas nécessairement un problème, c'est souvent simplement la récompense des intérêts capitalisés.