Une recommandation technique relance le débat sur la fiscalité de l'épargne réglementée
La Cour des comptes a remis en lumière une piste sensible : taxer les intérêts générés au‑delà des plafonds des livrets réglementés (Livret A, LDDS, LEP, livret jeune). La formulation retenue dans la note sur la fiscalité du patrimoine des ménages a été synthétisée par certains titres comme une possible ponction à 31,4 % sur ces intérêts, une estimation qui alimente l'inquiétude des détenteurs de livrets.
Que propose exactement la Cour des comptes ?
La note plaide pour une refonte globale de la fiscalité du patrimoine : progressivité accrue, ajustements sur certains dispositifs (Pacte Dutreil, assurance‑vie en succession) et, singulièrement, la fin de l'exonération automatique des intérêts des livrets réglementés lorsque ceux‑ci dépassent leurs plafonds.
« Par défaut aujourd’hui, les revenus
Concrètement, la Cour recommande que les intérêts excédentaires des dépôts au‑delà des plafonds soient traités comme les autres revenus du patrimoine, c'est‑à‑dire soumis à l'impôt sur le revenu et aux cotisations sociales. La mesure vise, selon les magistrats, à rétablir une forme d'équité fiscale : l'exonération actuelle représenterait un manque à gagner significatif pour l'État — près de 5 milliards d'euros en 2025 — et la taxation des seuls intérêts au‑delà des plafonds rapporterait, toujours selon la Cour, environ 80 millions d'euros par an.
Quels plafonds et quels montants sont évoqués ?
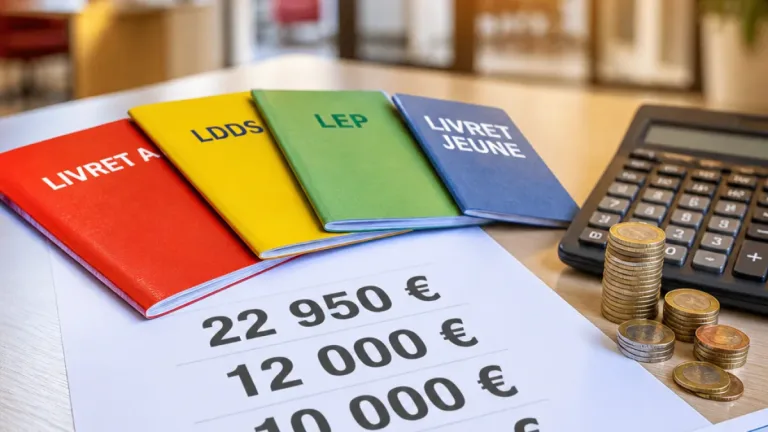
La note précise les seuils au‑delà desquels seraient taxés les intérêts :
- Livret A : plafond de 22 950 €
- LDDS : plafond de 12 000 €
- LEP : plafond de 10 000 €
- Livret jeune : plafond de 1 600 €
| Produit | Plafond |
|---|---|
| Livret A | 22 950 € |
| LDDS | 12 000 € |
| LEP | 10 000 € |
| Livret jeune | 1 600 € |
Qui serait concerné et quel serait l'impact réel pour l'épargnant ?
La mesure telle que décrite ne toucherait pas automatiquement tous les titulaires d'un Livret A ou d'un LDDS : elle ne concerne que les intérêts produits par des encours dépassant les plafonds indiqués. Autrement dit, pour être fiscalisés, les intérêts doivent provenir d'un montant déposé au‑delà du plafond. La Cour estime un rendement budgétaire modeste (≈ 80 M€/an) pour ce seul mécanisme, ce qui suggère que le nombre de titulaires réellement affectés resterait limité ou que les montants concernés par compte seraient faibles.
Pourquoi le chiffre de 31,4 % circule‑t‑il ?
Le taux 31,4 % renvoie à la combinaison possible de l'impôt sur le revenu et des prélèvements sociaux. Dans le vocabulaire public, il traduit l'idée d'une ponction globale sur les revenus du capital. La note technique propose de soumettre les intérêts excédentaires aux règles fiscales ordinaires ; le taux effectif dépendra du barème d'imposition choisi et de la part des prélèvements sociaux appliqués.
Conséquences politiques et arbitrages pour l'épargne
À l'approche d'une échéance électorale, la note de la Cour des comptes intervient dans un contexte de débat sur l'équité et l'efficacité de l'imposition du patrimoine. Pour les ménages, la perspective d'une taxation des intérêts excédentaires pose des questions d'arbitrage : conservation des livrets réglementés (sécurité et liquidité) versus produits éventuellement plus fiscalisés mais potentiellement plus rémunérateurs. Reste que la recommandation est pour l'heure technique : elle propose une option, elle ne constitue pas une décision gouvernementale.
Pour les épargnants, l'enjeu est double : suivre l'évolution du débat public et, le cas échéant, mesurer précisément si leurs encours et les intérêts qu'ils génèrent sont susceptibles d'être concernés. À ce stade, la question reste à traduire en choix politiques concrets et en textes législatifs.