Des taux en vigueur du 1er août 2026 au 31 janvier 2027
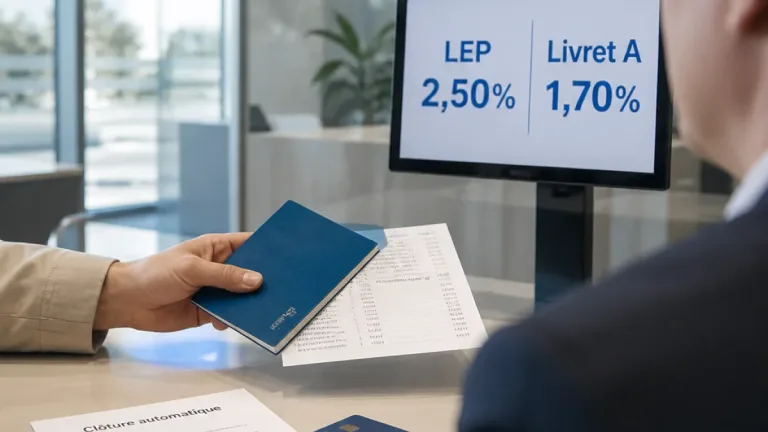
Depuis le 1er août 2026, le LEP est rémunéré à 2,5 % et le Livret A à 1,7 %, selon les publications du ministère de l'Économie. Sur une année pleine, ces taux se traduisent, pour un capital de 10 000 €, par 250 € d'intérêts sur un LEP contre 170 € sur un Livret A : un écart annuel de 80 €.
Qui peut bénéficier du LEP et quelles limites ?
Le LEP conserve des conditions d'accès strictes : il est réservé aux foyers dont le revenu fiscal de référence (RFR) ne dépasse pas 23 028 € pour une part. Le produit est par ailleurs plafonné à 10 000 €. Chaque contribuable peut détenir un LEP ; un couple éligible peut donc cumuler deux LEP, ce qui augmente l'avantage si les deux répondent aux conditions de ressources.
Inflation et pouvoir d'achat : le LEP compense mieux
Avec une inflation annuelle de 3,1 % en septembre (Insee), 10 000 € perdent l'équivalent de 310 € de pouvoir d'achat sur douze mois. Le LEP compense 250 € de cette perte, le Livret A seulement 170 €. Autrement dit, aucun de ces livrets ne protège totalement contre l'inflation, mais le LEP réduit davantage l'érosion du pouvoir d'achat.
Comparaison synthétique
| Produit | Taux | Plafond | Intérêts sur 10 000 € |
|---|---|---|---|
| LEP | 2,5 % | 10 000 € | 250 € |
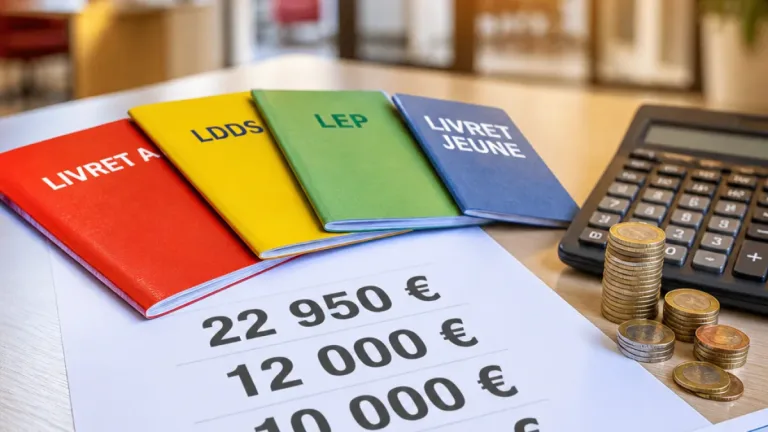
| Livret A | 1,7 % | 22 950 € | 170 € |
| LDDS | 1,7 % | 12 000 € | 170 € |
| CEL | 1,25 % | 15 300 € | 125 € |
| PEL (ouvert en 2026) | 2 % | 61 200 € | 200 € (imposables) |
Fiscalité et autres points pratiques
- Les intérêts du LEP, du Livret A et du LDDS sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
- Les intérêts des PEL et CEL ouverts depuis 2018 sont imposables ; le montant indiqué pour le PEL est donné avant impôt.
- Les conditions de revenus pour ouvrir ou conserver un LEP se vérifient sur l'avis d'imposition. Le dépassement du plafond de RFR sur deux années consécutives peut entraîner la fermeture du LEP ou l'impossibilité de le renouveler.
Les taux mentionnés s'appliquent jusqu'au 31 janvier 2027. La prochaine révision est prévue pour le 1er février 2027, date à laquelle le niveau des rémunérations pourra être ajusté en fonction de l'évolution des prix et des règles de calcul officielles.
Pour les épargnants, le choix entre ces livrets dépendra donc de la situation fiscale (éligibilité au LEP), du montant à placer (plafonds) et de l'horizon : le LEP offre aujourd'hui une protection nominale et relative contre l'inflation supérieure au Livret A, mais reste accessible à un public restreint.