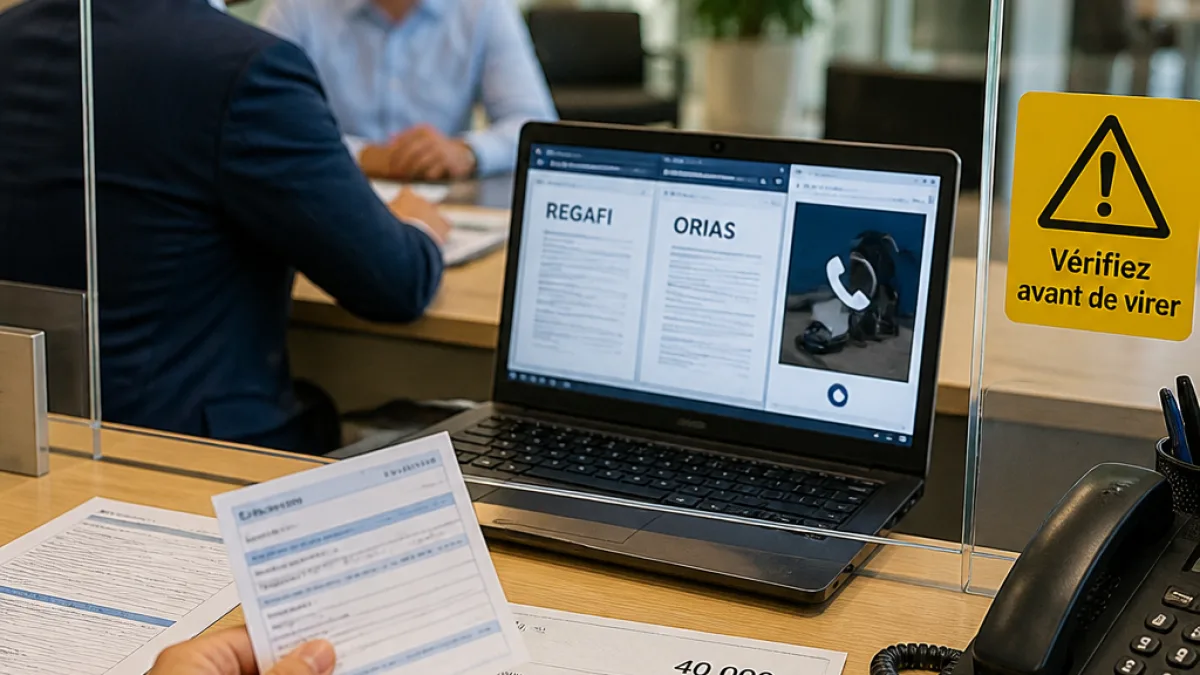
Une proposition de placement affichant un taux de 6 % garanti, reçue par téléphone, doit immédiatement alerter : aucun produit d'épargne sans risque et garanti par l'État ne peut offrir durablement une rémunération aussi élevée. C'est l'explication donnée au guichet d'une banque après qu'un client a voulu verser 40 000 € sur un livret recommandé par un prospecteur.
« Un taux de 6 % garanti, proposé par téléphone, contient déjà sa propre réponse : aucun placement sans risque n'en rapporte autant. »
Pourquoi un « 6 % garanti » est hautement suspect
Les produits bénéficiant d'une garantie publique — notamment le Livret A, le LDDS et le LEP — voient leur taux fixés par les pouvoirs publics et sont identiques dans toutes les banques. Les comptes et livrets commerciaux peuvent proposer des promotions ponctuelles, mais celles-ci sont limitées dans le temps et sur des montants plafonnés. Un taux élevé, stable et présenté comme « garanti » est donc incompatible avec la nature de l'épargne sans risque.
Signaux d'alerte et contrôles à effectuer
Les tentatives d'escroquerie usent du mot « livret » pour rassurer et ajoutent un taux attractif pour inciter à transférer des fonds. Le détail qui a fait basculer l'exemple cité dans la source tenait au RIB du destinataire : s'il est au nom d'une autre société ou domicilié à l'étranger, c'est un indice majeur d'irrégularité. Avant tout virement, trois vérifications simples peuvent limiter les risques :
- Comparer le taux proposé avec les taux réglementés des livrets d'État ;
- Vérifier le titulaire du RIB et la domiciliation du compte récepteur ;
- Contrôler l'autorisation de l'intermédiaire via les registres officiels.
Les registres et autorités à consulter
L'Autorité de contrôle prudentiel et de résolution (ACPR) tient une liste noire des sites et entités non autorisés à proposer des services bancaires ou d'assurance en France. En 2024, l'ACPR a procédé à 1 290 inscriptions sur cette liste, dont 205 au dernier trimestre. Pour 2025, la source mentionne un total de 1 190 inscriptions. Deux autres outils utiles : le REGAFI et l'ORIAS, qui aident à confirmer si un intermédiaire est dûment enregistré et autorisé.
| Outil | But |
|---|---|
| Liste noire ACPR | Lister les entités non autorisées offrant crédits, livrets, paiements, assurances |
| REGAFI | Vérifier l'enregistrement des acteurs financiers |
| ORIAS | Confirmer l'agrément des intermédiaires en assurance, crédit et services de paiement |
Que faire en cas de doute ?
Si une offre paraît trop belle pour être vraie, il convient de refuser le virement immédiat et de se rendre en agence ou de contacter son établissement habituel pour une vérification. Signaler l'incident aux autorités compétentes et consulter la liste noire de l'ACPR sont des réflexes à adopter. Les escroqueries imitent parfois des noms d'autorités : la prudence impose de ne jamais transmettre de fonds sans avoir confirmé l'identité et l'agrément réel du bénéficiaire.
Les chiffres publiés par l'ACPR montrent la persistance du fléau : plusieurs centaines d'inscriptions annuelles à la liste noire témoignent d'une offre frauduleuse toujours active. Pour l'épargnant, la règle est simple : un rendement « garanti » et très élevé doit déclencher des vérifications avant tout engagement.