Les banques proposent des solutions rapides pour rétablir la trésorerie
Face aux pertes et aux dégâts subis par les commerçants lors des incidents du 17 octobre, Crédit Agricole, LCL et le groupe BPCE (Banque Populaire/Caisse d'Epargne) ont publié le 19 octobre des mesures d'urgence destinées à faciliter la reprise d'activité. Le point commun : un taux d'intérêt communiqué de 2,5 % pour des crédits rapides, assorti de dispositifs de report d'échéances et d'actions opérationnelles pour remettre en service les moyens de paiement.
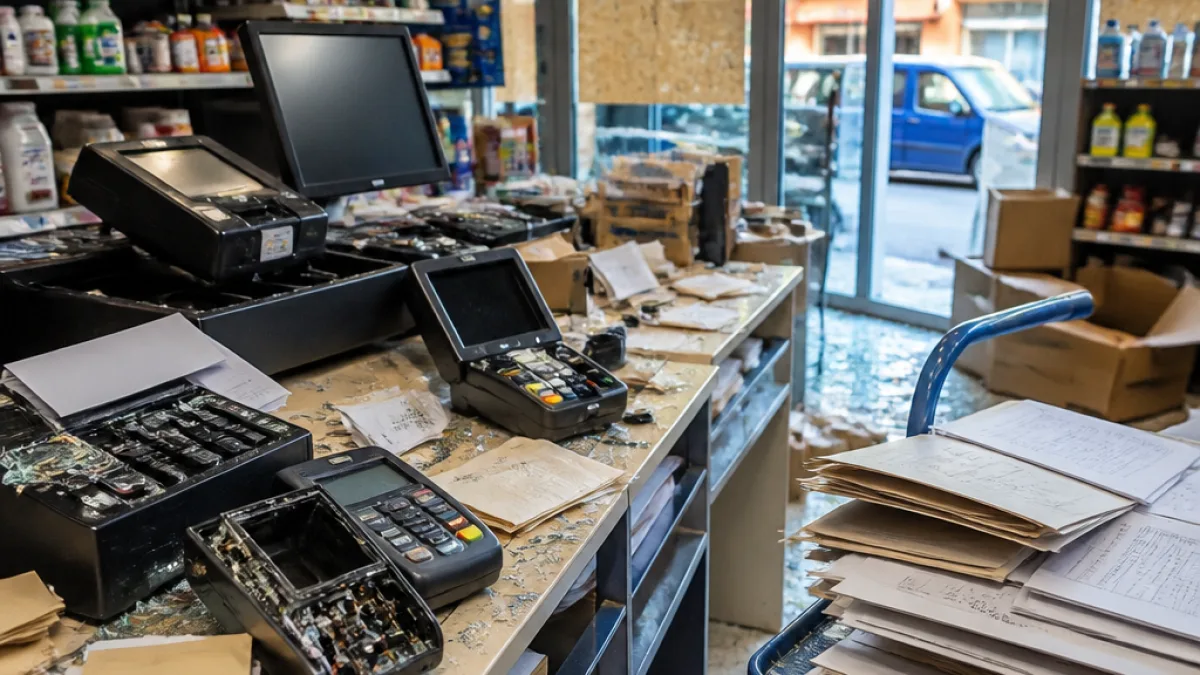
Ces annonces visent à répondre à deux besoins immédiats : liquidité pour payer fournisseurs et salariés, et continuation des encaissements via le remplacement des terminaux de paiement endommagés ou volés.
Montants, durées et conditions : comparatif des offres
Les trois groupes ne présentent pas des offres identiques : les plafonds, les durées et les modalités de report varient, et tous précisent que l'ouverture de ces aides reste soumise à l'étude du dossier.
- Crédit Agricole : prêt jusqu'à 20 000 € à 2,5 %, sans frais de dossier, déblocable sous 48 heures, remboursable sur 24 mois. Report possible jusqu'à 6 mois sur crédits professionnels et crédit-bail commercial, sans frais d'avenant. Remplacement gratuit des terminaux de paiement.
- LCL : prêt jusqu'à 10 000 € (ou 20 000 € pour les clients assurés) à 2,5 %, sur 24 mois maximum, sans frais d'étude. Report de 3 mois (prolongeable de 3 mois) sur crédits à moyen et long terme ; jusqu'à 12 mois sur crédit immobilier personnel, sans pénalité. Suppression de 3 mois de commissions de carte (plafond indiqué).
- BPCE (Banque Populaire & Caisse d'Epargne) : prêt express "reprise d'activité" jusqu'à 30 000 € à 2,5 %, sur 3 à 5 ans, sans frais de dossier ; possibilité de crédit-bail express jusqu'à 30 000 €. Les reports d'échéances sont étudiés au cas par cas. Remplacement en urgence des terminaux annoncé.
| Groupe | Plafond | Taux | Durée / Report |
|---|---|---|---|
| Crédit Agricole | 20 000 € | 2,5 % | Remb. 24 mois / report jusqu'à 6 mois pro |
| LCL | 10 000 € (20 000 € assurés) | 2,5 % | Remb. ≤ 24 mois / report 3 à 6 mois, jusqu'à 12 mois pour immo perso |
| BPCE | 30 000 € | 2,5 % | 3–5 ans / report étudié au cas par cas |
Ce que cela change pour les commerçants
Ces mesures peuvent apporter un soulagement de trésorerie rapide : la mise à disposition sous 48 heures annoncée par Crédit Agricole ou l'absence de frais de dossier peuvent accélérer les flux. Mais plusieurs points d'attention demeurent pour les professionnels :
- les prêts restent soumis à analyse de dossier et ne sont pas automatiques ;
- les durées de remboursement diffèrent : un prêt sur 24 mois alourdit les échéances à court terme, contrairement aux offres BPCE sur 3 à 5 ans ;
- les reports d'échéances ont des limites et conditions distinctes selon les groupes ;
- les aides non financières — remplacement des terminaux, suppression temporaire de commissions — peuvent être aussi déterminantes pour la capacité d'encaissement.
Ce qu'il convient de vérifier avant de souscrire
Avant de solliciter ces dispositifs, il est conseillé de vérifier auprès de sa banque :
- les conditions exactes d'éligibilité (client professionnel affecté par les événements du 17 octobre) ;
- le calendrier et la rapidité de mise à disposition des fonds ;
- les conséquences comptables et fiscales éventuelles ;
- les modalités de report et les coûts sur le long terme si un étalement plus long est nécessaire.
Ces annonces, publiées sous forme de communiqués par les groupes le 19 octobre, constituent une réponse coordonnée des réseaux bancaires aux difficultés immédiates rencontrées par les commerçants sinistrés. Elles ne dispensent pas toutefois d'une analyse au cas par cas, tant pour s'assurer de l'adéquation de l'offre avec la situation financière de l'entreprise que pour comparer l'impact des différentes durées et options proposées.