Un rebond boursier tempéré par des signaux contradictoires
La séance parisienne a affiché un net rafraîchissement de l'appétit pour le risque : le CAC 40 a fini en hausse et le SBF 120 a également progressé, preuve d'une dynamique positive après un flux de publications d'entreprises en Europe et aux États‑Unis. Cependant, ce climat favorable a cohabité avec des nouvelles plus sombres, notamment pour Carrefour, et avec une tension marquée sur la courbe des taux souverains françaises.
Mouvements et chiffres clés
Sur la séance, l'indice phare parisien a gagné environ 1,1 %, s'installant à 7 921,68 points, tandis que le SBF 120 a avancé de l'ordre de 1 %, à 6 006,62 points. Ces valeurs traduisent un rebond généralisé, malgré des hiérarchies sectorielles contrastées.
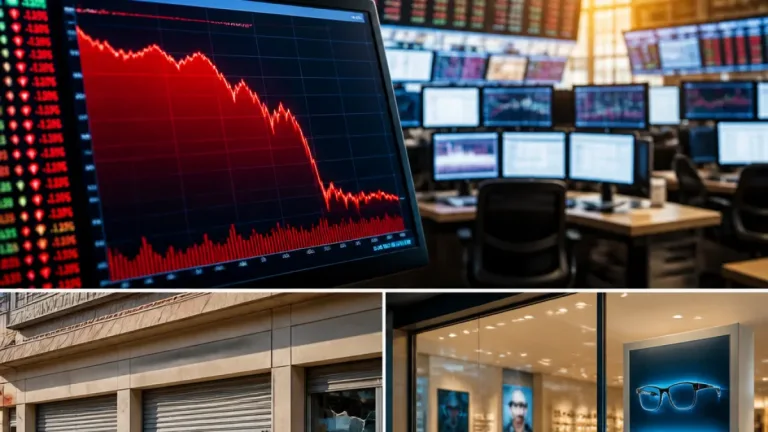
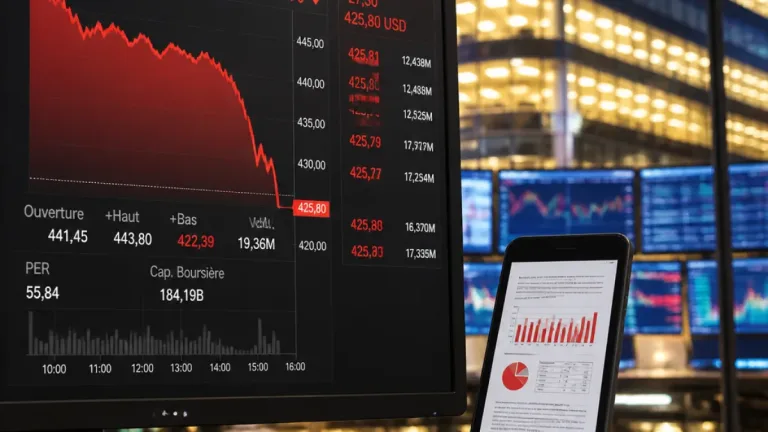
- Carrefour a subi une chute significative suite à un avertissement sur ses résultats : action en recul de 13,8 %.
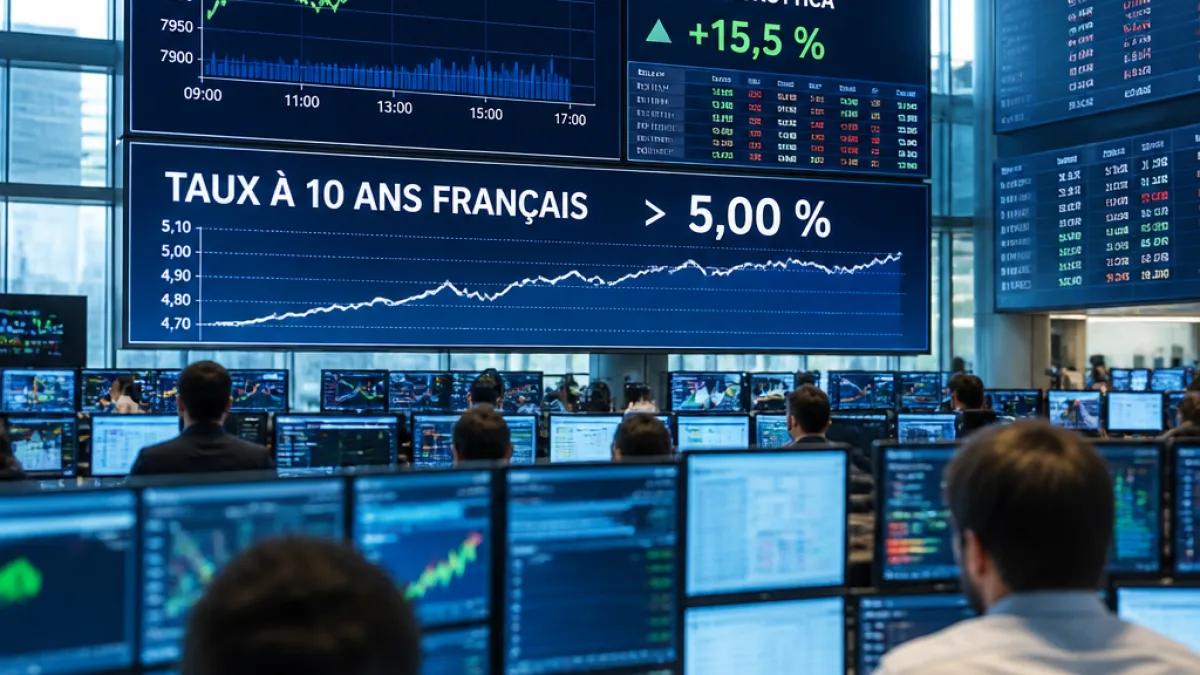
- EssilorLuxottica s'est démarqué positivement, avec une progression de 15,5 % après des revenus supérieurs aux attentes.
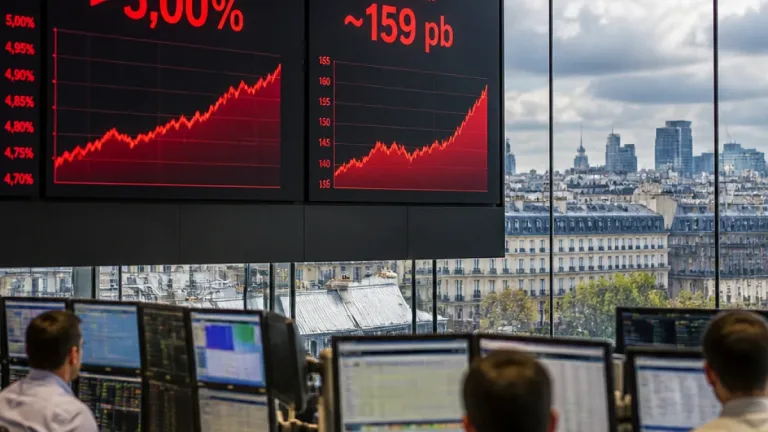
- Le taux obligataire français à 10 ans a franchi la barre des 5 %, établissant un sommet inédit depuis 2002.
| Indicateur | Valeur |
|---|---|
| CAC 40 (clôture) | 7 921,68 |
| SBF 120 (clôture) | 6 006,62 |
| Carrefour (variation) | -13,8 % |
| EssilorLuxottica (variation) | +15,5 % |
| Taux OAT 10 ans | > 5 % (plus haut depuis 2002) |
Analyse : facteurs concomitants
La progression de l'indice masque des lectures divergentes : d'un côté, la réaction enthousiaste des marchés aux publications se traduisant par des hausses parfois spectaculaires (cas d'EssilorLuxottica) ; de l'autre, des alertes opérationnelles pesant lourdement sur des valeurs domestiques majeures, comme Carrefour. Ce paradoxe illustre la sélectivité actuelle des investisseurs, qui privilégient les accélérations de revenus et la qualité du profil de croissance.
Par ailleurs, la poussée du rendement de l'OAT à 10 ans au‑dessus de 5 % rebat les cartes du coût du capital pour les entreprises françaises et renchérit le financement souverain. Une telle hausse des taux traduit des pressions macroéconomiques et peut exercer un effet restrictif sur l'évaluation des actions, en particulier sur les titres les plus sensibles aux taux ou à la dette.
Conséquences et perspectives
À court terme, la volatilité devrait rester élevée : les investisseurs continueront de privilégier les titres affichant des résultats opérationnels solides, tandis que les avertissements ou signes de détérioration des marges seront sanctionnés sans ménagement. La montée durable des taux obligataires pourrait par ailleurs freiner la valorisation des segments cycliques et des entreprises très endettées.
Il convient de rappeler que les mouvements observés aujourd'hui résultent d'une combinaison d'événements micro et macroéconomiques et que la performance passée ne préjuge pas de la performance future. Les prochains relais d'information — publications d'entreprises, décisions de politique monétaire et indicateurs économiques — resteront déterminants pour la direction des marchés.