Un solde supérieur au plafond mais des euros qui valent moins
Remplir son Livret A jusqu'au plafond — fixé à 22 950 € — est une pratique très répandue. Sur le papier, l'opération paraît sans risque : disponibilité immédiate, intérêts exonérés d'impôt et de prélèvements sociaux. Pourtant, en confrontant le solde comptable aux évolutions de prix, le tableau est moins flatteur.
Les chiffres observés entre 2020 et 2025
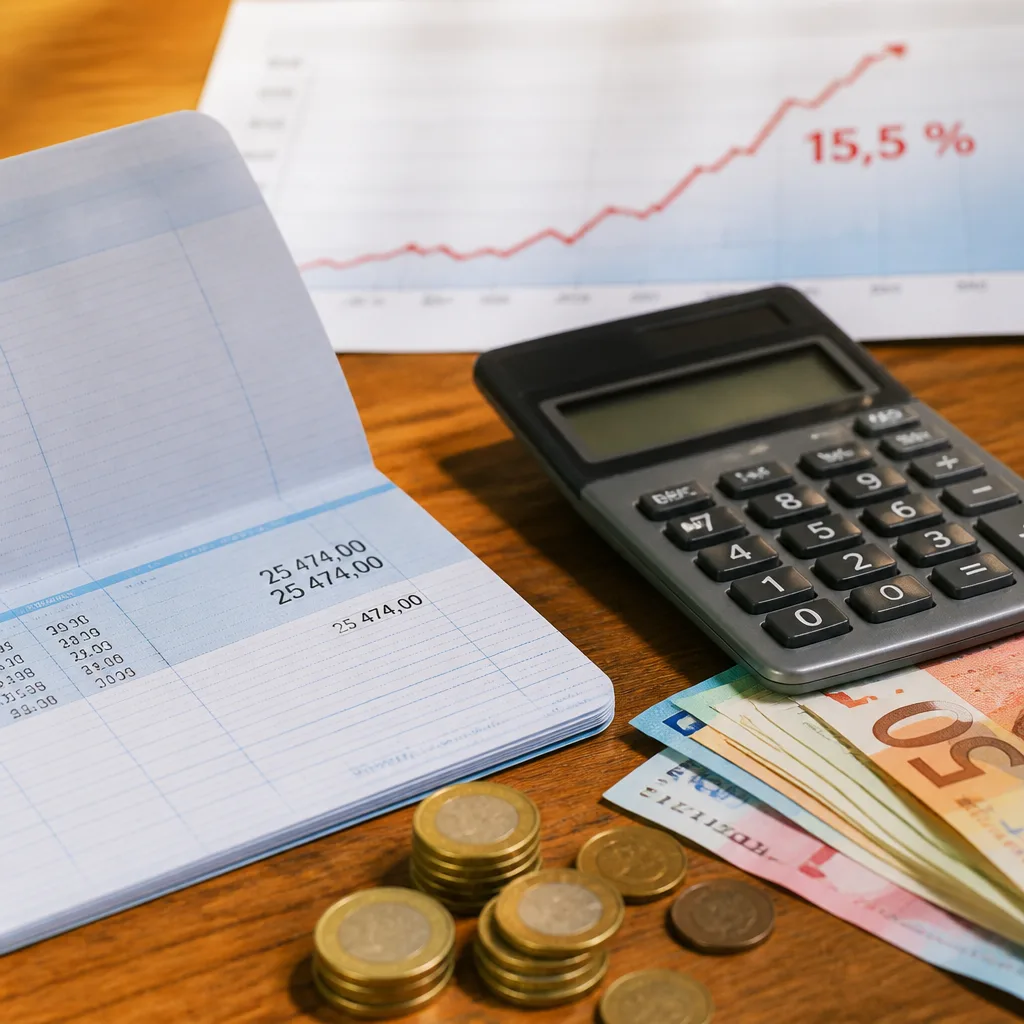
Un calcul relayé par le site JeChange, reposant sur une étude de J.P. Morgan Asset Management, permet d'illustrer la réalité : un épargnant ayant atteint le plafond début 2020 voit son relevé afficher 25 474 € fin 2025, soit 2 524 € d'intérêts cumulés en six ans, nets d'impôt et de prélèvements sociaux.
| Poste | Montant |
|---|---|
| Dépôt initial | 22 950 € |
| Solde fin 2025 | 25 474 € |
| Intérêts cumulés (2020–2025) | 2 524 € |
| Inflation cumulée sur la période | 15,5 % |
| Pouvoir d'achat réel | 22 055 € |
Ce que cachent les chiffres
Si le solde brute augmente, la hausse des prix ronge le gain : l'inflation cumulée de 15,5 % sur la période a effacé l'équivalent de 3 419 € de pouvoir d'achat. Résultat : le montant réel, corrigé de l'inflation, retombe à environ 22 055 €, soit une perte de près de 900 € par rapport au capital initial en termes de pouvoir d'achat.
Pourquoi le relevé peut dépasser le plafond
La règle des 22 950 € concerne uniquement les sommes déposées : les intérêts crédités chaque 31 décembre viennent s'ajouter au capital. Il est donc normal qu'un relevé dépasse le plafond si des intérêts ont été capitalisés — ce dépassement n'implique ni sanction ni opération illicite.
- Avantage : exonération fiscale des intérêts et disponibilité immédiate des fonds.
- Limite : rendement nominal parfois inférieur à l'inflation, entraînant une perte de pouvoir d'achat.
- Conséquence pratique : pour des horizons de plusieurs années, d'autres supports peuvent mériter d'être comparés selon le profil de l'épargnant.
Ce que cela signifie pour l'épargnant
Le constat est net : le Livret A a protégé le capital en valeur nominale et offert une rémunération nette d'impôt, mais n'a pas assuré une préservation du pouvoir d'achat sur 2020–2025. À taux constant, aucun compte imposable ne rivalise fiscalement, mais la question du rendement réel reste centrale. Les épargnants doivent donc comparer rendement nominal, inflation et objectifs (liquidité, sécurité, horizon) avant de laisser des montants importants dormir sur un livret réglementé.
Ces éléments reposent sur des données publiques (taux crédités annuellement, indices de prix) et ne font appel à aucune hypothèse inconnu e : il s'agit d'une lecture factuelle des effets conjugués de la capitalisation des intérêts et de l'évolution des prix.