Un léger rebond en août, insuffisant pour compenser la décollecte annuelle
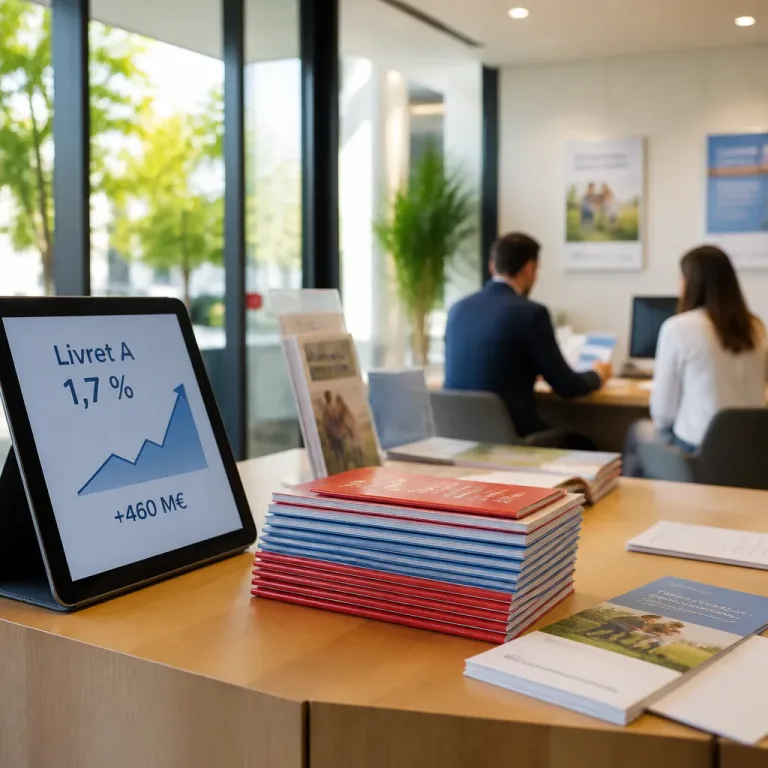
En août 2026, les Français ont déposé 460 millions d'euros de plus sur leur Livret A qu'ils n'en ont retiré, selon les dernières statistiques publiées par la Caisse des dépôts. Cette amélioration intervient après la revalorisation du taux du Livret A à 1,7 % au 1er août, mais elle reste marginale au regard des flux observés depuis le début de l'année.
En effet, sur la période janvier‑août 2026, les retraits nets s'établissent à 5,4 milliards d'euros pour le seul Livret A. Lorsque l'on agrège le Livret de développement durable et solidaire (LDDS), la diminution des encours atteint 6,3 milliards d'euros depuis fin décembre.
Encours et comparaison avec les années précédentes
À la fin du mois d'août, les encours combinés du Livret A et du LDDS se montaient à 608,9 milliards d'euros, en recul de 600 millions par rapport à août 2025 (609,5 milliards). Cet affaiblissement contraste avec les années 2023‑2025, période durant laquelle le taux du Livret A avait culminé à 3 % pendant 24 mois et favorisé des flux de collecte plus soutenus.
Éclairages et perspectives
Plusieurs éléments expliquent ce retournement. D'une part, la hausse récente du taux n'est pas comparable au niveau précédent qui avait durablement soutenu l'appétence pour le produit. D'autre part, le pouvoir d'achat des ménages reste contraint par des prix de l'énergie encore élevés, ce qui pèse sur leur capacité à épargner.
« redevenir négative assez rapidement »
Cette prévision, formulée par le président du Cercle de l'épargne, Philippe Crevel, traduit le risque que les dépôts repartent à la baisse si la situation économique des ménages ne s'améliore pas.
Variations par type de livret
Sur les produits voisins, le LDDS a enregistré un léger excédent de dépôts en août, à hauteur de 80 millions d'euros, tandis que le Livret d'épargne populaire (LEP) a inversé sa tendance de cinq mois de décollecte pour engranger 60 millions d'euros en août (contre 330 millions à la même période l'an dernier).
| Indicateur | Valeur |
|---|---|
| Encours Livret A + LDDS (août 2026) | 608,9 Mds € |
| Variation vs août 2025 | -600 M€ |
| Décollecte Livret A (janv‑août 2026) | -5,4 Mds € |
| Décollecte Livret A + LDDS (depuis fin décembre) | -6,3 Mds € |
| Dépôts LDDS (août 2026) | +80 M€ |
| Dépôts LEP (août 2026) | +60 M€ |
Conséquences pour les ménages et l'épargne globale
La faiblesse relative de la collecte du Livret A interroge deux dimensions. D'abord, elle traduit une plus grande fragilité du coussin de liquidités des ménages au moment où le taux d'épargne diminue : l'Insee rapporte un taux d'épargne des ménages ramené à 17,2 % du revenu disponible brut au deuxième trimestre, contre 17,9 % au premier trimestre. Ensuite, elle peut modifier la structure de l'épargne liquide : face à l'érosion du pouvoir d'achat, certains ménages puisent dans leurs livrets pour financer la consommation ou payer des factures, plutôt que d'accroître leur épargne de précaution.
Arbitrages et points à surveiller
- Le niveau du taux du Livret A restera un facteur clé pour capter les dépôts ; sa hausse à 1,7 % a eu un effet limité.
- Le coût de l'énergie et l'évolution du pouvoir d'achat détermineront la capacité des ménages à reconstituer leurs réserves.
- La comparaison avec l'assurance‑vie et les produits financiers à plus long terme sera à suivre si la décollecte se poursuit.
En somme, le léger reflux des retraits en août ne compense pas le mouvement de sortie observé depuis le début de l'année. Si les tensions sur le pouvoir d'achat persistent, les encours des livrets réglementés pourraient à nouveau se contracter.