Un petit point pour le taux, un grand écart face aux prix
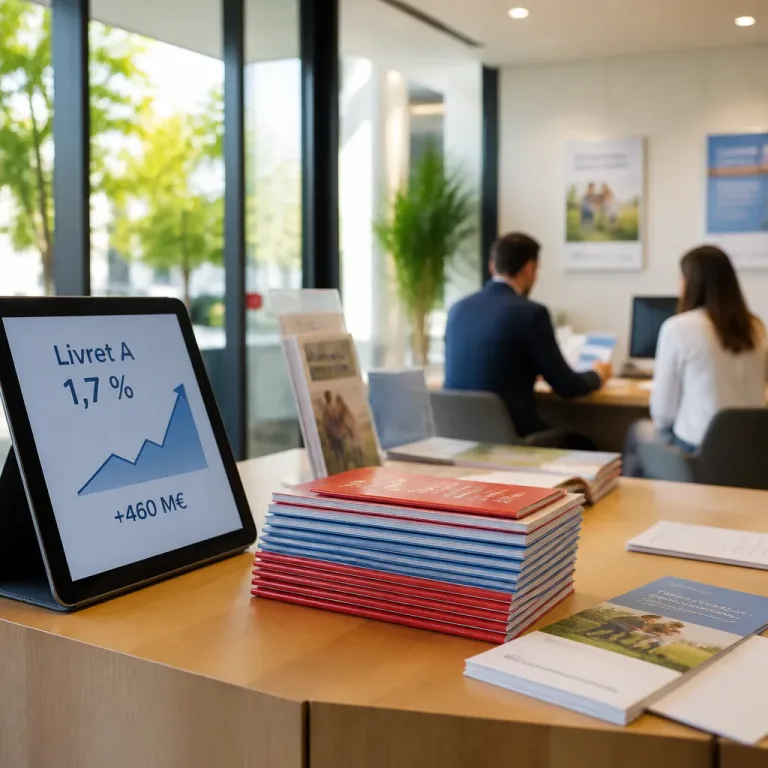
Le Livret A a bénéficié d’une hausse de 0,2 point au 1er août, passant de 1,5 % à 1,7 %. Ce mouvement — la première revalorisation depuis 2023 selon la Caisse des dépôts — a suffi à ramener la collecte nette en territoire positif : 460 millions d’euros de dépôts nets en août, le meilleur résultat du produit depuis décembre 2025.
Pour autant, ce rebond reste modeste : la rémunération réelle du Livret A demeure négative quand on la compare à l’évolution des prix. En août, l’Insee a mesuré une inflation de 2,4 % sur un an, contre 2,1 % en juillet. Autrement dit, à 1,7 %, le Livret A ne compense pas la hausse des prix.
Qui a replacé de l’argent et combien ?
- Livret A : collecte nette de 460 M€ en août.
- LDDS (Livret de développement durable et solidaire) : +80 M€.
- LEP (Livret d’épargne populaire) : +60 M€.
Ces trois livrets montrent un reflux des sorties par rapport aux mois précédents : le LDDS sortait de quatre mois dans le rouge, le LEP de cinq mois. Le retour à des flux positifs illustre la sensibilité immédiate des épargnants aux variations du taux, même modestes.
Contexte historique et limites du rebond
Le Livret A revient à un niveau qui correspond à ce qu’il valait il y a un an, mais loin des rendements observés précédemment : après un plateau à 3 % pendant deux ans, le produit a été ramené à 2,4 % en février 2025, puis à 1,7 % en août 2025, avant d’atteindre 1,5 % en février de cette année. Le mouvement de hausse de 0,2 point n’efface pas ce recul progressif sur plusieurs semestres.
| Indicateur | Valeur |
|---|---|
| Taux Livret A (au 1er août) | 1,7 % |
| Inflation (août, Insee) | 2,4 % |
| Collecte nette Livret A (août) | 460 M€ |
Conséquences pour l’épargnant et arbitrages
Le retour de la collecte indique que les ménages utilisent encore le Livret A comme réserve de liquidité : sécurité, disponibilité et exonération fiscale restent ses principaux atouts. Néanmoins, pour protéger le pouvoir d’achat de l’épargne, d’autres options peuvent être examinées selon le profil et l’horizon : comptes à terme, assurance-vie en unités de compte, placements indexés à l’inflation, ou encore arbitrages vers des produits risqués pour viser une rémunération nette supérieure à l’inflation. Ces alternatives supposent d’accepter un degré de risque ou une moindre liquidité.
En conclusion, la hausse à 1,7 % constitue une amélioration bienvenue mais limitée : pour l’essentiel des Français détenteurs du Livret A, l’épargne de précaution retrouve un peu d’attrait, sans restituer le pouvoir d’achat perdu face à une inflation plus élevée.