Une nouvelle piste pour renflouer les recettes publiques
La Cour des comptes propose d'imposer les intérêts des livrets réglementés lorsque ceux-ci excèdent des plafonds déterminés, une mesure visant à corriger une exonération qui, selon les experts cités, a coûté « près de 5 milliards d'euros » à l'État en 2025. Concrètement, il s'agit de soumettre ces revenus au barème de l'impôt sur le revenu et aux cotisations sociales au-delà de seuils différents selon le produit.
Les seuils visés et l'estimation budgétaire
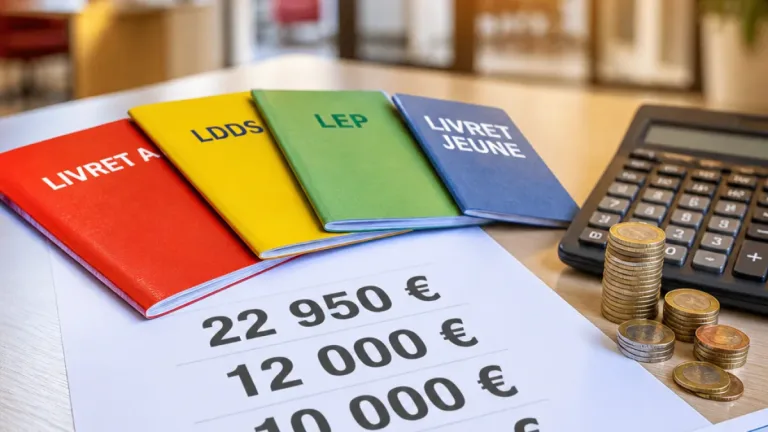
La Cour des comptes cible plusieurs livrets largement détenus par les ménages. Les seuils mentionnés sont les suivants :
- Livret A : intérêts au-delà de 22 950 €
- LDDS : intérêts au-delà de 12 000 €
- LEP : intérêts au-delà de 10 000 €
- Livret jeune : intérêts au-delà de 1 600 €
Selon la Cour, la mesure rapporterait environ 80 millions d'euros par an. Le rapport entre ce gain attendu et le manque à gagner de 2025 illustre l'ampleur limitée de cette piste au regard des soutiens budgétaires globaux.
Fiscalité actuelle et comparaison
Depuis le 1er janvier 2026, par défaut, les revenus du patrimoine sont taxés au prélèvement forfaitaire unique (PFU) de 31,4 % (soit 12,8 % d'impôt sur le revenu et 18,6 % de cotisations sociales). La proposition ne modifie pas ce taux mais étend l'assiette pour certaines situations : elle vise les intérêts excédentaires jusqu'ici exonérés.
"Par défaut aujourd’hui, les revenus du patrimoine sont taxés au PFU, ou flat tax, qui est de 31,4% depuis le 1er janvier 2026 (12,8% d’impôt sur le revenu et 18,6% de cotisations sociales)"
Qui serait concerné ?
La mesure est présentée comme ciblée : elle ne remet pas en cause l'exonération totale pour les intérêts en-deçà des plafonds habituels, mais vise les situations où l'encours génère des intérêts importants. En pratique, cela pourrait toucher :
- des ménages ayant cumulé des livrets au-delà des montants réglementaires ;
- des épargnants qui utilisent massivement ces produits comme relais d'épargne ;
- des transmissions patrimoniales optimisées via l'encaissement d'intérêts.
Enjeux et arbitrages pour les ménages
Pour les titulaires, l'impact dépendra de la composition de leur épargne : un foyer dont les encours dépassent nettement les plafonds pourrait voir une fraction des intérêts taxée au PFU ou au barème, selon l'option choisie. Ce dispositif soulève des questions d'équité : il vise à réduire un avantage jugé relativement favorable, mais son rendement limité (80 M€) tempère l'argument d'une solution à large échelle pour les finances publiques.
Tableau synthétique
| Produit | Seuil d'intérêts visé |
|---|---|
| Livret A | 22 950 € |
| LDDS | 12 000 € |
| LEP | 10 000 € |
| Livret jeune | 1 600 € |
Au-delà des chiffres, la proposition relance le débat sur la fiscalité du patrimoine en période pré-électorale. Elle illustre la recherche de recettes « ciblées » mais soulève aussi la question de l'efficacité et de la visibilité politique de mesures qui affectent un grand nombre de petits épargnants. Les arbitrages à venir dépendront des priorités budgétaires et des choix politiques avant 2027.