Un bilan matériel et des questions d'assurance pour les propriétaires occupants
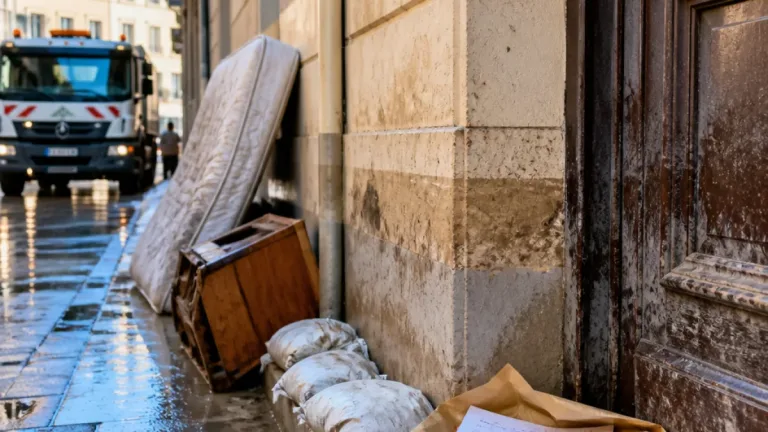
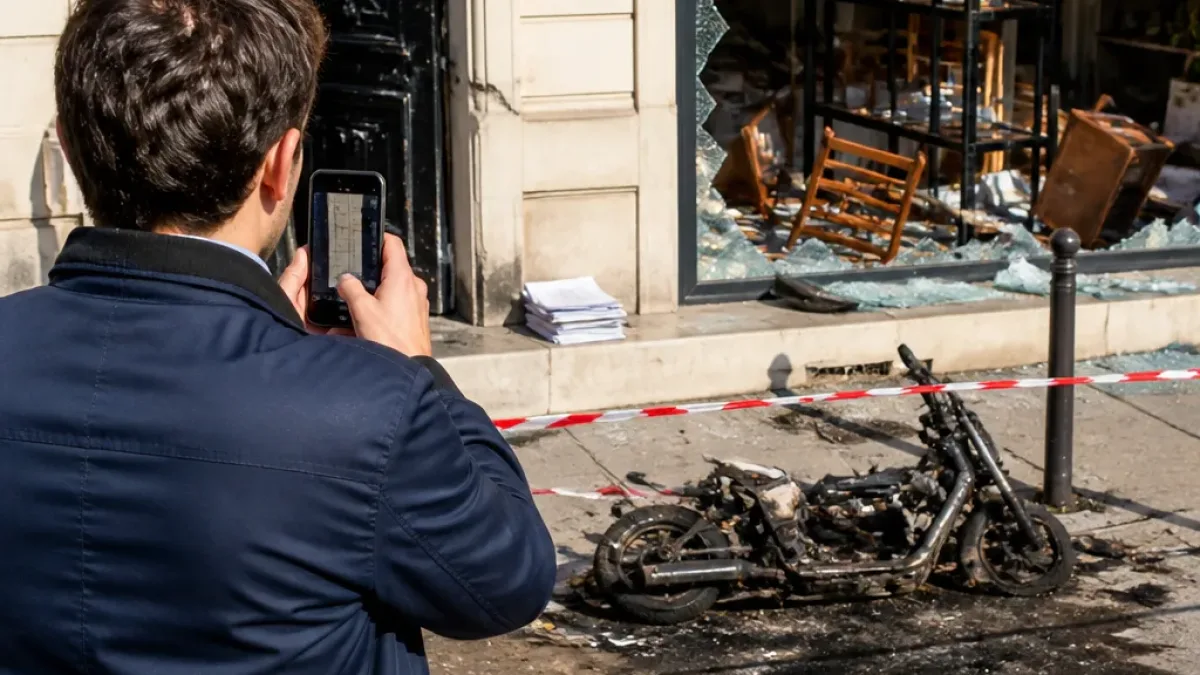
La journée du 17 octobre 2026 et la soirée qui a suivi ont laissé des traces visibles dans plusieurs quartiers parisiens : vitrines saccagées, deux-roues et poids lourds incendiés, un véhicule calciné boulevard Jules-Ferry et un kiosque détruit place de la République, selon des photos et reportages publiés par 20 Minutes, BFMTV et la presse nationale. Le ministère de l'Intérieur a estimé la manifestation à "plusieurs centaines de milliers" de participants, tandis que CNews et Le Monde ont rendu compte d'interpellations et de dommages étendus. La Ville de Paris a indiqué avoir mobilisé un millier d'agents et ouvert une cellule d'aide aux commerçants.
Parmi les sinistrés figurent des propriétaires occupants dont les parties privatives ont été endommagées : portes d'immeuble fracturées, vitrages brisés, mobilier détérioré, locaux souillés ou forcés. Pour ces particuliers, l'enjeu est double : obtenir une réparation rapide et savoir si la prise en charge relève du contrat d'assurance habitation ou d'une voie indemnitaire publique.
Déclaration du sinistre : plainte et délai impératif
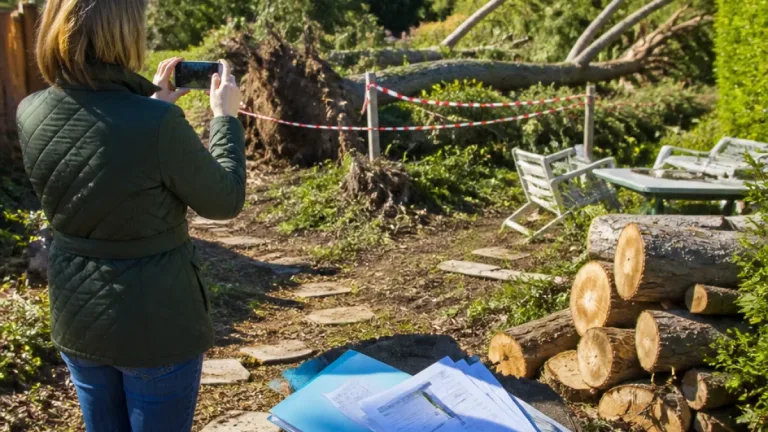
Deux gestes déterminent la suite du dossier : porter plainte et déclarer le sinistre à son assureur sans tarder. Le délai contractuel applicable, pour nombre de contrats de multirisque habitation, impose une notification sous cinq jours ouvrés à compter de la date à laquelle l'assuré a eu connaissance des faits. Conserver les preuves avant toute réparation — photographies, factures, témoignages — est essentiel pour étayer la demande d'indemnisation et faciliter l'expertise.
Quelle garantie s'applique ?
Il convient de consulter le contrat : la plupart des polices multirisques habitation prévoient une couverture pour les dommages causés lors d'émeutes, mouvements populaires ou actes de vandalisme collectifs, souvent libellée « garantie émeutes » ou équivalente. Mais la portée exacte varie d'un assureur à l'autre : exclusions, franchises et plafonds peuvent transformer fortement le montant final versé à l'assuré.
- Franchises : certaines formules imposent une somme à la charge de l'assuré pour chaque sinistre.
- Plafonds : la couverture peut être limitée pour certains types de biens (mobilier, travaux lourds).
- Exclusions : vérifiez les clauses qui peuvent écarter certains dommages, notamment si des conditions de sécurité contractuelle n'ont pas été respectées.
Expertise, provision et référé : les étapes pratiques
Après déclaration, l'assureur mandate généralement un expert pour constater les dégâts et chiffrer les réparations. Si l'expertise tarde ou si l'assureur propose une indemnisation jugée insuffisante, l'assuré peut solliciter une provision en référé devant le tribunal judiciaire : il s'agit d'obtenir rapidement une avance destinée à couvrir des travaux urgents, en attendant le règlement définitif du litige.
| Étape | Objectif |
|---|---|
| Plainte | Établir un constat officiel des faits |
| Déclaration à l'assurance (5 jours ouvrés) | Activer la garantie et déclencher l'expertise |
| Expertise | Chiffrer les dommages et proposer une indemnité |
| Référé / provision | Obtenir une avance quand l'indemnité tarde ou est contestée |
Recours possibles si l'indemnisation est insuffisante
Quand la proposition de l'assureur ne couvre pas l'ampleur des travaux, le propriétaire peut contester l'évaluation : recours amiable d'abord (lettre recommandée, mise en demeure), puis voie judiciaire si nécessaire. Le recours contre l'État n'est pas exclu mais il reste étroit : il suppose de démontrer une faute ou une carence fautive des services publics dans la prévention ou la gestion des troubles, ce qui est souvent plus complexe et long qu'une procédure contre l'assureur.
Dans l'intervalle, la connaissance des critères du contrat et la constitution d'un dossier probant (photos datées, devis, factures, témoignages, copie de la plainte) constituent les meilleures garanties pour accélérer le règlement. Face à des pratiques et des clauses variables selon les compagnies, la vigilance reste de mise pour limiter la facture finale pour le propriétaire occupant.