Contexte légal : une exclusion historique, des contrats plus protecteurs
Le point de départ est un texte ancien du Code des assurances. L'article L121-8 dispose que l'assureur « ne répond pas, sauf convention contraire, des pertes et dommages occasionnés [...] par des émeutes ou par des mouvements populaires ». Autrement dit, la loi pose une exclusion générale, mais celle-ci peut être abandonnée par contrat.
La pratique des assureurs : la majorité des contrats couvre les émeutes
Dans les faits, la plupart des multirisques habitation ne laissent pas les assurés seuls face aux conséquences matérielles d'un mouvement populaire. Les assureurs reprennent fréquemment, dans les conditions générales ou particulières, des garanties couvrant :
- l'incendie : un sinistre provoqué lors d'une émeute est traité comme un incendie ordinaire ;
- le vol et le vandalisme : pillage, dégradations volontaires et effractions sont souvent compris dans la garantie vol/vandalisme ;
- le bris de glace : vitres et baies cassées par des projectiles ou jets sont généralement pris en charge.
Autrement dit, ce n'est pas la date sur laquelle se déroule le dommage qui prime, mais la rédaction précise de votre contrat. Il faut lire attentivement les exclusions et les libellés utilisés : la garantie peut être intégrée aux garanties de base ou figurer sous une clause dédiée (parfois nommée « attentats, émeutes et mouvements populaires »).
Une réforme adoptée mais pas encore applicable
Le Parlement a voté, dans la loi de finances pour 2026 (19 février 2026), un régime d'assurance obligatoire des émeutes. Ce cadre légal vise à harmoniser la prise en charge, mais il n'est pas encore entré en vigueur : il attend la publication d'un décret d'application et le feu vert de la Commission européenne. Tant que ces étapes ne sont pas franchies, c'est la rédaction contractuelle propre à chaque assureur qui fait foi.
Ce que cela change concrètement pour un assuré touché lors des événements du 17 octobre
Pour les dommages constatés, trois points pratiques :
- Vérifier le libellé de son contrat et les conditions générales : la garantie peut être explicite ou incluse dans une garantie standard ;
- Contacter l'assureur pour déclarer le sinistre et connaître les franchises et exclusions applicables ;
- Conserver tout élément de preuve (photos, constats, factures, PV) au cas où un recours serait nécessaire.
Comparaison des couvertures : où regarder en priorité
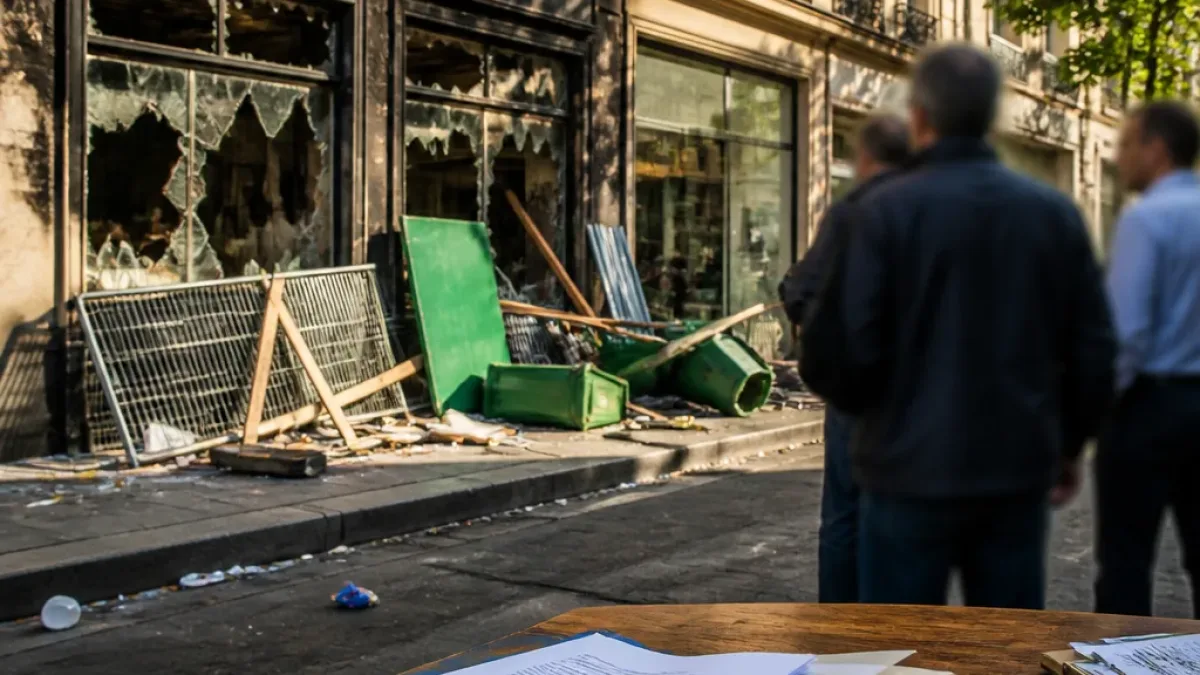
Les situations observées durant les journées de samedi ont rarement touché directement l'habitat au-delà des effets secondaires : vitrines brisées, façades endommagées, locaux en rez-de-chaussée forcés après un incendie de poubelle. Voici une synthèse pratique des liens entre dommage et garantie :
| Type de dommage | Garantie fréquemment concernée |
|---|---|
| Feu déclenché durant un mouvement populaire | Incendie |
| Pillage ou dégradations volontaires | Vol / Vandalisme |
| Vitrines et baies vitrées cassées | Bris de glace |
Conséquences pour la relation client-assureur et vigilance recommandée
Si la tendance du marché est de réintégrer la couverture des émeutes, les modalités pratiques — franchises, plafonds et exclusions — diffèrent d'un contrat à l'autre. Pour l'assuré, la vigilance reste de mise : comparer les contrats, demander des précisions avant la souscription et conserver une traçabilité complète en cas de sinistre. Jusqu'à l'entrée en vigueur effective du régime obligatoire voté en 2026, l'examen des conditions générales reste la clef pour savoir qui prend en charge quoi.
« L'assureur ne répond pas, sauf convention contraire, des pertes et dommages occasionnés [...] par des émeutes ou par des mouvements populaires. » (article L121-8 du Code des assurances)