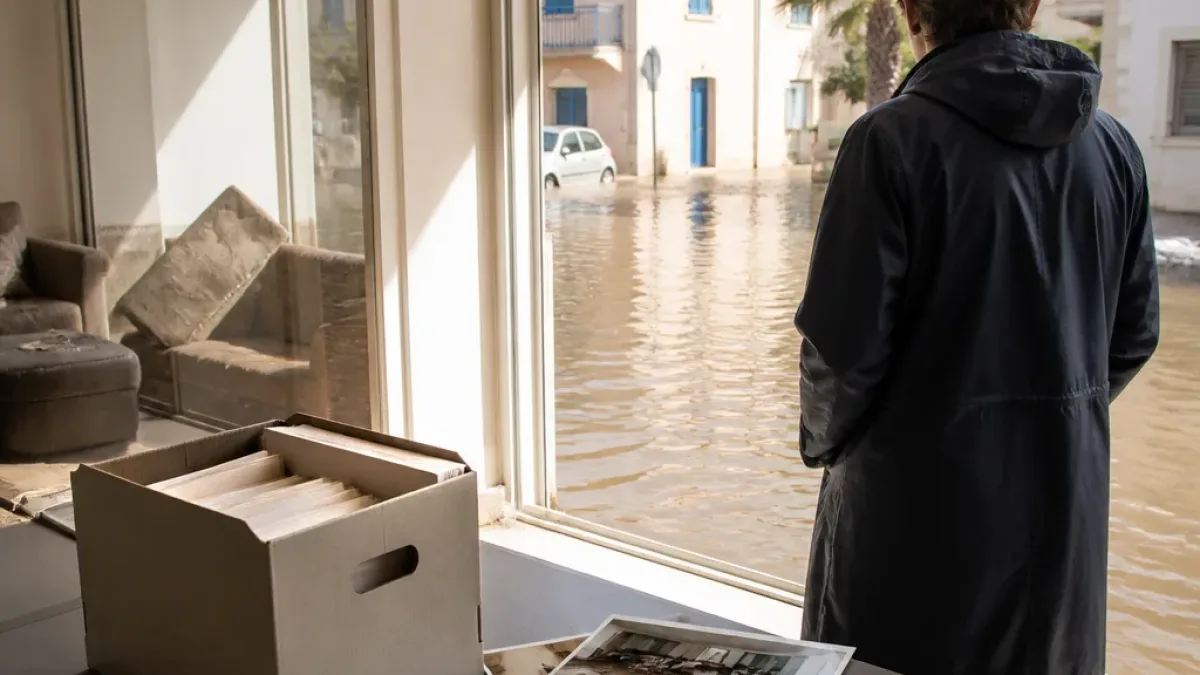
Un mécanisme légal automatique mais conditionné à un arrêté
La tempête baptisée Adam remonte vers le golfe du Lion et déclenche un épisode méditerranéen susceptible de produire des cumuls importants de précipitations. Sur le terrain, la question récurrente des ménages est la même : la garantie « catastrophe naturelle » va-t‑elle jouer et dans quelles conditions ?
Le principe est simple mais crucial : la garantie catastrophe naturelle relève d’une disposition légale et s’impose aux assureurs quand le sinistre répond aux critères reconnus par un arrêté interministériel. Autrement dit, le versement induit par cette garantie ne dépend pas d’une clause contractuelle facultative mais d’une décision administrative précisant la commune, les dates et la nature des dommages reconnus.
Que retenir pour l’épisode en cours et les sinistrés ?
- Pas d’arrêté, pas de garantie : sans l’arrêté interministériel qui reconnaît l’état de catastrophe naturelle pour la période et le territoire concernés, la garantie ne s’applique pas.
- Déclaration rapide du sinistre : le délai légal de déclaration doit être respecté pour préserver vos droits à indemnisation ; préparez vos éléments (constats, photos, devis provisoires).
- La franchise spécifique : en cas de reconnaissance, la franchise dite « liée à la catastrophe naturelle » s’applique selon les règles en vigueur dans les contrats et la loi.
Chiffres météorologiques et territoires concernés
À la date de rédaction, les prévisions et alertes portées par les services météorologiques identifient en particulier des cumuls significatifs dans le sud-est :
| Zone | Cumul attendu |
|---|---|
| Plaines et littoral (Gard, Hérault) | 50 à 100 mm sur la journée |
| Cévennes (Hérault, Gard, Ardèche) | 150 à 300 mm en pointe |
Procédure pratique : que faire maintenant
Avant tout arrêté, l’essentiel pour un assuré est d’agir méthodiquement afin de préserver la preuve et la recevabilité du dossier :
- Déclarez le sinistre à votre assureur dans les délais prévus par votre contrat ; conservez l’accusé de réception.
- Photographiez et filmez les dommages, relevez les repères d’eau, conservez les objets et factures, établissez un inventaire.
- Contactez votre gestionnaire pour obtenir les modalités d’ouverture de dossier et demandez le nom de l’expert désigné.
- Si un différend survient sur l’étendue ou le montant des dommages, vous pouvez contester l’expertise : demande de contre-expertise, saisie du conciliateur, ou recours judiciaire si nécessaire.
Ce que dit la loi
« Les contrats d’assurance, souscrits par toute personne physique ou morale autre que l’Etat et garantissant les dommages d’incendie ou tous autres dommages à des biens situés en France, ainsi que les dommages aux corps de vé »
Cette citation reproduit le texte rappelant que la garantie catastrophe naturelle est une obligation légale pour les contrats couvrant les dommages aux biens. Sa mise en œuvre demeure conditionnée par l’arrêté interministériel qui constate l’état de catastrophe naturelle pour une commune et une période données.
Enjeux et conséquences
La reconnaissance — ou non — d’un état de catastrophe naturelle détermine l’accès à une indemnisation encadrée, mais elle n’exonère pas les assurés de respecter les formalités contractuelles. En outre, la question des franchises et des exclusions peut entraîner des différends dès la phase d’expertise : il est fréquent que l’assureur et l’assuré s’opposent sur l’origine d’un dommage (naturel, infiltration antérieure, défaut d’entretien). Les recours administratifs et judiciaires restent possibles si l’arrêté est tardif ou si l’expertise est contestée.
Face à un épisode méditerranéen de forte intensité, la vigilance documentaire et la rapidité des démarches sont déterminantes pour la sécurisation d’une indemnisation. Les assurés doivent suivre l’évolution des arrêtés ministériels et garder trace de chaque échange avec leur compagnie.