Contexte et enjeux
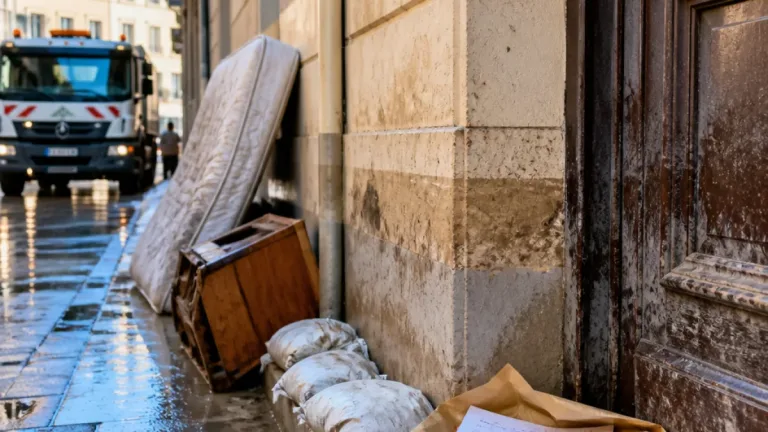
Octobre 2026 : après plusieurs semaines de pluies soutenues et un épisode méditerranéen, les déclarations de sinistres augmentent dans les immeubles parisiens. Plafonds qui se décollent, toitures-terrasses qui laissent passer l'eau, caves inondées et appartements cambriolés pendant des travaux : les assurés déclarent, un expert intervient, puis certains reçoivent une lettre de refus. Les motifs invoqués le plus souvent sont la « négligence grave », le « défaut d'entretien », la « fausse déclaration à la souscription » ou la « déclaration tardive ».
Ce que le droit dit et ce que l'assureur doit démontrer
Le point de départ est le code des assurances et la jurisprudence récente de la Cour de cassation : les exclusions et le régime des fautes sont strictement encadrés. Surtout, la charge de la preuve pèse sur l'assureur lorsqu'il souhaite écarter sa garantie.
« Les pertes et les dommages occasionnés par des cas fortuits ou causés par la faute de l’assuré sont à la charge de l’assureur, sauf exclusion formelle et limitée contenue dans la police. Toutefois, l’assureur ne répond pas des pertes et dommages provenant d’une faute intentionnelle ou dolosive de l’assuré. » (art. L113-1 du code des assurances)
Chaque terme de ce texte est déterminant : la faute simple ou la négligence n'entraînent pas automatiquement la déchéance du droit à indemnisation. Seule la faute intentionnelle (dol) peut exonérer totalement l'assureur, et toute exclusion contractuelle doit être formelle et limitée.
Motifs invoqués par les assureurs et comment les contester
Les raisons de refus courantes obéissent à des logiques différentes et nécessitent des preuves spécifiques. À défaut d'éléments probants apportés par l'assureur, le refus peut être contesté efficacement.
- Faute intentionnelle : l'assureur doit établir l'intention frauduleuse. Une simple négligence n'est pas suffisante.
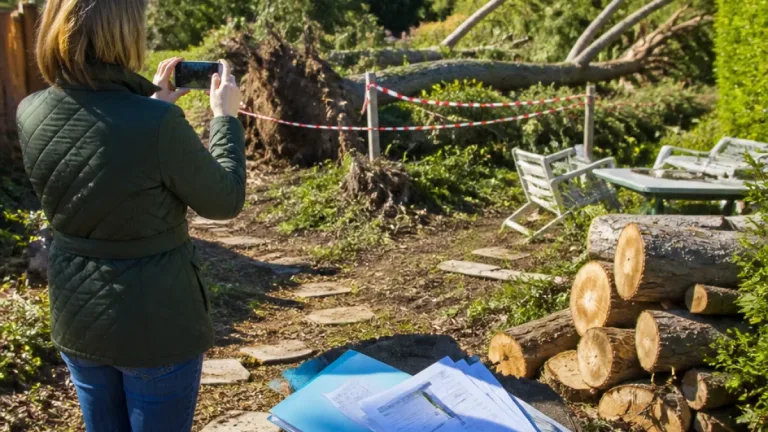
- Défaut d'entretien : il faut démontrer que l'état de l'immeuble ou de l'élément assuré constituait un risque non pris en charge ou exclu par la police. Les expertises contradictoires et photographies prises après le sinistre sont des éléments clés.
- Fausse déclaration à la souscription : pour entraîner la nullité ou la réduction de garantie, l'assureur doit prouver l'inexactitude volontaires des renseignements et le lien causale entre la déclaration et le sinistre.
- Déclaration tardive : le retard doit avoir lésé l'assureur dans la détermination des circonstances du sinistre ou dans l'évaluation du dommage.
Procédure pratique pour contester
Plusieurs étapes sont recommandées avant d'engager un contentieux :
- Relire précisément la police d'assurance et repérer les clauses d'exclusion ou les obligations d'entretien.
- Rassembler toutes les preuves : photos, courriers, devis, rapports d'expertise, correspondances avec le syndic ou l'entrepreneur.
- Solliciter une contre-expertise si l'expertise de l'assureur paraît partiale ou insuffisante.
- Envoyer une contestation écrite en recommandé avec pièces, puis saisir le médiateur de l'assurance si l'échange demeure infructueux.
- Enfin, saisir le juge judiciaire : la Cour de cassation rappelle que l'interprétation des clauses et la qualification de la faute sont des questions réglées par les juridictions.
Tableau : raisons de refus et exigences probatoires
| Motif invoqué | Ce que l'assureur doit prouver |
|---|---|
| Faute intentionnelle | Preuves de volonté de causer le dommage (élément dolosif) |
| Défaut d'entretien | État antérieur démontré, lien de causalité entre l'état et le sinistre |
| Fausse déclaration | Inexactitude volontaire des réponses à la souscription et lien avec le risque |
| Déclaration tardive | Preuve du préjudice causé à l'assureur par le retard |
Conséquences pratiques pour les assurés parisiens
En pratique, recevoir un refus n'est pas la fin de la route. L'assureur doit fonder sa décision sur des éléments objectifs. Les sinistrés qui disposent de preuves photographiques, de rapports d'experts contradictoires ou d'échanges écrits avec le syndic ou des professionnels ont de fortes chances d'obtenir une révision du refus. Le recours au médiateur puis au juge reste possible lorsque le désaccord persiste.
Face à une lettre de refus, il convient d'agir rapidement : rassembler les documents, contester par écrit et, si nécessaire, engager une contre-expertise. Ces démarches permettent souvent d'obtenir une régularisation sans procédure longue, mais la voie judiciaire demeure ouverte lorsque la contestation porte sur l'interprétation d'une clause ou la qualification de la faute.