Un relèvement proposé pour mobiliser plus d'épargne dédiée à la transition
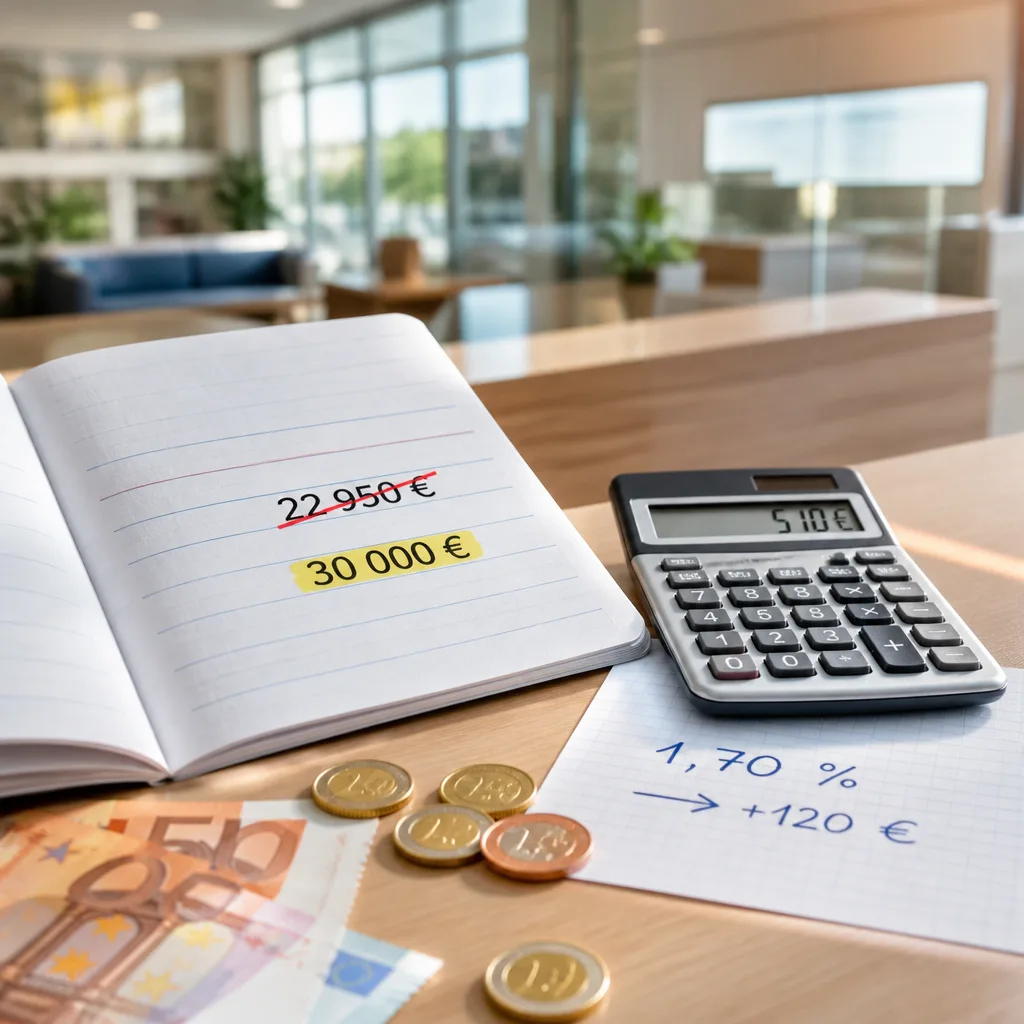
Dans le cadre d'un plan pour accélérer l'adaptation au changement climatique, le gouvernement a proposé de relever le plafond des dépôts sur le Livret A. Actuellement fixé à 22 950 €, ce plafond pourrait être porté à 30 000 €, selon des informations relayées par plusieurs médias et attribuées à la ministre de la Transition écologique, Monique Barbut.
Ce que cela représenterait en intérêts
Avec le taux du Livret A en vigueur depuis le 1er août 2026, à 1,70 %, la hausse du plafond se traduit par un gain d'intérêts visible pour les épargnants qui atteignent aujourd'hui le maximum de versement. En calcul simple :
- Sur 22 950 € au taux de 1,70 % : environ 390 € d'intérêts annuels.
- Sur 30 000 € au même taux : environ 510 € d'intérêts annuels.
La différence représente donc près de 120 € supplémentaires d'intérêts pour une année entière placée au nouveau plafond, toutes choses égales par ailleurs.
| Plafond | Taux | Intérêts annuels (approx.) |
|---|---|---|
| 22 950 € | 1,70 % | ≈ 390 € |
| 30 000 € | 1,70 % | ≈ 510 € |
Pourquoi le gouvernement pousse ce changement
La justification officielle est d'orienter davantage d'épargne vers les besoins liés au changement climatique, notamment les travaux de rénovation et d'adaptation. En augmentant le plafond du Livret A, l'exécutif cherche à offrir aux ménages un espace supplémentaire de placement sécurisé susceptible d'être mobilisé pour financer ces projets.
Qui est concerné et quels effets attendre ?
Selon les estimations citées, environ 15 % des livrets seraient aujourd'hui à leur plafond. Concrètement :
- Les titulaires déjà au plafond pourraient déposer jusqu'à 7 050 € supplémentaires.
- Pour les titulaires en dessous du plafond, l'impact immédiat est nul tant qu'ils n'atteignent pas l'ancien plafond.
- Au niveau macroéconomique, une hausse du plafond augmente la capacité théorique d'épargne réglementée mais ne garantit pas que ces montants seront immédiatement placés.
Les étapes restantes et les limites
La proposition doit encore suivre une procédure politique et administrative avant d'entrer en vigueur. Elle a été évoquée comme pouvant le devenir à partir de 2027, mais le calendrier dépendra des arbitrages ministériels et des validations parlementaires éventuelles.
Par ailleurs, deux précautions s'imposent :
- Le gain indiqué de ≈ 120 € est une simulation basée sur le taux actuel de 1,70 % : si le taux évolue d'ici l'entrée en vigueur, le montant des intérêts changera.
- Augmenter le plafond ne transforme pas automatiquement l'affectation de l'épargne : mobiliser ces fonds vers des travaux nécessite des dispositifs complémentaires (incitations, produits dédiés, accompagnement des ménages).
Ce que doivent retenir les épargnants
Sur le plan individuel, la hausse proposée est bienvenue pour ceux déjà au plafond : elle augmente l'espace sécurisé et défiscalisé disponible. À l'échelle nationale, l'opération vise à capter une partie de l'épargne privée pour la diriger vers la transition, mais son efficacité dépendra des mécanismes mis en place pour canaliser concrètement ces ressources.
En attendant une décision finale, il est utile pour les titulaires de Livret A de vérifier leur situation personnelle et de rester informés des suites législatives : le bénéfice réel dépendra du taux du Livret A au moment de l'application et des modalités pratiques retenues pour orienter l'épargne vers les travaux climatiques.