Une tension obligataire qui pèse sur les marchés actions
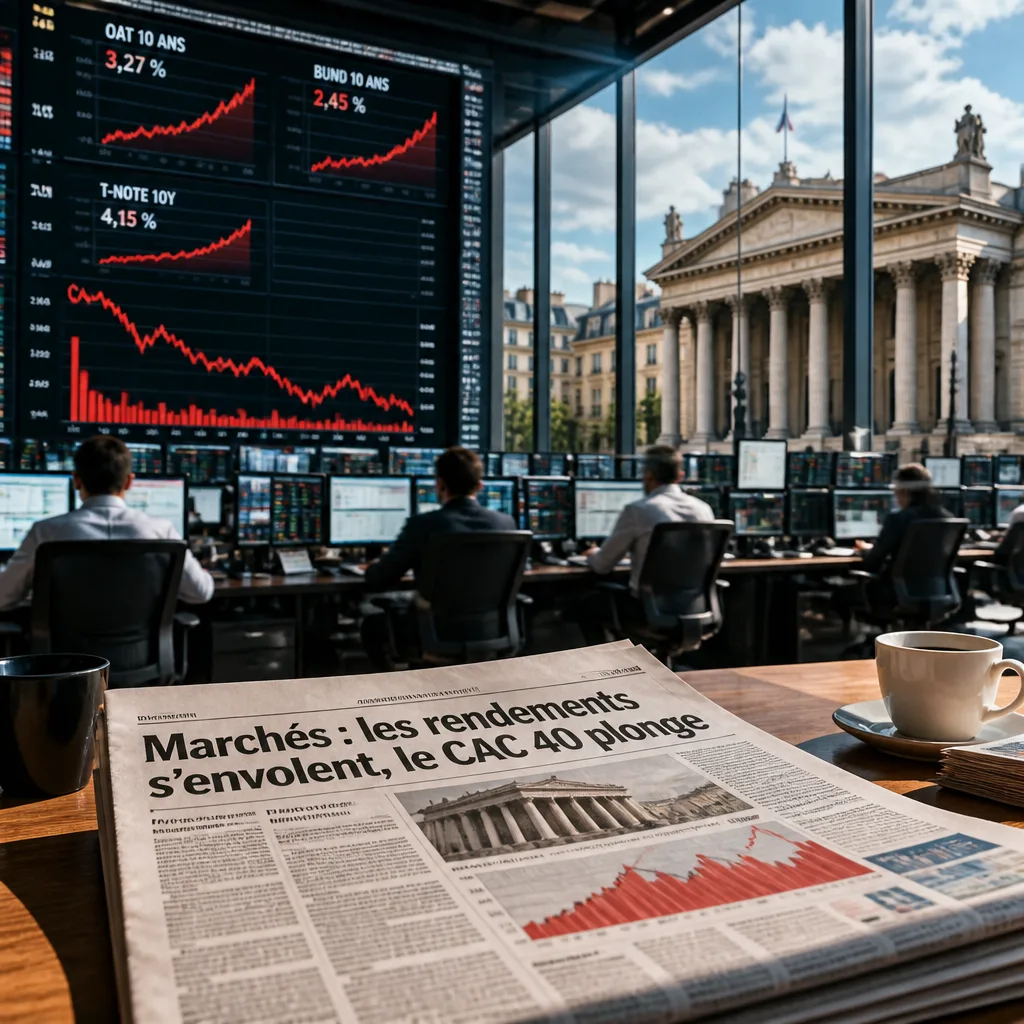
Les places financières européennes et américaines ont marqué le pas cette semaine sous l'effet d'une flambée des rendements de la dette souveraine. Les investisseurs ont sanctionné les actifs risqués, estimant que des rendements plus élevés rendent les actions moins attractives et signalent un resserrement monétaire supplémentaire à venir.
À Paris, le CAC 40 a cédé 0,34% pour s'établir à 8 095,76 points vers 11h44 GMT. En Europe, le Dax et le EuroStoxx 50 reculaient également, reflétant un mouvement global d'aversion au risque.
| Indice | Mouvement |
|---|---|
| Dow Jones (futures) | -0,38% |
| S&P 500 (futures) | -0,60% |
| Nasdaq (futures) | -1,03% |
| CAC 40 | -0,34% à 8 095,76 |
| EuroStoxx 50 | -0,28% |
Pourquoi les rendements montent-ils ?
Plusieurs facteurs convergent :
- Données économiques montrant une accélération des pressions inflationnistes et une résilience de l'activité, notamment aux États-Unis (PMI du secteur privé plus solides que prévu) ;
- Adjudications de dette — une adjudication des bons du Trésor à cinq ans a été mal accueillie, accentuant la nervosité sur le marché obligataire ;
- Craintes budgétaires qui pèsent sur les échéances longues et augmentent la prime exigée par les investisseurs.
Ces éléments renforcent l'idée que les banques centrales pourraient relever encore leurs taux pour contenir l'inflation. Du côté des anticipations de marché, un nouveau relèvement de la Réserve fédérale est attendu dès le mois prochain, avec une possible seconde hausse en décembre. Pour la zone euro, les opérateurs prévoient une première hausse de 25 points de base d'ici la fin de l'année et estiment à environ 40% la probabilité d'un deuxième relèvement.
« il était raisonnable de penser que la banque centrale américaine devrait relever à nouveau ses taux d'intérêt afin de réduire les risques inflationnistes. »
Cette phrase, prononcée par le président de la Fed de New York, John Williams, illustre l'orientation hawkish — plus restrictive — qui domine désormais les anticipations sur les taux d'intérêt américains.
Conséquences concrètes pour l'économie et les investisseurs
Une remontée des taux et des rendements souverains a des effets tangibles :
- Les coûts d'emprunt augmentent pour les États, les entreprises et les ménages (crédits immobiliers, corporate bonds) ;
- Les valorisations boursières — en particulier pour les titres de croissance et les secteurs à cash flows lointains — sont révisées à la baisse car l'actualisation des flux futurs se fait à un taux supérieur ;
- Certains secteurs peuvent bénéficier temporairement, comme les banques (marges d'intérêt potentiellement plus élevées), tandis que d'autres, sensibles à la dette, seront plus fragiles.
Autre élément de nervosité : l'absence de progrès diplomatique au Moyen-Orient maintient le pétrole au-dessus de 100 dollars le baril, ce qui alimente les risques inflationnistes et renforce la probabilité d'un resserrement monétaire prolongé.
Quel horizon pour les marchés ?
À court terme, la volatilité peut rester élevée tant que les signaux économiques continueront d'indiquer une inflation tenace et que les adjudications d'État resteront sous pression. Pour les investisseurs particuliers, cela implique de revisiter l'exposition aux actions sensibles aux taux et d'anticiper un coût du crédit plus élevé. Pour les pouvoirs publics, la hausse des rendements rappelle que les trajectoires budgétaires et la crédibilité fiscale deviennent des facteurs déterminants du coût de financement sur les maturités longues.
En somme, la récente hausse des rendements ne se limite pas à un ajustement technique du marché obligataire : elle redessine les arbitrages d'actifs, renchérit le crédit et renforce la perspective d'une trajectoire de taux plus soutenue pour les mois à venir.