Le Livret A plafonné change les arbitrages d'épargne
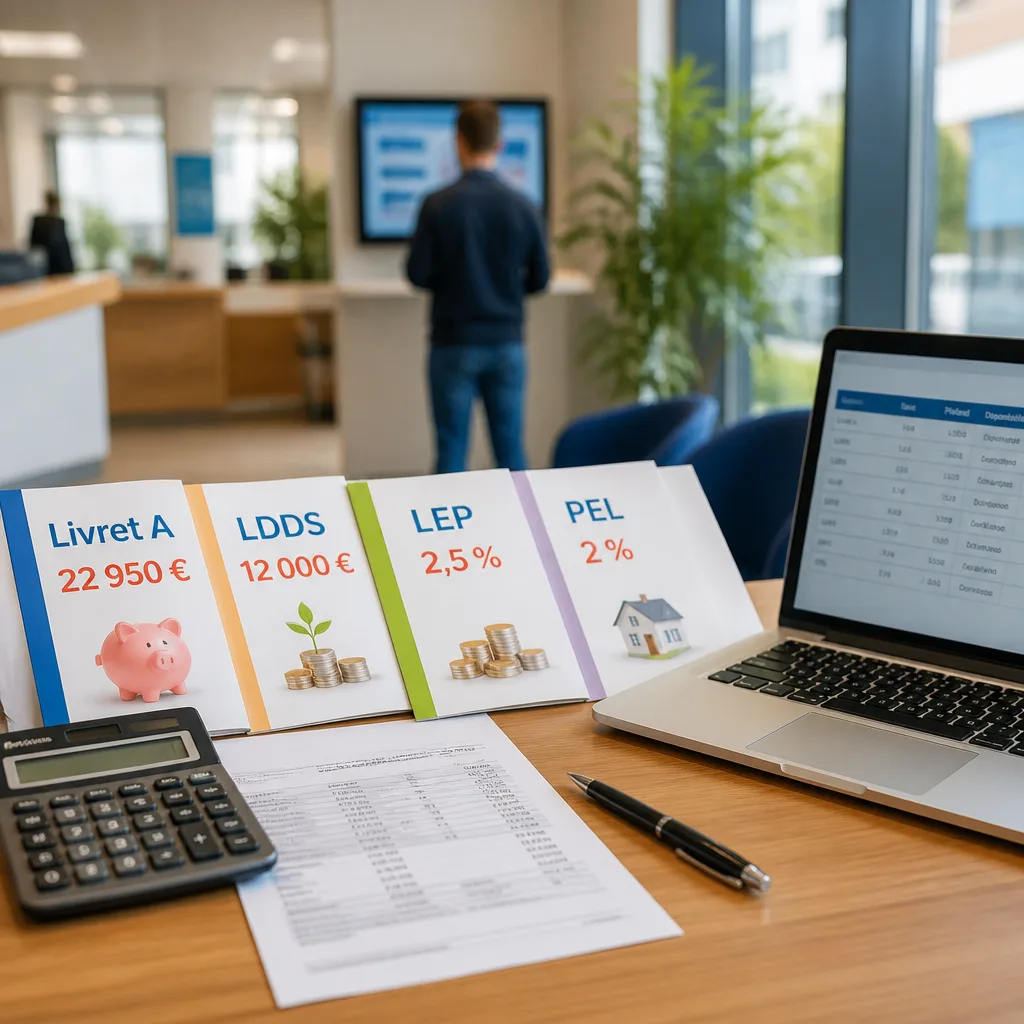
Le plafond du Livret A, fixé à 22 950 euros, est désormais atteint par un nombre croissant de ménages cherchant une poche d'épargne liquide et protégée contre l'incertitude économique. Son taux a été relevé à 1,7 % depuis le 1er août 2026, mais ce rendement reste limité une fois l'inflation prise en compte. Face à cette saturation, plusieurs solutions réglementées permettent de continuer à placer sans prendre de risques démesurés — à condition de bien connaître plafonds, fiscalité et conditions d'accès.
Les alternatives immédiates : LDDS et cumul possible
Le réflexe le plus simple pour qui a rempli son Livret A est le LDDS (Livret de Développement Durable et Solidaire). Il reprend les caractéristiques essentielles du Livret A : même taux à 1,7 % depuis le 1er août 2026, intérêts exonérés d'impôt sur le revenu et de prélèvements sociaux, disponibilité des sommes. Son plafond de versement est plus modeste, 12 000 euros, mais il se cumule au Livret A. Concrètement, pour un couple, les deux livrets permettent d'atteindre jusqu'à 69 900 euros placés sans risque et sans fiscalité.
Le LEP, placement sous-condition nettement plus rémunérateur
Avant de se tourner vers des produits plus complexes, il faut vérifier l'éligibilité au LEP (Livret d'Épargne Populaire). Réservé aux revenus modestes, il affiche un taux net de 2,5 %, supérieur au Livret A et au LDDS. Son plafond est fixé à 10 000 euros. L'accès dépend du revenu fiscal de référence : il ne doit pas dépasser 23 028 euros pour une personne seule et 35 326 euros pour un couple en 2026. De nombreux ménages éligibles l'ignorent encore, alors qu'il figure parmi les placements les plus attractifs du marché pour les petites capacités d'épargne.
Le PEL : taux garanti mais fiscalité et contraintes
Le Plan Épargne Logement (PEL) a changé de régime : pour tout nouveau plan ouvert depuis le 1er janvier 2026, un taux brut garanti de 2 % est appliqué sur toute la durée. Ce caractère fixe peut jouer en faveur de l'épargnant si les taux baissent, mais illustre aussi un risque d'opportunité si les taux remontent. Contrairement aux livrets, les intérêts du PEL sont soumis au prélèvement forfaitaire unique (PFU) de 30 % — prélèvements sociaux inclus — et le produit obéit à des règles de fonctionnement plus strictes (versements réguliers, conditions de retrait, etc.).
- LDDS : 1,7 %, plafond 12 000 € — cumulable avec le Livret A.
- LEP : 2,5 % net, plafond 10 000 € — soumis aux plafonds de revenus (RFR).
- PEL : 2 % brut pour toute ouverture depuis 01/01/2026, intérêts taxés au PFU 30 %.
| Produit | Taux (depuis) | Plafond | Fiscalité |
|---|---|---|---|
| Livret A | 1,7 % (01/08/2026) | 22 950 € | Exonéré |
| LDDS | 1,7 % (01/08/2026) | 12 000 € | Exonéré |
| LEP | 2,5 % | 10 000 € | Exonéré |
| PEL (nouveaux plans) | 2 % (à partir 01/01/2026) | Variable | PFU 30 % |
Comment arbitrer ?
Le choix dépend d'abord de l'objectif : liquidité immédiate (Livret A / LDDS), rendement net élevé sous conditions de revenus (LEP), ou rendement garanti à moyen terme assorti de contraintes et d'une fiscalité (PEL). L'ordre d'examen logique est : vérifier l'éligibilité au LEP, utiliser le LDDS si besoin de liquidité supplémentaire, puis envisager le PEL quand on accepte des règles plus strictes et une fiscalité sur les intérêts.
Dans un contexte où l'inflation réduit le pouvoir d'achat des intérêts nominalement positifs, ces produits réglementés restent des points d'ancrage utiles. Reste que pour dépasser les plafonds réglementés ou chercher des rendements plus élevés, il faudra ensuite examiner des solutions plus diversifiées, conscientes des risques et de la fiscalité applicable.