Une offre courte mais attractive pour dépasser le plafond du Livret A
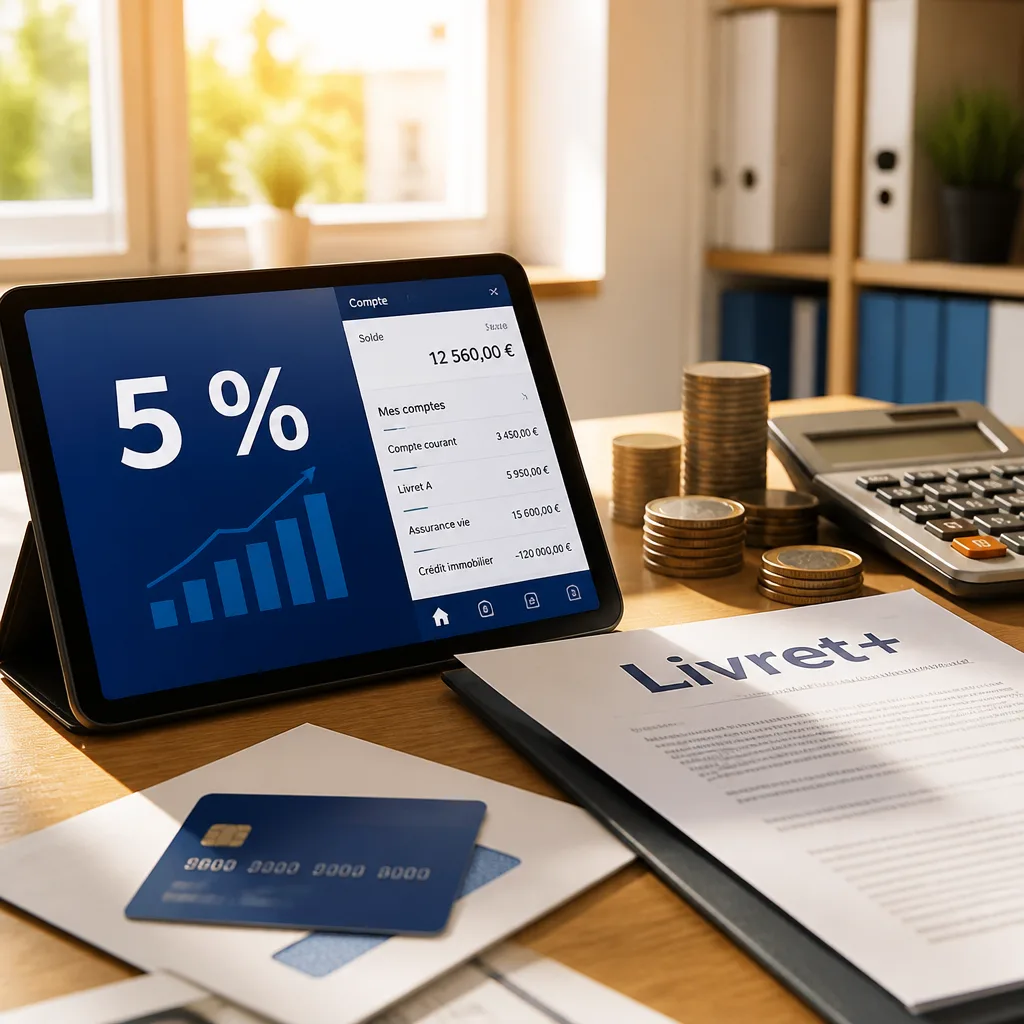
Fortuneo commercialise pour les nouveaux clients une opération commerciale visant les épargnants qui ont déjà atteint le plafond du Livret A. Le produit promotionnel Livret+ est rémunéré à 5 % brut pendant quatre mois dès l'ouverture, dans la limite de 100 000 euros de versements éligibles sur cette période. Après la période promotionnelle, le taux retombe à 1,60 % brut.
Conditions d'accès : compte courant et mécanique de prime
Pour bénéficier du taux, il est nécessaire d'ouvrir un compte courant chez Fortuneo. L'offre s'accompagne par ailleurs d'une prime commerciale pouvant être portée jusqu'à 250 euros en combinant :
- l'octroi d'une carte Gold CB Mastercard (ou la carte Fosfo dans une version alternative) ;
- la réalisation de cinq paiements avec la carte dans les 90 jours suivant l'ouverture ;
- l'activation du service neoChange (transfert des opérations récurrentes depuis une autre banque) ;
- l'ouverture du Livret+ qui apporte 10 euros supplémentaires.
Le dossier doit être constitué avant la date limite annoncée (offre disponible jusqu'au 30 septembre 2026, avec dépôt possible jusqu'au 14 octobre selon la communication commerciale). Pour conserver la prime, Fortuneo exige de maintenir le compte et la carte pendant un an.
Quels gains attendre ? Un exemple chiffré
Sur une durée de quatre mois et un versement maximum éligible de 100 000 €, la rémunération brute correspondante est :
| Période | Taux | Montant placé | Intérêts bruts sur 4 mois |
|---|---|---|---|
| Promotion | 5 % (annuel) | 100 000 € | ~1 666 € (soit 100 000 × 5 % × 4/12) |
Si l'épargnant place une somme inférieure, l'intérêt est proportionnel. Il faut aussi tenir compte que la rémunération est donnée en brut : les prélèvements sociaux (17,2 %) et, selon l'option fiscale choisie, l'impôt sur le revenu viendront réduire le gain net.
Arbitrages et contraintes à peser avant d'ouvrir un compte
Cette offre est intéressante pour placer temporairement des liquidités disponibles hors du Livret A, mais plusieurs éléments doivent être confrontés :
- Obligation d'ouvrir un compte courant : cela implique d'adopter la relation bancaire complète (moyens de paiement, tenue du compte) et de respecter l'engagement de conservation un an pour toucher la prime.
- Fiscalité : les intérêts sont soumis aux prélèvements sociaux et à l'impôt selon l'option fiscale choisie (PFU ou barème). Le rendement net doit donc être recalculé avant décision.
- Horizon et placement : il s'agit d'une solution de court terme pour loger des liquidités ; elle reste moins adaptée pour des objectifs de long terme qui exigeraient d'autres enveloppes (PEA, assurance-vie).
- Alternatives : d'autres banques en ligne ou comptes sur livret proposent parfois des taux promotionnels — comparatif et délai sont essentiels pour optimiser le placement.
Pour qui cette offre est pertinente ?
Le Livret+ à 5 % intéressera principalement les épargnants qui ont déjà utilisé leur plafond de Livret A et disposent de liquidités disponibles à placer pour quelques mois. L'obligation d'ouvrir et de conserver un compte courant, ainsi que les conditions pour obtenir la prime, en font plutôt une démarche ciblée : rentable si l'on cherche à placer une somme significative et si l'on accepte la relation bancaire sur 12 mois.
Avant de souscrire, il est recommandé de simuler le gain net après prélèvements sociaux et impôt, de vérifier le plafond personnel d'application et de comparer avec d'autres promotions similaires afin d'optimiser le placement des liquidités.