Des taux spectaculaires mais temporaires
Depuis début octobre, plusieurs établissements mettent en avant des taux bruts élevés sur des livrets promotionnels. Sur le papier, ces offres semblent renverser la donne — en particulier si on les compare au Livret A à 1,70%. Mais la lecture attentive des conditions ramène rapidement ces annonces à une réalité plus mesurée.
Ce que proposent les banques
Deux exemples récents résument bien le mouvement :
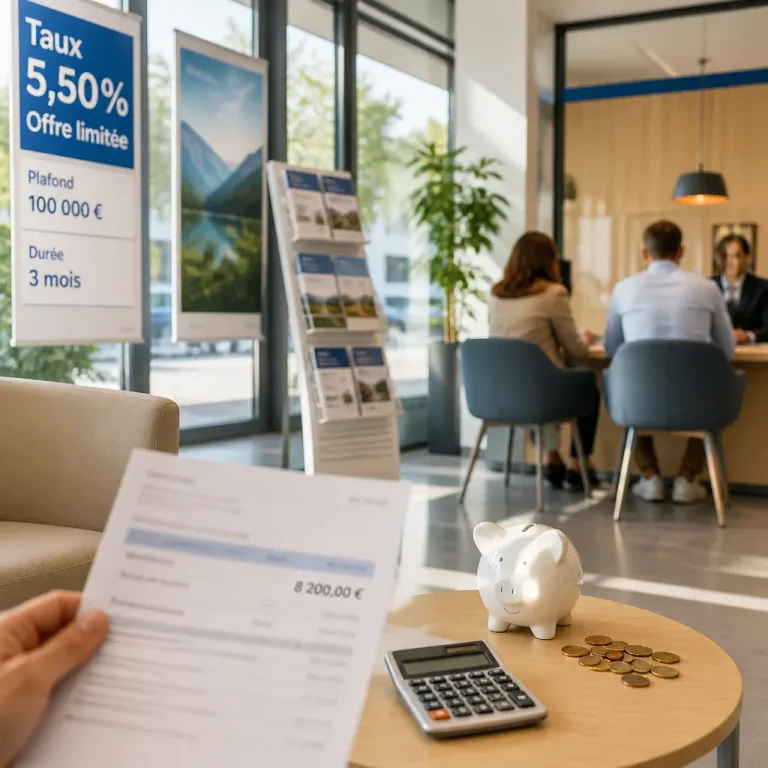
- Fortuneo : 5,50% brut pendant trois mois, offre du 8 octobre au 8 décembre 2026, plafonnée à 100 000 €.
- Distingo Bank : 4,50% brut jusqu'au 30 octobre 2026, plafonnée à 200 000 €. Après application du prélèvement forfaitaire unique, le rendement net est donné à 1,93% sur l’année (chiffre communiqué par l’établissement).
| Banque | Taux brut | Durée promotion | Plafond | Rendement net communiqué |
|---|---|---|---|---|
| Fortuneo | 5,50% | 3 mois | 100 000 € | — |
| Distingo Bank | 4,50% | Jusqu'au 30/10/2026 | 200 000 € | 1,93% (après PFU) |
Pourquoi ces offres sont peu redistributives
Plusieurs paramètres réduisent l'effet réel pour la plupart des ménages :
- Temporalité : les taux annoncés sont valable seulement quelques semaines ou mois.
- Plafonds : les montants rémunérés à ces taux sont limités (100 000 € ou 200 000 €), ce qui exclut une large portion des épargnants.
- Fiscalité : le prélèvement forfaitaire unique (PFU) grève le rendement affiché, comme le montre le passage de 4,50% brut à 1,93% net pour Distingo après impôt.
Qui peut en profiter ?
Les chiffres de patrimoine sont éclairants : le patrimoine financier médian des ménages français est cité à 8 200 €, et seuls 10% des ménages disposent de plus de 100 000 € d’épargne liquide. Autrement dit, pour tirer pleinement parti de ces promotions, il faut déjà disposer d’un capital conséquent. Ces offres profitent donc d'abord à une minorité, renforçant un effet de concentration des revenus financiers.
Contexte macroéconomique
La hausse des taux directeurs de la Banque centrale européenne — le taux de dépôt est mentionné à 2,50% en septembre 2026 — a permis de relever les rémunérations des produits d’épargne. Mais cette même normalisation monétaire pèse sur le coût du crédit. Au final, la mécanique profite davantage à ceux qui détiennent déjà des avoirs financiers, et moins à des ménages endettés ou sans épargne.
Conséquences pour l’épargnant
Pour la majorité des Français, les promotions de livrets restent une aubaine limitée : attractives sur le papier, elles exigent un capital disponible élevé et une attention aux conditions (durée, plafond, fiscalité). Elles illustrent une réalité plus large : la hausse des rémunérations redistribue des gains qui, pour l’essentiel, vont aux ménages les mieux dotés en épargne liquide.