Un relèvement du plafond validé en commission, mais pas encore promulgué
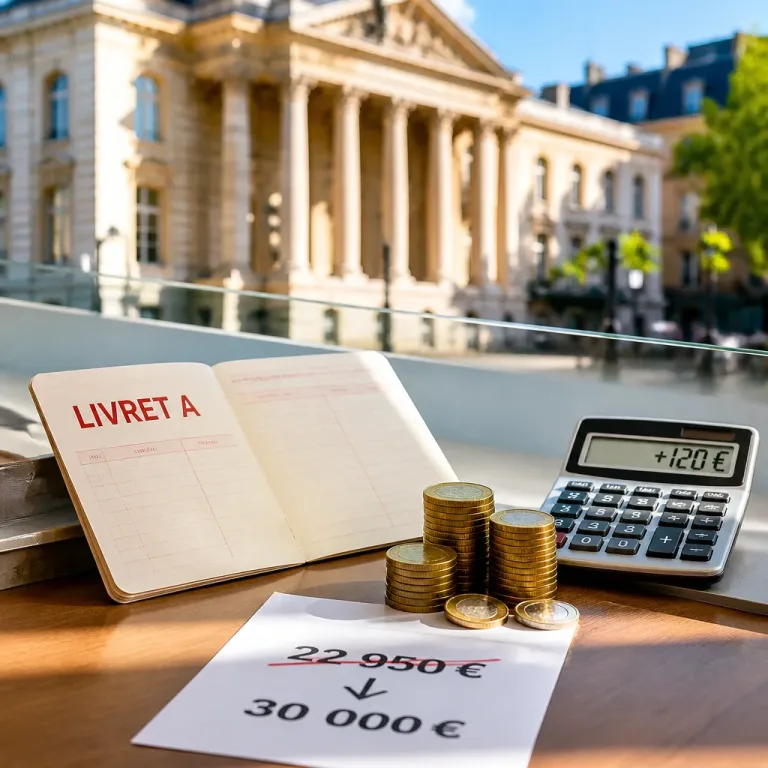
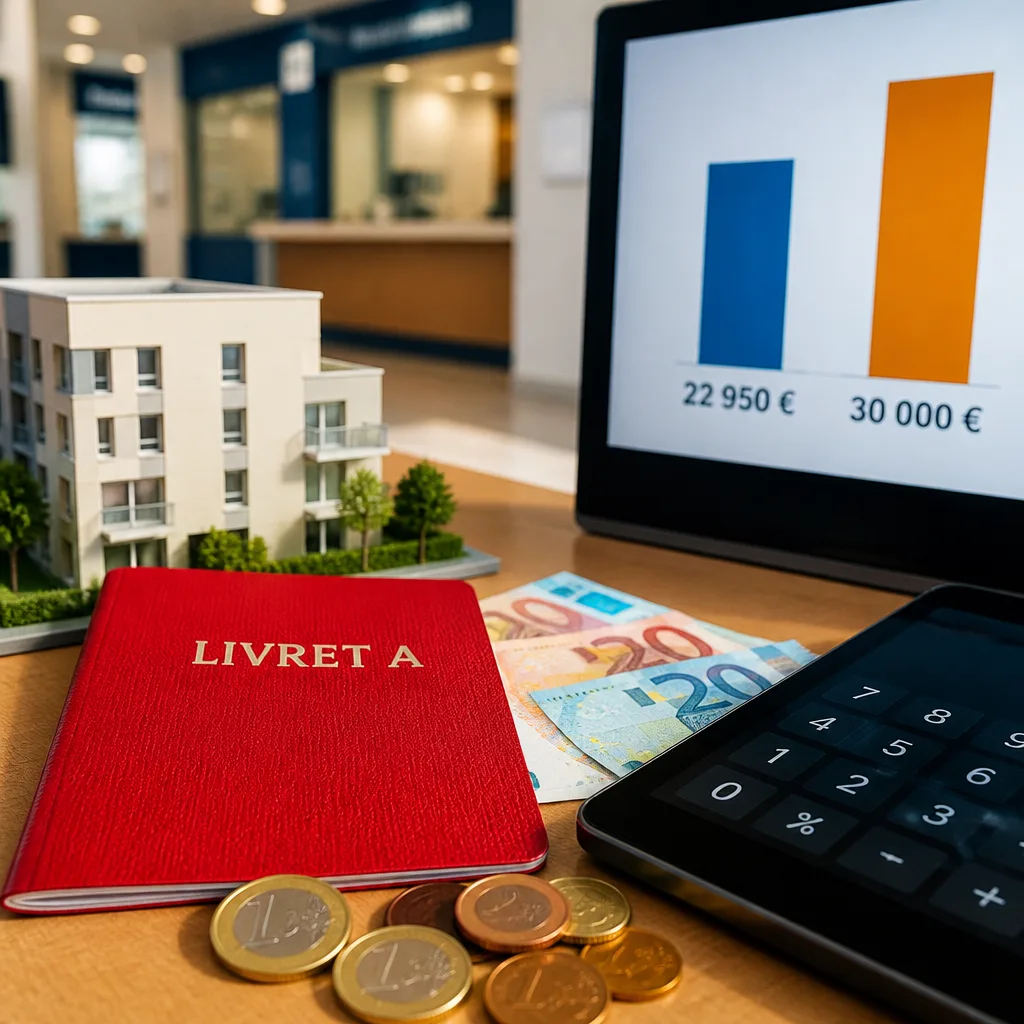
La commission des finances de l'Assemblée nationale a donné un premier feu vert à un amendement qui augmente le plafond du Livret A de 22 950 à 30 000 euros. Proposé dans le cadre du projet de loi de finances 2027, cet ajustement, défendu par le député Éric Coquerel, constitue la première revalorisation significative du plafond depuis 2013. Reste à franchir les prochaines étapes parlementaires avant qu'il ne devienne effectif.
Combien cela rapporterait concrètement ?
À taux actuel, la hausse du plafond représente un supplément d'intérêts non négligeable pour ceux qui disposent des liquidités nécessaires. Voici une comparaison chiffrée des intérêts annuels selon les deux plafonds, sur la base d'un taux de 1,7% :
| Plafond | Intérêts annuels à 1,7% |
|---|---|
| 22 950 € | 390,15 € |
| 30 000 € | 510,00 € |
La différence théorique atteint donc 119,85 € par an, arrondie communément à 120 €. Ce gain n'est toutefois réel que pour les titulaires en capacité d'augmenter leur encours jusqu'au nouveau plafond : les détenteurs d'un Livret A déjà plein devront verser 7 050 € supplémentaires pour en bénéficier.
Un levier pour financer le logement social et la transition
Au-delà de l'avantage individuel, le relèvement vise à mobiliser des ressources additionnelles pour le financement du logement social et des projets d'intérêt général, deux missions historiques des fonds collectés via le Livret A. Selon le texte de l'amendement, l'objectif est double : offrir davantage de capacité d'épargne sécurisée aux ménages et renforcer l'effort public de financement. L'impact macroéconomique dépendra néanmoins du comportement des épargnants : augmentation effective des dépôts ou simple transfert de placements déjà existants ?
Points de vigilance pour les épargnants
- Le taux de rémunération du Livret A est variable : la simulation à 1,7% n'est pas une garantie pour 2027.
- Les intérêts restent exonérés d'impôt sur le revenu et de prélèvements sociaux, et le capital demeure disponible à tout moment.
- Pour profiter du surplus d'intérêts, il faut pouvoir disposer des 7 050 € supplémentaires ; sinon, l'effet est nul.
Conséquences financières et calendaires
Si la mesure est adoptée définitivement, elle devrait profiter principalement aux ménages disposant d'une épargne de précaution déjà conséquente. Pour les pouvoirs publics, l'enjeu est d'augmenter la collecte sur des produits sûrs tout en orientant ces ressources vers des politiques publiques. Le rythme d'adoption parlementaire et d'éventuels ajustements techniques détermineront le calendrier d'entrée en vigueur.
En clair, la hausse proposée offre un gain modeste mais certain à certains titulaires (jusqu'à ~120 € par an au taux actuel) et une source potentielle de financement supplémentaire pour le logement social ; son efficacité dépendra de la matérialisation des versements et de l'évolution future du taux du Livret A.