Des augmentations bien supérieures à l'inflation
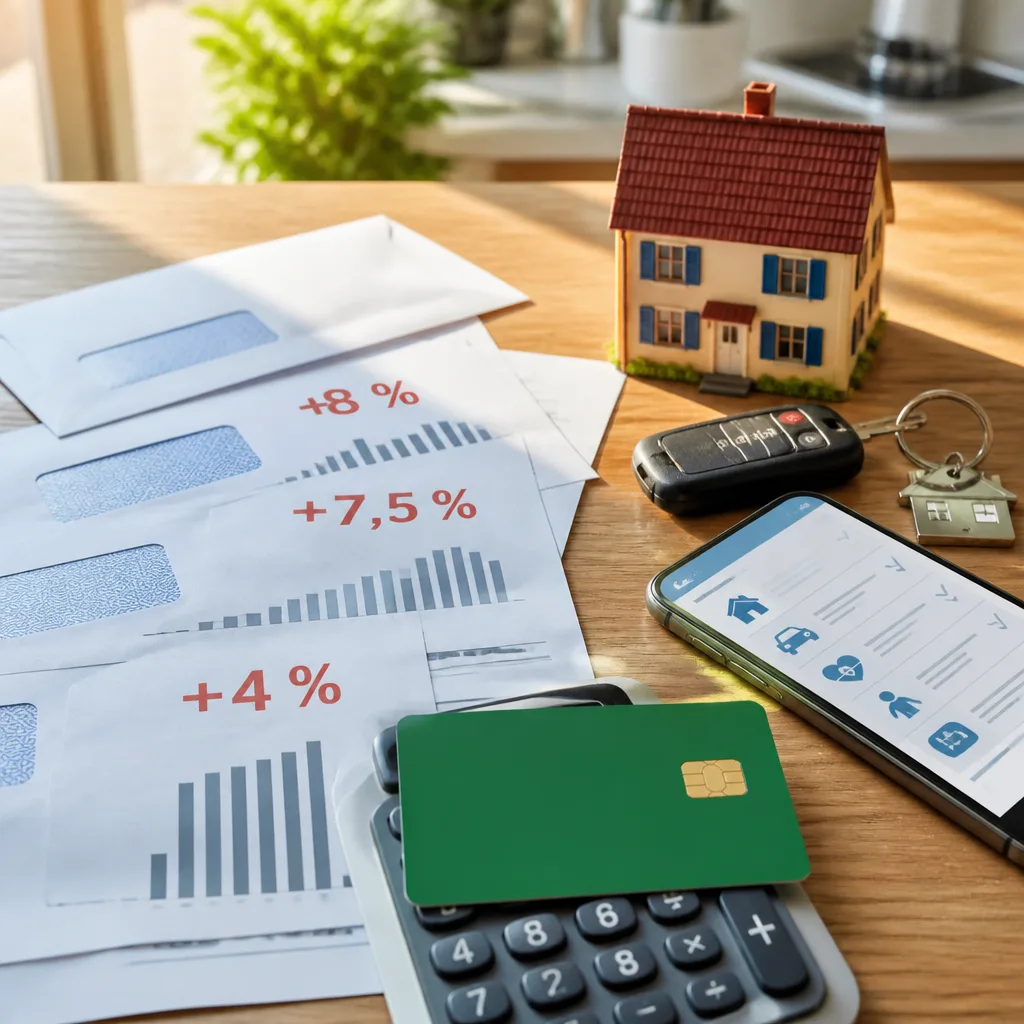
Les avis d'échéance adressés aux assurés pour 2027 témoignent d'une remontée des tarifs qui dépasse nettement l'inflation : +8 % en moyenne pour les complémentaires santé, +5 à 7,5 % pour l'assurance habitation et +3 à 4,5 % pour l'assurance auto, selon les prévisions citées par le cabinet Addactis. Ces chiffres ont été rappelés dans la chronique économique diffusée sur Europe 1 par Jean-Jacques Manceau et relayée par Capital.
Pourquoi la note augmente (et pourquoi la fidélité n'écarte pas la hausse)
Plusieurs facteurs pèsent sur la hausse des primes : l'aggravation des coûts liés aux sinistres climatiques, l'augmentation des prix des réparations et les transferts de dépenses de santé vers les complémentaires (1,5 milliard d'euros évoqué par la Mutualité française). Parallèlement, les assureurs appliquent des révisions tarifaires qui ne respectent pas la progression générale des prix : l'inflation attendue étant d'environ 2 %, les mutuelles progresseraient donc environ quatre fois plus vite.
"Surtout pas."
Interrogé sur l'attitude des assurés face à ces hausses, Jean-Jacques Manceau répondait de manière nette : il ne faut pas conserver passivement son contrat. Pour illustrer l'effet concret, il donne l'exemple d'une mutuelle facturée 100 euros par mois : +8 % représente 8 euros supplémentaires par mois, soit 96 euros sur l'année pour la même couverture.
Des charges nouvelles à connaître
Outre les révisions de prime, une « taxe attentat » — qui figure sur les contrats auto et habitation — augmente également, passant de 6,50 à 8,50 euros au 1er janvier. Cette majoration, modeste au regard d'une prime annuelle, participe néanmoins à la hausse cumulée supportée par les ménages.
Ce que peuvent faire les assurés en quelques minutes
La chronique rappelle des gestes factuels et rapides pour limiter la hausse :
- Comparer les offres lors de l'échéance : résilier et souscrire ailleurs peut produire des économies immédiates.
- Renégocier la franchise ou certains niveaux de garantie si le profil de risque a changé.
- Vérifier les franchises et les garanties redondantes entre mutuelle et remboursement de l'assurance maladie.
Tableau récapitulatif des hausses annoncées
| Type d'assurance | Prévision de hausse 2027 |
|---|---|
| Complémentaires santé (mutuelle) | +8 % |
| Habitation | +5 à 7,5 % |
| Auto | +3 à 4,5 % |
Conséquences et regard sur le marché
Ces révisions tarifaires risquent d'alimenter une baisse de pouvoir d'achat héritée d'année en année si les consommateurs ne comparent pas les propositions du marché. Les marges de manœuvre individuelles existent, notamment pour les profils peu sinistrés ou pour les foyers prêts à ajuster garanties et franchises. Sur le plan macroéconomique, la persistance d'une différence marquée entre inflation et hausse des primes interroge sur la stratégie tarifaire des assureurs et sur l'impact des évolutions climatiques et sanitaires sur le coût de la couverture.
Pour les assurés, la période des avis d'échéance 2027 est un rendez-vous à ne pas manquer : quelques minutes de comparaison suffisent parfois à économiser des dizaines d'euros par an, surtout face à des hausses structurelles qui ne sont pas forcément liées à la seule sinistralité individuelle.