Ce qui change réellement
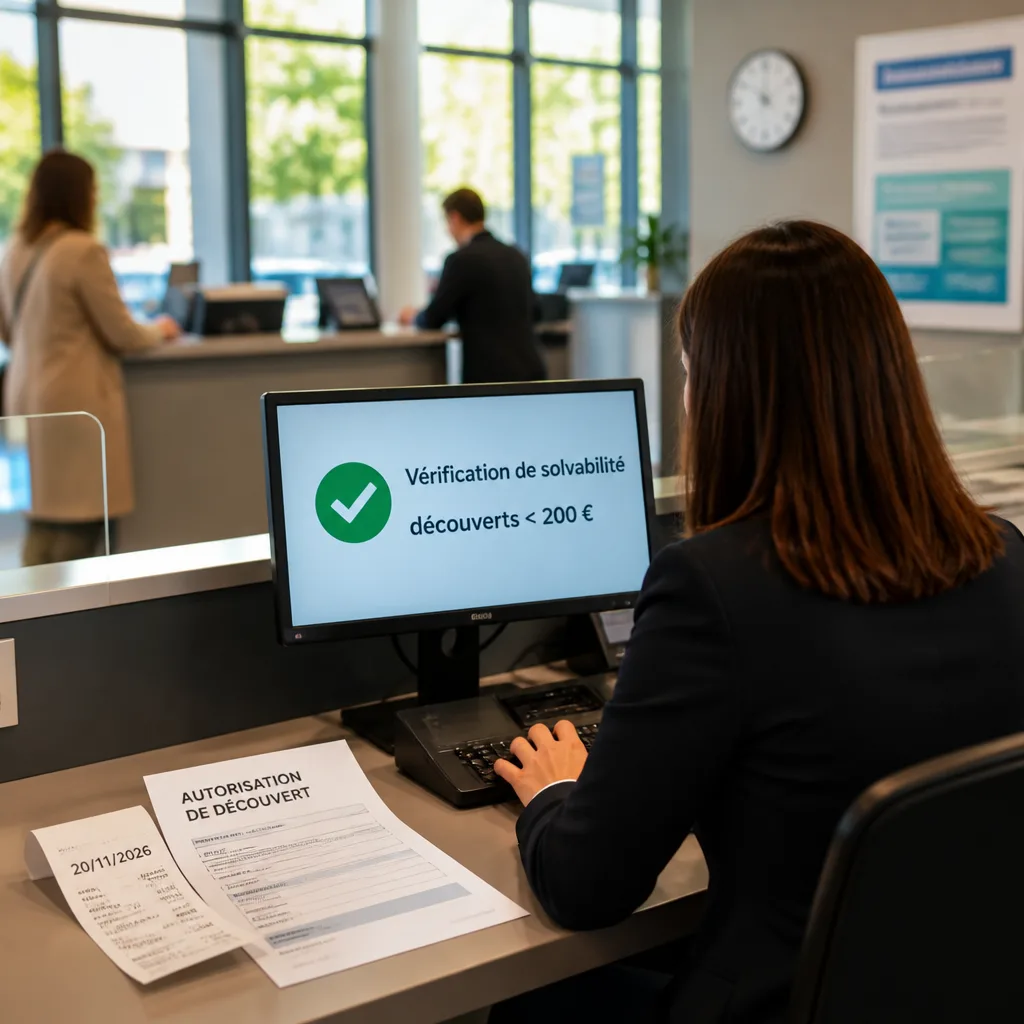
À partir du 20 novembre 2026, les autorisations de découvert de montant inférieur à 200 € et/ou d’une durée inférieure à un mois seront traitées comme des crédits à la consommation. Concrètement, ces petits découverts — qui jusqu’ici échappaient à toute analyse approfondie — devront désormais être précédés d’une évaluation de la solvabilité du demandeur.
Quelles obligations pèsent sur les banques ?
Avant d’octroyer ou d’augmenter une autorisation de découvert, l’établissement devra examiner les éléments suivants :
- les revenus du client,
- les charges et le taux d’endettement,
- les incidents de paiement éventuels.
Sur la base de ces informations, la banque pourra refuser la demande si elle estime que le client ne pourra pas faire face au remboursement. Le dispositif modifie donc la porte d’entrée au découvert mais n’interdit pas le service lui‑même.
Ce qui reste inchangé pour le client
Le découvert en tant que service n’est pas supprimé : les établissements pourront continuer à l’accorder. Une fois l’autorisation donnée, le titulaire n’aura pas à redemander son accord à chaque retrait ou paiement, principe qui perdure après l’entrée en vigueur.
Situations particulières et effets sur les autorisations existantes
La nouvelle règle s’applique principalement aux nouvelles demandes d’autorisation et aux demandes d’augmentation de plafond. Les autorisations ouvertes avant le 20 novembre 2026 ne seront pas supprimées automatiquement : elles restent valides sauf si la banque décide de les résilier, décision qui doit être motivée et respecter un préavis de 30 jours.
| Type de découvert | Traitement avant le 20/11/2026 | Traitement à partir du 20/11/2026 |
|---|---|---|
| < 200 € ou < 1 mois | Pas d’analyse approfondie | Évaluation de solvabilité (comparée au crédit conso) |
| Autorisation existante (ouverte avant la date) | Maintenue | Maintenue sauf résiliation motivée avec préavis de 30 jours |
Conséquences pratiques pour les clients
Les Français qui recourent fréquemment à de petits découverts verront probablement un durcissement des conditions d’accès : les banques disposeront d’une marge pour refuser une autorisation en cas de ratio revenu/charges jugé insuffisant. Par ailleurs, la réforme ne modifie pas la tarification du découvert : les agios, les frais d’intervention et autres commissions restent possibles et facturables conformément au contrat.
Pour les consommateurs, cela signifie qu’il faudra s’attendre à des demandes d’informations supplémentaires lors d’une ouverture ou d’un relèvement de découvert, et à une application plus systématique des règles de bonne information et d’évaluation du risque.
Points de vigilance
- Contrôler que la banque a correctement évalué vos revenus et charges avant toute décision ;
- Vérifier les motifs si une autorisation existante est résiliée (préavis de 30 jours obligatoire) ;
- Ne pas considérer que la réforme supprime le coût du découvert : intérêts et frais demeurent.
La transposition de la directive européenne vise à harmoniser la protection des emprunteurs, y compris pour de faibles montants. Pour les établissements, cela implique d’acter des procédures internes de vérification systématique ; pour les clients, une formalisation accrue des demandes et, potentiellement, une sélection renforcée par les banques.