Le cadre actuel — ce qui s'applique pour l'imposition 2026
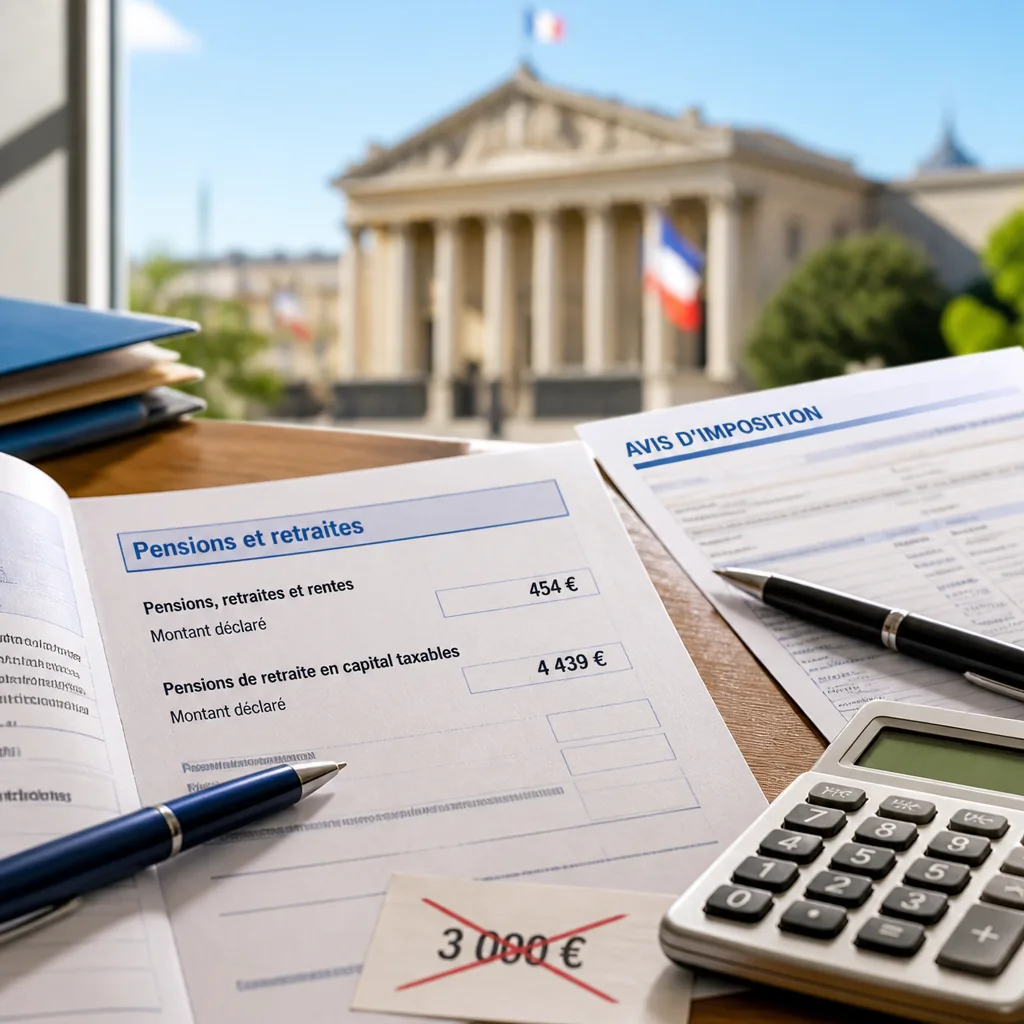
Pour l'impôt sur le revenu établi en 2026 au titre des revenus perçus en 2025, l'administration applique un abattement de 10 % sur les pensions et retraites imposables. Cet abattement est assorti d'un minimum de 454 € par pensionné et d'un plafond de 4 439 € par foyer fiscal.
La tentative de plafonner l'abattement à 3 000 € et le vote de l'Assemblée
Le projet de loi de finances pour 2027 avait initialement proposé de conserver le taux d'abattement de 10 % mais d'en limiter l'effet par foyer à 3 000 €. Le 15 octobre 2026, l'Assemblée nationale a adopté, par 116 voix contre 30, plusieurs amendements supprimant l'article 3 du projet de loi qui prévoyait ce nouveau plafond.
« La suppression du plafonnement à 3 000 € n'est pas encore définitive. »
La suppression votée à l'Assemblée n'est toutefois pas la dernière étape : le projet poursuit son examen et la mesure pourrait être remise en discussion au cours de la navette parlementaire. Il convient donc de distinguer le résultat d'une lecture parlementaire de l'état définitif de la loi.
Qui est concerné — et qui ne l'est pas ?
- Concernés : les retraités et pensionnés dont les pensions sont imposables pour l'année considérée ; l'abattement de 10 % s'applique automatiquement lors du calcul de l'impôt.
- Non concernés : les retraités non imposables — l'éventuel plafonnement n'aurait pas d'effet pour ceux qui ne paient pas d'impôt sur le revenu.
Conséquences pratiques d'un éventuel plafonnement à 3 000 €
Si le plafonnement à 3 000 € venait à être réintroduit et adopté définitivement, certains foyers percevant des pensions élevées et bénéficiant aujourd'hui d'un abattement supérieur pourraient voir leur assiette imposable augmenter, donc payer plus d'impôt. L'ampleur de l'effet varie fortement selon le montant des pensions et la composition du foyer fiscal.
Rappels chiffrés
Voici les paramètres en vigueur pour l'imposition 2026 (revenus 2025) et la proposition discutée :
| Paramètre | En vigueur (déclaration 2026) | Proposition initiale PLF 2027 |
|---|---|---|
| Taux d'abattement | 10 % | 10 % |
| Minimum | 454 € par pensionné | — |
| Plafond | 4 439 € par foyer | 3 000 € par foyer (proposé) |
Calendrier et suite
Il faudra attendre l'issue définitive du projet de loi de finances pour connaître les règles applicables aux revenus de 2026 déclarés en 2027. En l'état, pour les déclarations à venir, les contribuables doivent se référer au régime existant : abattement de 10 %, minimum 454 €, plafond 4 439 € par foyer.
Le suivi parlementaire est la clé : l'adoption finale pourra intervenir après de nouvelles lectures et amendements au Sénat ou lors d'une nouvelle navette. Les contribuables concernés doivent donc rester attentifs aux communiqués officiels et aux textes publiés au Journal officiel.