Un changement notable dans la logique d'indemnisation
Le principe traditionnel de l'assurance habitation est simple et inscrit au Code des assurances : l'indemnité versée ne peut pas excéder la valeur du bien assuré au moment du sinistre et vise à remettre le logement dans l'état antérieur (article L121-1). Dans ces conditions, le remplacement d'une chaudière au gaz détruite par un modèle à pompe à chaleur, par exemple, n'est en général pas pris en charge en totalité par l'assureur : l'écart de prix avec un équipement plus performant reste à la charge du propriétaire, après application des règles de vétusté.
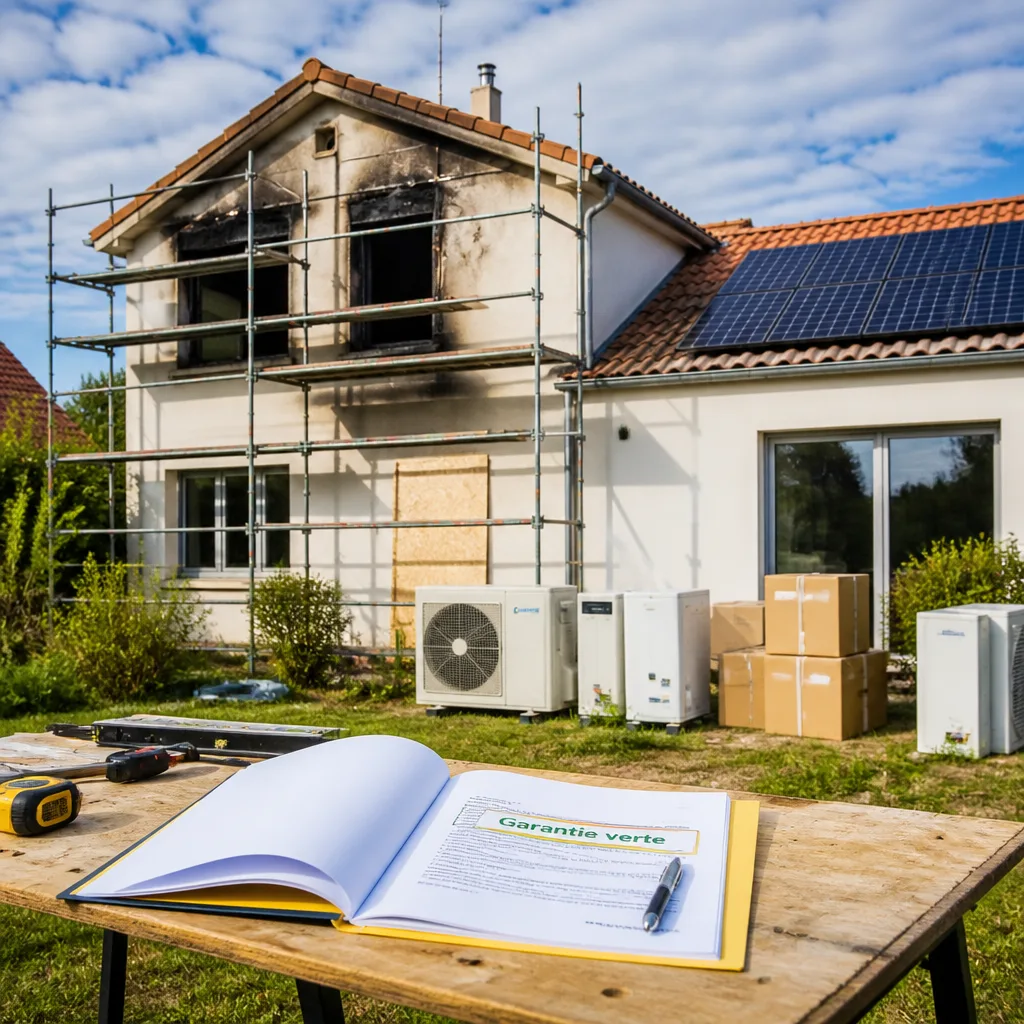
Dans ce contexte juridique stable, Axa déploie une Garantie verte au sein de son contrat « Ma Maison ». Selon les conditions générales (version d'octobre 2025) et le dossier de presse, cette garantie intervient après certains sinistres : incendie, événement climatique ou catastrophe naturelle, et vise à financer une partie du surcoût lorsqu'un propriétaire choisit une reconstruction plus performante sur le plan énergétique (pompe à chaleur, panneaux solaires, etc.).
Ce que prévoit la Garantie verte
- Bénéficiaires : seuls les propriétaires assurés, et la garantie doit apparaître aux conditions particulières.
- Sinistres éligibles : incendie, événement climatique, catastrophe naturelle.
- Financement : Axa s'engage à couvrir 50 % du surcoût lié à l'amélioration énergétique de la reconstruction.
- Condition de reconstruction : la prise en charge complémentaire est subordonnée à une reconstruction dans un délai fixé (la version du contrat évoque une reconstruction dans les 2 ans sur le même terrain, sauf exceptions).
"La garantie est réservée aux propriétaires assurés, la garantie étant mentionnée aux conditions particulières"
Conséquences pratiques pour les assurés
Concrètement, pour un propriétaire dont le logement est assuré en « Ma Maison », l'indemnisation de base reste calée sur la valeur du bien et la règle de vétusté. Axa complète toutefois cette indemnité en finançant une part du surcoût si le propriétaire opte pour une solution plus vertueuse. Le contrat illustre déjà l'impact de la vétusté : une vétusté de 20 % conduit à une indemnisation au coût de reconstruction à neuf, tandis qu'une vétusté de 33 % entraîne une déduction de 8 % (soit 92 % du coût à neuf) selon l'exemple fourni par le contrat.
| Situation | Effet sur l'indemnité |
|---|---|
| Vétusté 20 % | Indemnisation au coût de reconstruction à neuf |
| Vétusté 33 % | 8 % déduits → 92 % du coût à neuf |
| Reconstruction sous 2 ans | Condition pour le versement du complément |
Un signal vers la transition, mais des limites
L'initiative d'Axa ouvre la voie à une pratique où l'assureur encourage la rénovation durable au moment de la remise en état après sinistre, en partageant le surcoût. Elle peut réduire la barrière financière à l'adoption d'équipements moins carbonés pour les ménages sinistrés et créer un précédent dans le secteur. Reste que cette garantie est strictement encadrée : elle ne remplace pas le principe indemnitaire général et ne joue que pour les sinistres expressément listés. Les assurés devront vérifier la présence de la garantie dans leurs conditions particulières et les modalités exactes (plafonds, justificatifs, délais de reconstruction).
Sur le plan du marché, la mesure peut inciter d'autres assureurs à proposer des mécanismes similaires, ou à réviser leurs barèmes de vétusté et d'indemnisation pour intégrer des objectifs de performance énergétique. Pour les propriétaires, l'intérêt financier de la Garantie verte dépendra directement du montant du surcoût et des plafonds fixés par Axa, ainsi que de la capacité à réaliser la reconstruction dans les délais imposés par le contrat.