Un record d'encours, une faible concurrence
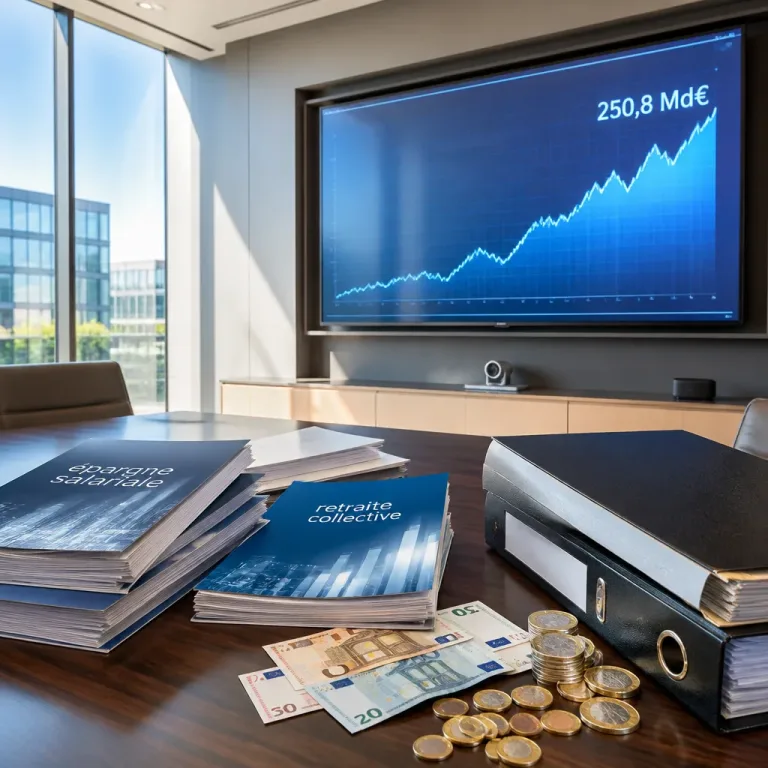
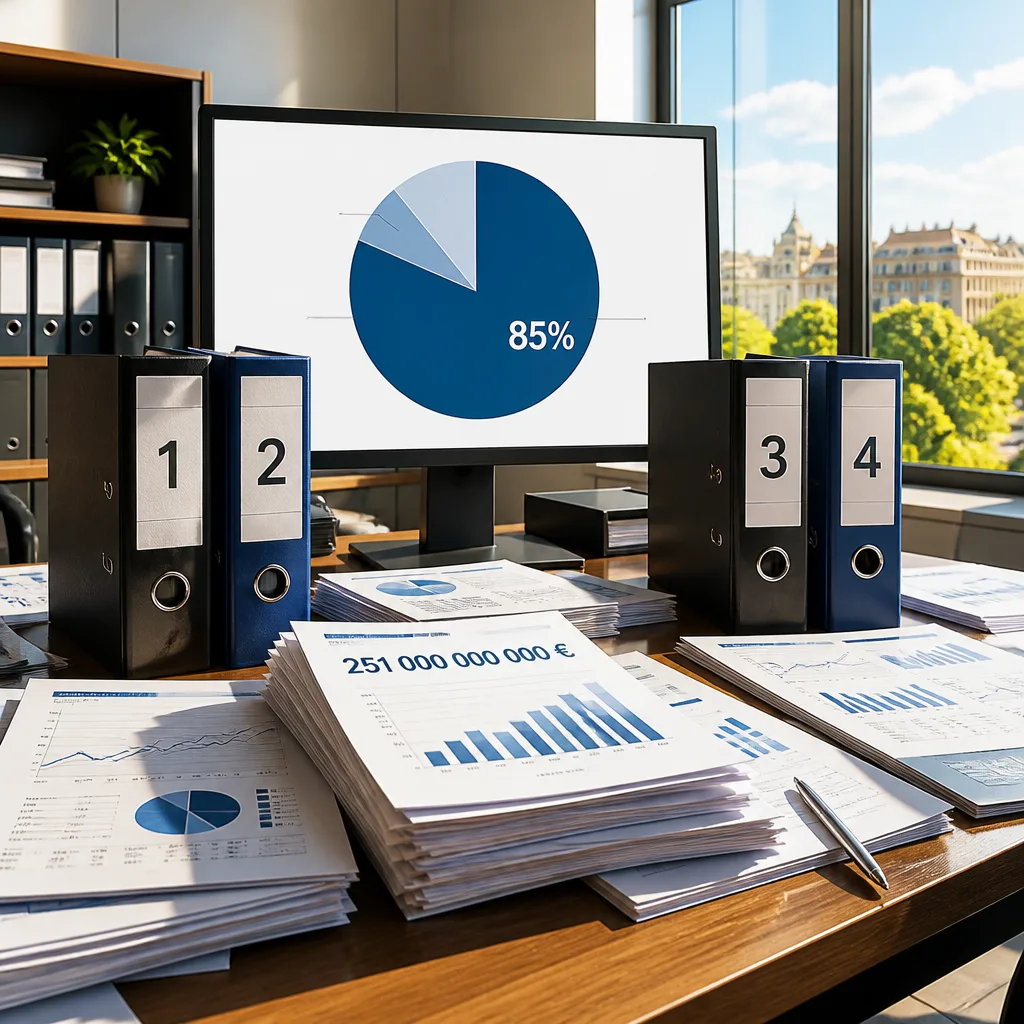
Selon le dernier rapport de l'Association française de la gestion financière (AFG), les encours d'épargne salariale et retraite ont atteint à mi‑année un nouveau sommet de 251 milliards d'euros. Ce chiffre illustre la part significative que représentent ces dispositifs — participation, intéressement, plans d'épargne d'entreprise, et produits retraite collectifs — dans l'épargne des ménages et dans le financement des marchés financiers français.
Pour autant, ce marché reste très concentré : quatre acteurs capteraient autour de 85 % des encours. Les gestionnaires identifiés sont Amundi, Vega IS (affilié à Natixis IM), BNP Paribas AM et Crédit Mutuel AM. Cette concentration interroge sur les mécanismes de distribution, la compétition sur les frais et l'offre de gestion accessible aux entreprises et aux salariés.
« Maman, dis‑moi pourquoi c’est toujours les mêmes qui ont les plus grosses parts ? » « Il a raison mon frère, nous on récupère chaque année les miettes… »
Ce que cela signifie pour les entreprises et les salariés
Un marché concentré a plusieurs implications concrètes :
- Pression sur les tarifs et les marges : les grands acteurs peuvent imposer des tarifs standards face à des entrants plus petits.
- Contrainte sur l'innovation produit : la capacité des petits gestionnaires à proposer des solutions différenciantes peut être limitée par leur poids commercial.
- Impact sur la négociation des TPE/PME : les entreprises cherchant un prestataire pour leur plan d'épargne peuvent trouver moins d'offres distinctes ou des structures commerciales dominantes.
Comparer chiffres et arbitrages
Pour un dirigeant ou un salarié qui cherche à arbitrer entre dispositifs, deux éléments essentiels à confronter sont :
- le montant des frais (frais de gestion et frais d'entrée éventuels) ;
- la qualité de gouvernance et la diversité de l'offre (fonds actions, obligataires, ISR, fonds à horizon, etc.).
À cet égard, la concentration ne signifie pas automatiquement une meilleure performance nette pour l'épargnant : la performance réelle dépend des frais appliqués et de la politique de sélection des actifs.
Tableau récapitulatif
| Indicateur | Valeur |
|---|---|
| Encours total d'épargne salariale et retraite (mi‑2026) | 251 milliards d'euros |
| Part de marché des 4 premiers acteurs | ~85 % |
| Principaux acteurs cités | Amundi, Vega IS (Natixis IM), BNP Paribas AM, Crédit Mutuel AM |
Conséquences réglementaires et perspectives
Une telle concentration peut attirer l'attention des autorités — surveillance de la concurrence, transparence sur les frais, et encouragement à l'ouverture du marché — surtout si elle pèse sur l'accès des entreprises aux solutions d'épargne salariale compétitives. Pour les acteurs moyens et petits, les leviers possibles restent la spécialisation (par exemple ISR ou PME/ETI), des offres de services additionnels pour les entreprises, ou des alliances commerciales pour améliorer la distribution.
En résumé, le record d'251 milliards d'euros confirme l'importance de l'épargne salariale dans le paysage financier français. Mais la domination de quatre acteurs — concentrant environ 85 % du marché — pose des questions sur la concurrence, les frais et l'innovation au bénéfice des entreprises et des salariés.