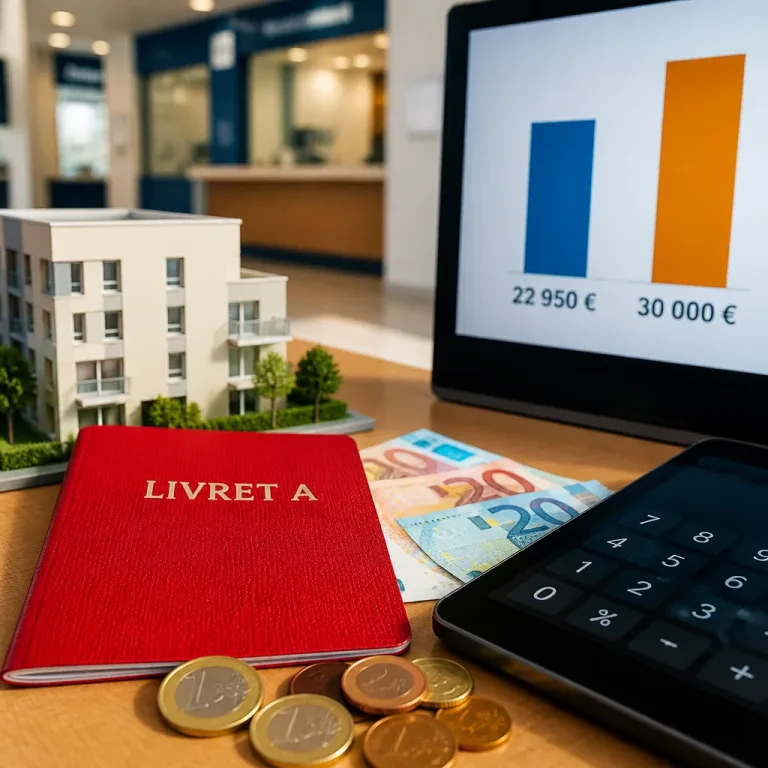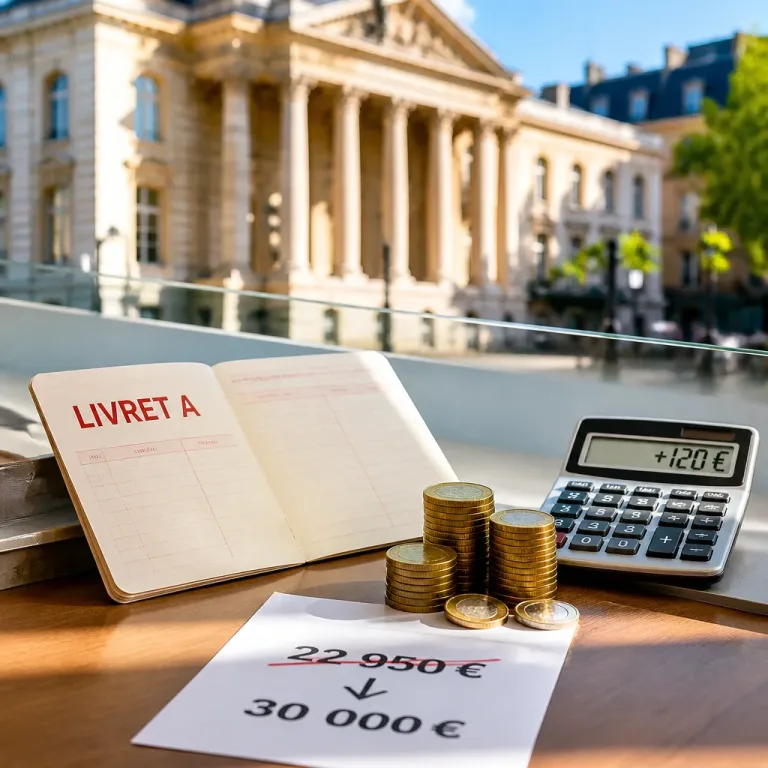
La commission des finances de l’Assemblée nationale a adopté, le 9 octobre 2026, un amendement qui propose de porter le plafond du Livret A de 22 950 € à 30 000 €. Déposé dans le cadre du projet de budget 2027 par le député Éric Coquerel (LFI), ce relèvement de 7 050 € représente une hausse d’environ 30,7 % du plafond actuel.
Ce que gagnent les titulaires
Sur le plan strictement financier, l’augmentation du plafond permettrait aux détenteurs d’accroître la part de leur épargne qui bénéficie du régime fiscal avantageux du Livret A : intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. À titre d’exemple chiffré fourni dans la source, au taux en vigueur de 1,7 %, un Livret A plafonné à 22 950 € rapporte environ 390,15 € par an ; porté à 30 000 €, ce rendement annuel théorique monte à 510 €, soit un gain d’environ 119,85 € par an.
Les enjeux budgétaires et politiques
Le texte précise que ce rehaussement a été présenté comme un instrument susceptible de « récupérer plusieurs milliards d’euros auprès des Français » selon son auteur, ce qui illustre la dimension politique : au-delà de l’avantage individuel, il existe un enjeu de circulation des liquidités détenues sur des livrets réglementés. Par ailleurs, la Cour des comptes, citée dans la source, a récemment recommandé d’envisager la taxation des intérêts excédant le plafond à hauteur de 31,4 %, proposition qui, si elle était retenue, modifierait considérablement l’équation pour les revenus de l’épargne.
- Population concernée : 83 % des Français détenaient un Livret A fin 2025 (donnée Banque de France citée dans la source).
- Effet immédiat : augmentation possible des intérêts exonérés pour les ménages disposant d’un coussin d’épargne non négligeable.
- Risque : évolution future de la fiscalité (taxation envisagée au‑delà d’un plafond) qui atténuerait l’avantage.
Concrètement, l’intérêt d’un relèvement dépendra du profil d’épargne : pour un détenteur d’un Livret A proche du plafond actuel, l’augmentation représente une opportunité d’accroître la part de son capital protégée et défiscalisée. Pour les foyers sans capacité d’épargne supplémentaire, la mesure n’aura aucun impact pratique.
Comparaisons rapides
| Plafond | Taux utilisé | Intérêts annuels estimés |
|---|---|---|
| 22 950 € | 1,7 % | 390,15 € |
| 30 000 € | 1,7 % | 510 € |
La proposition reste soumise au vote dans le cadre du projet de loi de finances 2027. Si elle était adoptée, elle interviendrait dans un paysage où le Livret A reste un instrument central de l’épargne liquide des Français, tout en faisant peser la question de l’équilibre entre attractivité fiscale et contraintes budgétaires.