Une hausse du plafond pour capter plus d’épargne
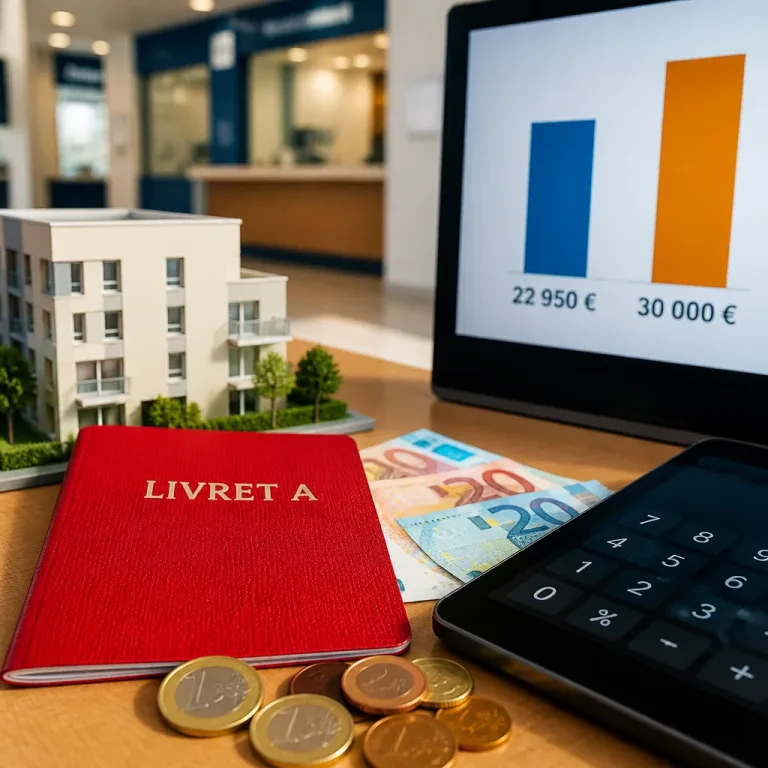
La Commission des finances de l’Assemblée nationale a adopté un amendement visant à porter le plafond du Livret A de 22 950 € à 30 000 €. La mesure, portée par des députés de la majorité parlementaire, s’inscrit dans une logique de mobilisation de l’épargne réglementée pour soutenir des besoins publics et d’intérêt général.
Ce que cela change pour l’épargnant
Au taux actuellement en vigueur de 1,7 %, un titulaire au plafond percevait jusqu’ici environ 390 € d’intérêts annuels. Avec un plafond fixé à 30 000 €, ce montant passerait à près de 510 €, soit un gain brut d’environ 120 € par an. Ce calcul théorique ne tient pas compte d’éventuelles évolutions du taux, ni des effets redistributifs entre produits d’épargne.
- Plafond actuel : 22 950 €
- Plafond proposé : 30 000 €
- Taux pris en référence : 1,7 %
- Intérêts annuels avant : ~390 €
- Intérêts annuels après : ~510 €
Conséquences pour les flux d’épargne et le financement public
Les promoteurs de la mesure avancent que l’augmentation du plafond permettrait de mobiliser des milliards d’euros supplémentaires. Selon les chiffres communiqués en commission, l’amendement pourrait dégager une économie de l’ordre de 5 milliards d’euros. Des observateurs du secteur, cités par la presse économique, évoquent même un potentiel d’entrées complémentaires allant jusqu’à 10 milliards d’euros d’encours.
| Situation actuelle | Après relèvement | |
|---|---|---|
| Plafond | 22 950 € | 30 000 € |
| Rendement (1,7%) | ~390 €/an | ~510 €/an |
| Part centralisée à la Caisse des dépôts | 59,5 % | Proposition : ≥ 70 % |
Orientation des réserves : plus de collecte vers la Caisse des dépôts
L’amendement s’accompagne d’une proposition visant à augmenter à au moins 70 % la part des fonds issus du Livret A centralisée à la Caisse des dépôts, contre environ 59,5 % aujourd’hui. L’objectif affiché est de transférer une plus grande part des ressources collectées vers des acteurs publics plutôt que de les laisser aux banques commerciales.
Un instrument politiquement et budgétairement attractif
Dans un contexte de dette publique élevée (le ratio dette/PIB mentionné en commission s’établit autour de 119 %) et d’un déficit notable, le relèvement du plafond se présente comme un levier non fiscal pour renforcer la capacité de financement public sans alourdir l’impôt. Les défenseurs de la mesure insistent sur le fait qu’il ne s’agit pas d’une taxe nouvelle pour les ménages :
"Il ne s'agit pas de demander aux Français de payer un impôt supplémentaire"
Cependant, les effets réels dépendront de la propension des ménages à loger des sommes supplémentaires sur le Livret A plutôt qu’à les maintenir sur d’autres supports (comptes courants, livrets bancaires fiscalisés, assurance-vie). Un précédent historique est rappelé : le relèvement du plafond en 2012-2013 avait entraîné des transferts massifs d’encours entre produits.
Points de vigilance
Plusieurs interrogations demeurent : quelle sera la réaction des banques face à une moindre part de collecte conservée ; comment évoluera l’utilisation effective des fonds centralisés par la Caisse des dépôts ; et enfin, quelle influence cette mesure exercera sur la composition globale de l’épargne des ménages et sur les marchés financiers ? Les arbitrages techniques et réglementaires seront déterminants.
Le dossier suivra désormais son parcours législatif dans le cadre du projet de loi de finances pour 2027, avec des impacts potentiels à la fois pour les épargnants et pour la stratégie de financement public.