Un rappel national pour un lot de café BIALETTI
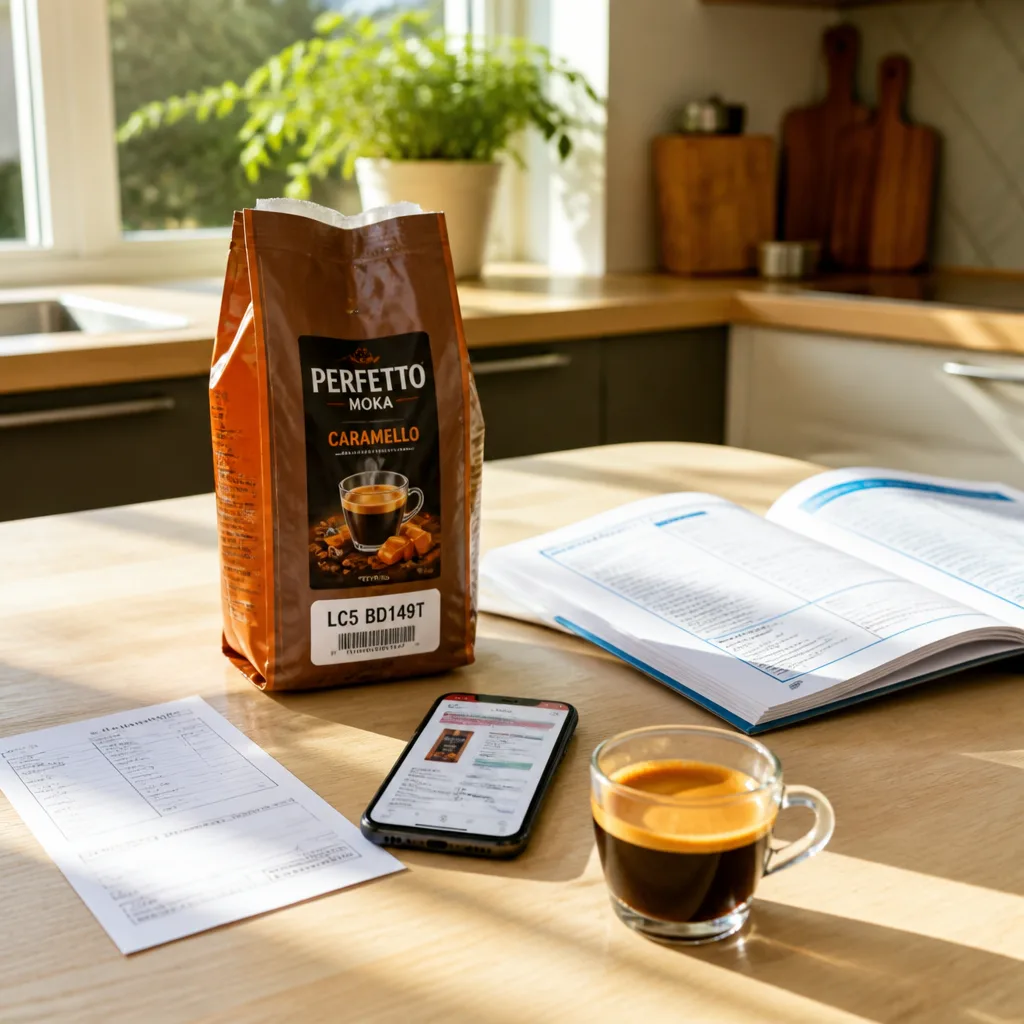
La fiche RappelConso n° 2026-10-0126, publiée le 15 octobre 2026 à l'initiative de BIALETTI FRANCE, signale le rappel volontaire du café moulu PERFETTO MOKA CARAMELLO lot LC5 BD149T (date de durabilité minimale : 29 mai 2027) en raison de teneurs en ochratoxine A supérieures aux limites réglementaires. Les distributeurs concernés sont PONERA et MAXICOFFEE, qui proposent le remboursement du produit retourné.
La fiche demande « de ne plus consommer le produit et de le rapporter au point de vente contre remboursement ».
Ce que change le rappel pour les consommateurs
Le rappel volontaire et la proposition de remboursement sont, juridiquement, un premier acte de gestion du risque par le professionnel. À la date de rédaction, aucune atteinte à la santé liée au lot visé n'a été constatée par une source officielle. Néanmoins, de nombreux foyers ayant déjà utilisé ce café s'interrogent : l'hôte qui a servi une tasse engage‑t‑il sa responsabilité civile si un invité tombe malade ou s'inquiète pour sa santé ?
Responsabilité civile : pas d'automaticité, la faute doit être démontrée
Offrir un café reste un acte de la vie courante qui, en soi, n'entraîne pas la responsabilité. Pour que la responsabilité civile de l'hôte soit recherchée, il faut l'existence d'une faute et d'un lien de causalité entre cette faute et le dommage. Le simple fait d'avoir servi une boisson issue d'un lot rappelé ne suffit pas automatiquement : il faudra établir que l'hôte a commis une négligence (par exemple, s'il connaissait l'alerte et a néanmoins servi le produit) ou que le défaut du produit a directement provoqué un dommage.
Que couvre l'assurance habitation ?
Les contrats d'assurance multirisques habitation comprennent généralement une garantie responsabilité civile couvrant les dommages causés à des tiers par l'assuré (dommages corporels, matériels ou immatériels). Mais cette couverture est soumise aux conditions et exclusions de chaque contrat. Si un invité subissait un dommage avéré lié au café, l'assurance pourrait intervenir pour les sommes civilement dues par l'assuré, sous réserve :
- de l'existence d'une condamnation ou d'un élément probant de responsabilité ;
- des exclusions contractuelles (par exemple si l'assureur qualifie le geste d'acte intentionnel) ;
- des plafonds et franchises prévus dans la police.
Que faire si l'assureur refuse la prise en charge ?
Si l'assureur refuse d'indemniser, plusieurs étapes sont possibles : demander par écrit les motifs du refus, saisir le médiateur de l'assurance, ou engager une action judiciaire. La preuve du lien entre le produit et le dommage, ainsi que des éventuelles communications (alertes connues, recommandations de rappel), jouera un rôle central. La jurisprudence tranche au cas par cas ; aucun scénario général ne peut remplacer l'examen du contrat et des faits.
Précisions pratiques et informations utiles
Pour aider les consommateurs, voici les informations essentielles sur le lot rappelé :
| Élément | Information |
|---|---|
| Marque | BIALETTI |
| Produit | PERFETTO MOKA CARAMELLO (café moulu) |
| Lot | LC5 BD149T |
| Date de durabilité minimale | 29 mai 2027 |
| Distributeurs concernés | PONERA, MAXICOFFEE |
Les consommateurs disposant du lot concerné sont invités à cesser la consommation et à rapporter le produit au point de vente pour obtenir le remboursement, conformément à la fiche RappelConso. En cas de symptômes ou d'inquiétude sanitaire, il convient de consulter un professionnel de santé.
Au‑delà du geste individuel, ce rappel illustre la chaîne de responsabilités : fabricant, distributeur et, le cas échéant, l'hôte. Les garanties d'assurance peuvent protéger l'assuré, mais leur activation dépendra des clauses contractuelles et de l'appréciation des faits par les assureurs et, éventuellement, par les juges.