Des primes très différentes selon la surface
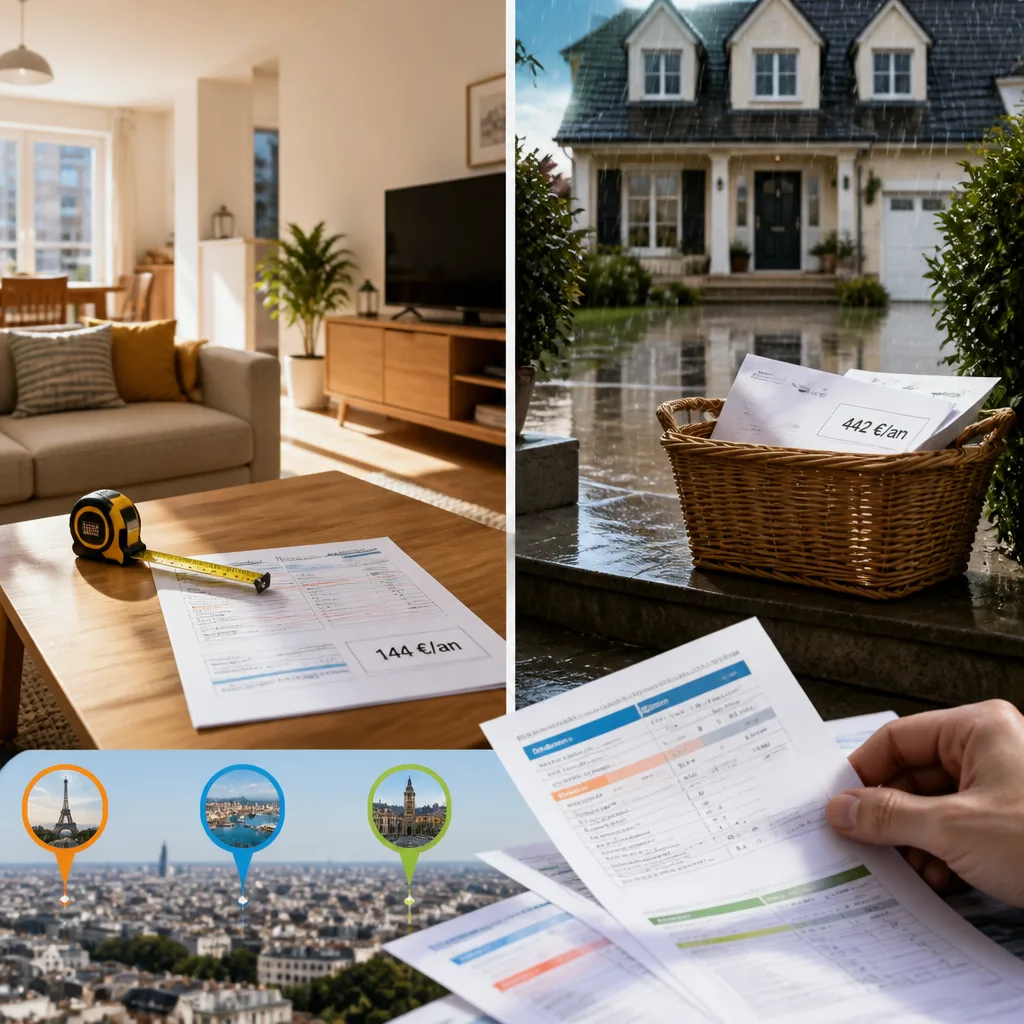
Le dernier baromètre publié en octobre 2026, fondé sur 2 475 observations réalisées en septembre, met en évidence une dispersion sensible des tarifs d'assurance habitation selon la surface et le statut d'occupation. Pour un profil-type de locataire occupant un appartement de 40 à 69 m², la cotisation moyenne ressort à 144 € par an (soit ~12 € par mois). À l'opposé, le propriétaire d'une maison de plus de 110 m² supporte en moyenne 442 € annuels (~36,83 € par mois).
Pourquoi la taille influence fortement le prix
La logique est économique : plus un logement est volumineux, plus l'exposition au risque et le coût potentiel d'indemnisation augmentent. Les chiffres du baromètre confirment cette relation :
- Locataires : 108 € (<39 m²), 144 € (40–69 m²), 177 € (>70 m²).
- Propriétaires de maison : 335 € (<109 m²), 442 € (>110 m²).
| Profil | Surface | Prime annuelle moyenne |
|---|---|---|
| Locataire (appartement) | <39 m² | 108 € |
| Locataire (appartement) | 40–69 m² | 144 € |
| Locataire (appartement) | >70 m² | 177 € |
| Propriétaire (maison) | <109 m² | 335 € |
| Propriétaire (maison) | >110 m² | 442 € |
La localisation, second déterminant
Outre la superficie, la ville influe notablement sur les cotisations. Pour le profil locataire étudié, Paris et Marseille se situent en tête des villes plus coûteuses, avec respectivement 163 € et 161 € par an, contre 129 € à Lille. L'écart entre Paris et Lille atteint ainsi 34 € pour les profils analysés. Ces disparités tiennent à la fréquence des sinistres constatés, à la valeur des biens mobiliers et immobiliers et aux primes de risque appliquées localement.
Conséquences pour les assurés et marché
Pour les consommateurs, ces données soulignent l'importance de comparer les offres en tenant compte non seulement du prix, mais aussi des garanties — responsabilité civile, vol, dégâts des eaux, protection juridique — et des plafonds d'indemnisation. Les écarts observés peuvent conduire certains ménages à revoir leur couverture ou à renégocier leur contrat au moment d'un déménagement ou d'une rénovation.
Ce que surveiller
- Comparer les franchises et exclusions : une prime basse peut cacher des garanties limitées.
- Vérifier l'adaptation de la somme assurée à la valeur réelle du bien et des biens mobiliers.
- Contrôler l'impact d'une évolution de surface ou d'un changement de localisation sur la prime.
Le baromètre d'octobre 2026 confirme que la maîtrise du coût de l'assurance habitation passe par une lecture fine des caractéristiques du logement et par la comparaison systématique des offres sur le marché.