Contexte et calendrier
La rentrée s’annonce dense pour les finances des ménages. Plusieurs décisions et indices vont peser sur le pouvoir d’achat et sur le rendement des produits d’épargne dans les semaines à venir. Les deux lignes de force sont la question des pensions complémentaires Agirc‑Arrco et l'évolution des taux directeurs de la Banque centrale européenne (BCE), dont les effets se répercutent tant sur les rendements que sur le coût du crédit.
Quelles perspectives pour Agirc‑Arrco ?
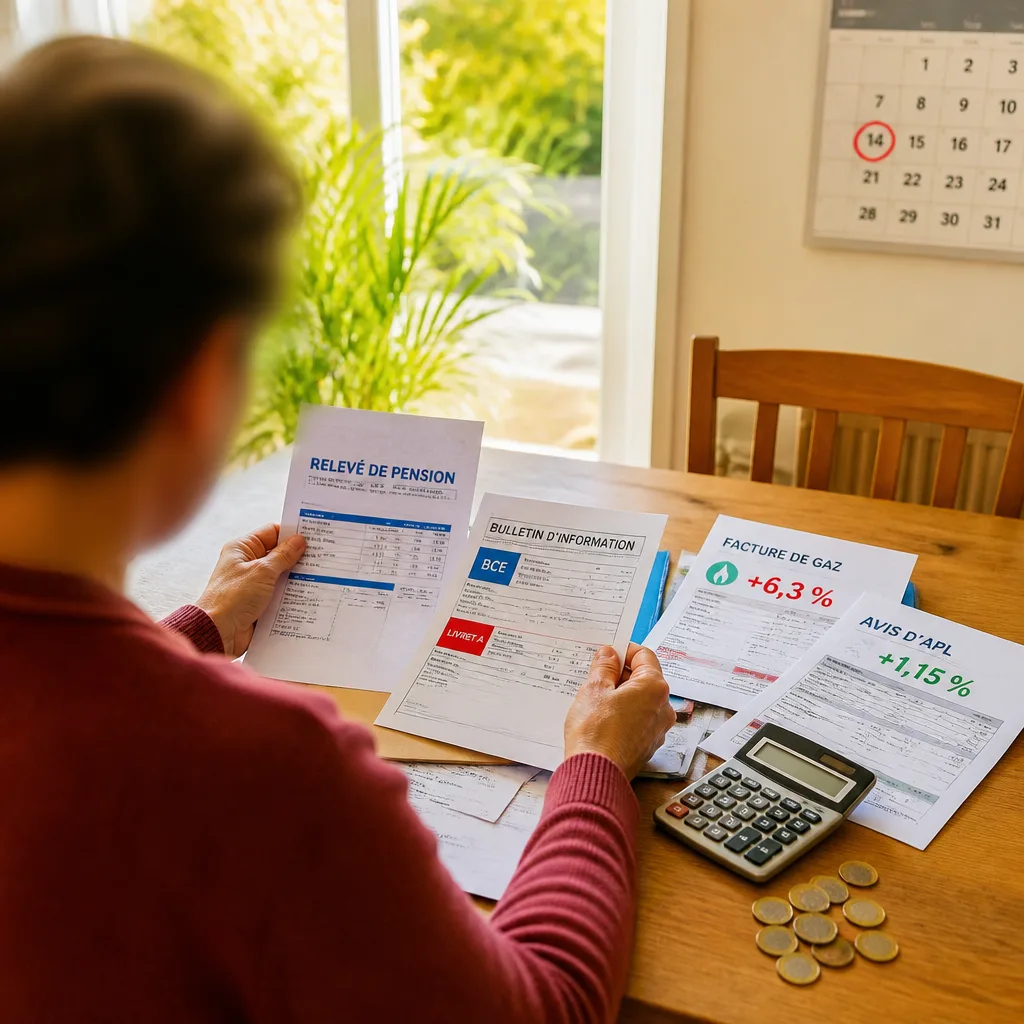
Après le gel de 2025, la revalorisation des pensions complémentaires est au centre des attentions. Sur la base des règles de calcul publiées, une inflation hors tabac estimée à 2 % conduit à une valeur de référence à 1,6 %, soit une fourchette théorique de hausse comprise entre 1,2 % et 2 %. Mais ce résultat n’est pas automatique : l’évolution du salaire moyen, qui entre également dans la formule, peut plafonner la hausse. Les discussions entre syndicats et représentants patronaux, tendues par la nécessité de préserver la soutenabilité financière du régime, doivent conduire à une décision attendue le 14 octobre. Si un accord est trouvé, une revalorisation pourrait être appliquée dès le 1er novembre.
Impact des variations de taux de la BCE sur l’épargne et le crédit
L'orientation des taux directeurs européens est cruciale pour les titulaires d’épargne et pour les emprunteurs. Une hausse de ces taux favorise :
- les produits à taux court et les comptes rémunérés (comme certains livrets ou comptes à terme) qui peuvent voir leurs rémunérations progresser ;
- les rendements des fonds en euros de l’assurance‑vie, potentiellement améliorés par des placements obligataires mieux rémunérés.
En revanche, une remontée des taux renchérit les emprunts immobiliers et alourdit la charge de la dette publique, ce qui a des conséquences budgétaires et sociales indirectes.
Ce qui change en octobre pour le budget des ménages
Plusieurs mesures pratiques entreront en vigueur au début du mois prochain et toucheront le quotidien financier des Français :
- le prix repère du gaz devrait augmenter de 6,3 % ;
- les Aides Personnalisées au Logement (APL) sont revalorisées d’environ 1,15 % ;
- d’autres changements concerneront les arrêts maladie, les franchises médicales et certaines offres bancaires.
| Sujet | Variation/Date |
|---|---|
| Inflation hors tabac (hypothèse) | 2 % |
| Valeur de référence Agirc‑Arrco | 1,6 % |
| Fourchette de revalorisation théorique | 1,2 % à 2 % |
| Date clé pour Agirc‑Arrco | 14 octobre |
| Entrée en vigueur possible | 1er novembre |
Ce que cela signifie pour l’épargnant
Concrètement, ces signaux invitent à distinguer trois profils d’impact :
- les retraités et futurs retraités, pour qui une hausse même modeste des pensions complémentaires peut compenser une partie de l’inflation, mais dépendra du verdict des partenaires sociaux ;
- les détenteurs d’épargne liquide, susceptibles de bénéficier à court terme de meilleurs rendements si les banques répercutent une hausse des taux ;
- les emprunteurs, qui devront suivre l’évolution des offres de crédit, car un relèvement durable des taux rendra les mensualités plus coûteuses.
En résumé
La période qui vient est déterminante pour le pouvoir d’achat et la hiérarchie des placements. Entre l’annonce attendue sur Agirc‑Arrco le 14 octobre, l’effet des décisions de la BCE sur les rendements et l’ensemble des mesures d’octobre (gaz +6,3 %, APL +1,15 %), chaque ménage devra analyser l’impact concret sur son budget et ses priorités d’épargne. Les prochains jours fourniront des éléments chiffrés qui permettront des arbitrages plus précis entre liquidité, produits garantis et endettement.