Un retournement pour l’épargne liquide
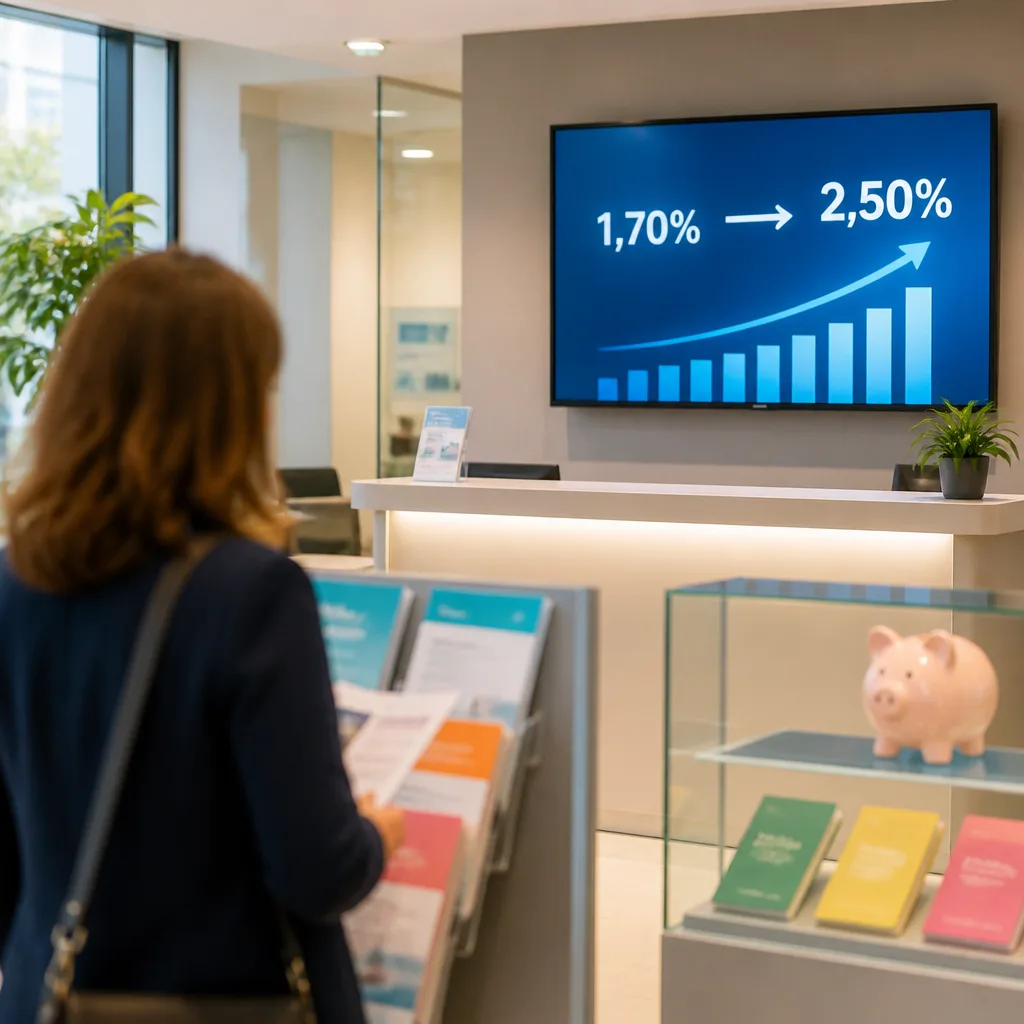
La récente remontée des taux directeurs de la Banque centrale européenne fait revenir sur le devant de la scène les produits d’épargne sans risque. Après deux relèvements — en juin puis en septembre 2026 —, le taux de dépôt de la BCE s’établit désormais à 2,50%. Dans ce contexte, banques et acteurs financiers augmentent progressivement les rémunérations proposées sur les livrets et les placements de trésorerie.
Des produits variés qui profitent du mouvement
Plusieurs familles de produits bénéficient directement de cette hausse :
- Les livrets réglementés (dont le Livret A) ;
- Les livrets boostés, commercialisés par des banques pour attirer l’épargne ;
- Les comptes à terme, où les banques remontent progressivement les taux pour des durées courtes à moyennes ;
- Les fonds monétaires, dont les rendements suivent la hausse des taux courts.
Le Livret A reste une référence pour l’épargne de précaution et, à titre de comparaison, son taux est indiqué à 1,70%, ce qui signifie que certaines offres commerciales commencent à proposer des alternatives plus rémunératrices.
Ce que disent les professionnels
« le marché anticipe de nouvelles hausses de taux directeurs dans les prochains mois »
Cette anticipation, soulignée par Julien Levy, responsable de la gestion monétaire et crédit court terme chez CPRAM, explique la dynamique observée : les établissements financiers ajustent leurs conditions pour rester compétitifs ou attirer des dépôts.
Conséquences concrètes pour l’épargnant
La revalorisation des taux modifie l’équilibre entre liquidité et rémunération. Concrètement :
- Les titulaires d’un Livret A voient leur produit de référence progresser en attractivité relative, mais certaines offres « boostées » peuvent offrir un rendement supérieur au taux du Livret A annoncé à 1,70% ;
- Les comptes à terme deviennent intéressants pour des sommes que l’on peut immobiliser quelques mois, car les banques augmentent les taux offerts sur ces durées courtes ;
- Les fonds monétaires offrent désormais des alternatives aux rendements plus visibles qu’en période de taux bas, tout en restant des outils de gestion de trésorerie.
Un mouvement qui pourrait durer
Le relèvement du taux de dépôt de la BCE à 2,50% et l’anticipation de nouvelles hausses poussent les établissements à continuer d’adapter leurs offres. Pour les épargnants, cela signifie qu’il est utile de comparer régulièrement les propositions — livrets soumis à conditions, offres temporaires « boostées », ou comptes à terme — afin de tirer parti d’un contexte monétaire plus favorable qu’au cours des dernières années.
| Indicateur | Valeur / Situation |
|---|---|
| Taux de dépôt de la BCE | 2,50% (après relèvements en juin et septembre 2026) |
| Taux du Livret A (référence) | 1,70% |
Les évolutions en cours portent un message clair : l’épargne de précaution n’est plus condamnée à des rendements insignifiants. Reste aux ménages à arbitrer selon leur besoin de disponibilité, leur horizon et leur tolérance aux conditions promotionnelles qui encadrent souvent les offres les plus attractives.