Un taux attractif face au Livret A
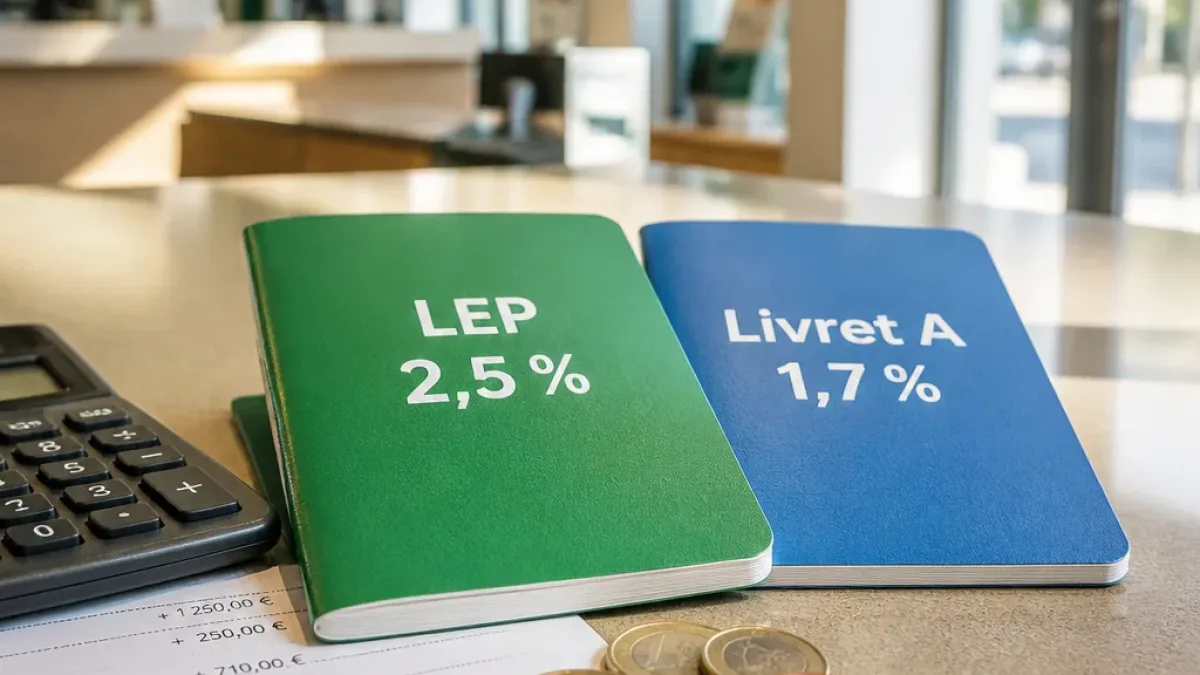
Depuis le 1er août 2026, le rendement du Livret A a été relevé à 1,7 %. Mais c’est surtout le Livret d’épargne populaire (LEP) qui attire l’attention : rémunéré à 2,5 % net et bénéficiant des mêmes garanties d’État et d’exonération fiscale que le Livret A, il présente aujourd’hui un différentiel significatif en faveur des ménages éligibles.
Qui peut en bénéficier ?
Le LEP reste réservé aux foyers modestes, soumis à des plafonds de revenus. Selon les estimations de la Banque de France citées dans le contenu source, environ 20 millions de Français pourraient satisfaire aux critères d’éligibilité. Pourtant, une part importante de ces personnes n’a pas encore ouvert ce livret, et gardent leur épargne sur des comptes ou produits moins rémunérateurs.
Comparatif simple des rendements
Sur une épargne de précaution placée un an, la différence se traduit directement en euros. Le tableau ci‑dessous illustre l’écart de rendement annuel entre Livret A (1,7 %) et LEP (2,5 %), hors effet des quinzaines :
| Montant placé | Livret A (1,7 %) | LEP (2,5 %) |
|---|---|---|
| 5 000 € | 85 € | 125 € |
| 10 000 € | 170 € | 250 € |
| 50 000 € | 850 € | 1 250 € |
Avantages et limites
- Sécurité : le LEP est garanti par l'État, comme le Livret A.
- Disponibilité : les sommes restent disponibles à tout moment.
- Fiscalité : intérêts exonérés d'impôt sur le revenu et de prélèvements sociaux.
- Condition de ressources : l’accès est strictement limité par des plafonds de revenus, ce qui restreint l’extension du produit.
Conséquences pratiques pour l’épargnant
Pour un ménage éligible, ouvrir un LEP au lieu de laisser ses liquidités sur un Livret A ou sur un compte courant permet d'améliorer le rendement sans accroître le risque ni la fiscalité. Cet arbitrage est d'autant plus pertinent dans un contexte d'inflation qui érode le pouvoir d'achat. En revanche, le passage à un LEP suppose de vérifier soigneusement les conditions de revenus et de tenir compte des modalités opérationnelles (montants maximums, justificatifs demandés par la banque).
Ce qu’il faut retenir
Le LEP, aujourd'hui rémunéré à 2,5 % net, surclasse notablement le Livret A à 1,7 % pour les ménages qui remplissent les conditions. Des millions de personnes pourraient améliorer le rendement de leur épargne de précaution en vérifiant leur éligibilité et, le cas échéant, en ouvrant ce produit réglementé.