Une décollecte persistante malgré une hausse du taux
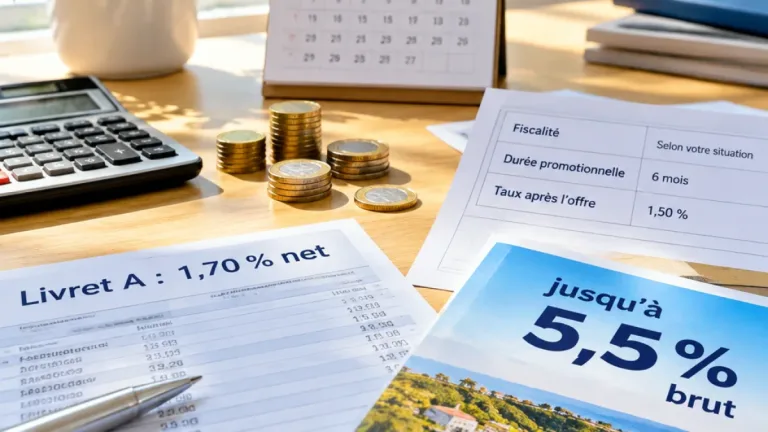
Le Livret A, produit d'épargne le plus répandu en France, affiche une nouvelle décollecte : la Caisse des dépôts rapporte un solde négatif de 1,52 milliard d'euros entre retraits et dépôts. Cette tendance intervient après une augmentation du taux réglementé, passé de 1,5% à 1,7% le 1er août.
Le phénomène n'est pas isolé au Livret A : le Livret de développement durable et solidaire (LDDS) voit aussi son encours reculer, avec une baisse de 700 millions d'euros. Sur l'ensemble de l'année, la performance est d'ampleur inédite : les retraits cumulés dépassent les versements de 5,93 milliards d'euros, un niveau jamais atteint depuis deux décennies.
Pourquoi les Français retirent-ils ?
Plusieurs explications se croisent et guident les arbitrages des ménages :
- La rémunération : même après la hausse d'août, le rendement réel des livrets reste perçu comme faible face à l'inflation et à d'autres placements.
- La nécessité : certaines sorties correspondent à des besoins de trésorerie ou à un usage des économies accumulées.
- Le basculement vers d'autres enveloppes : assurances-vie, LEP pour les ménages éligibles, ou placements rémunérateurs sur les marchés.
«Les livrets notamment réglementés continuent de pâtir de leur moindre rémunération»
La citation d'Eric Buffandeau, directeur adjoint des études de BPCE, résume une partie du diagnostic des banques et des observateurs.
Un débat politique et technique sur le plafond
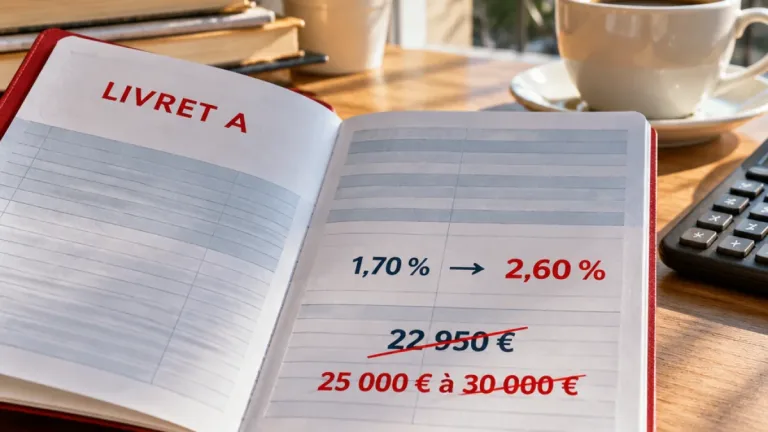
Pour inciter les Français à revenir vers ces produits, les députés ont voté en commission, dans le cadre du budget 2027, une proposition visant à relever le plafond du Livret A de 22 950 euros à 30 000 euros. Si la mesure était adoptée dans la loi, elle n'entraînerait pas de coût direct pour les titulaires mais modifierait la capacité d'épargne défiscalisée disponible.
Chiffres à l'appui : taux, flux et plafonds
| Indicateur | Valeur |
|---|---|
| Taux Livret A au 1er août | 1,7% |
| Solde net récent (retraits - dépôts) | −1,52 Md€ |
| Baisse de l'encours LDDS | −700 M€ |
| Retraits vs dépôts sur l'année | −5,93 Md€ |
| Plafond actuel / proposé | 22 950 € → 30 000 € (proposition) |
Conséquences pour l'épargnant et pour le système
À court terme, la décollecte réduit la liquidité centralisée sur ces supports réglementés et peut entraîner une réorientation des flux vers des placements privés, parfois plus risqués ou moins liquides. Pour les ménages, l'arbitrage consiste à peser :
- la sécurité et la disponibilité du Livret A (liquidité immédiate, exonération d'impôt et de prélèvements sociaux) ;
- la recherche d'un rendement supérieur (assurance-vie, produits de marché) mais avec une fiscalité ou un risque différents ;
- la possibilité pour les foyers éligibles d'utiliser le LEP, souvent mieux rémunéré pour les revenus modestes.
Le directeur du Cercle de l'Épargne, Philippe Crevel, rappelait que depuis 2009 seule l'année 2015 avait connu une inversion notable au premier semestre, soulignant l'exceptionnalité du mouvement actuel. Reste la question de la trajectoire des taux et d'éventuelles mesures publiques complémentaires : certains évoquent une montée du taux du Livret A dans les mois à venir, voire un scénario à 2,60% en 2027, mais cela dépendra des décisions macroéconomiques et politiques.
Pour l'épargnant, l'heure est à la vérification des objectifs : liquidité, rendement recherché, situation fiscale et éligibilité à d'autres livrets déterminent les arbitrages. Pour les autorités, la baisse des encours relance le débat sur la compétitivité et la place des livrets réglementés dans l'épargne des Français.